아마존 실적은 클라우드와 쇼핑 사업의 희비가 크게 엇갈린 결과로 나왔습니다. 아마존은 10월 29일(미국 시간) 장 마감 후 2026년 3분기 실적을 발표했습니다. AWS 매출은 전년 대비 39.3% 늘어난 459억 8,400만 달러로, 최근 약 5년 사이 가장 빠른 성장률을 기록했습니다. 반면 전체 매출 2,019억 4,400만 달러와 주당순이익(EPS) 1.89달러는 모두 시장 예상치에 못 미쳤습니다. 공격적인 AI 투자로 잉여현금흐름(FCF)은 3분기 연속 적자를 이어갔습니다. 주가는 실적 발표 전 정규장에서 이미 4.2% 내린 243.79달러로 마감했고, 발표 직후 시간외 거래에서 추가로 떨어졌습니다. AI 플랫폼 기업으로서 아마존의 성장성과 투자 부담이 동시에 드러난 이번 실적의 핵심을 정리했습니다.

최신 뉴스 브리핑
• 10월 29일(미국 시간) 아마존은 3분기 매출 2,019억 4,400만 달러(전년 대비 +12%)를 발표했습니다. LSEG 집계 시장 전망치 2,023억 1,000만 달러를 밑돌았고, EPS도 1.89달러로 예상치 1.96달러에 미치지 못했습니다. (자료: 헤럴드경제, 머니투데이)
• 같은 날 발표된 AWS 3분기 매출은 459억 8,400만 달러로 39.3% 늘어 시장 예상치를 웃돌았습니다. AWS 영업이익은 177억 7,300만 달러로 55% 이상 증가했습니다. 앤디 재시 CEO는 2027년과 2028년에도 AWS 매출이 각각 40% 이상 늘어날 것으로 내다봤습니다. (자료: CNBC, 디지털투데이)
• 10월 30일 국내외 보도에 따르면 광고 매출은 196억 4,000만 달러로 기대치 208억 2,000만 달러를 10억 달러 이상 밑돌았습니다. 아마존은 지난해 3분기에 열었던 프라임데이를 올해 2분기로 앞당긴 점이 실적에 영향을 줬다고 설명했습니다. (자료: 헤럴드경제, 뉴데일리)
• 3분기 잉여현금흐름은 334억 6,000만 달러 적자로 3분기 연속 마이너스를 기록했습니다. 아마존은 2,200억 달러 규모의 2026년 설비투자(capex) 계획을 그대로 유지했습니다. (자료: 머니투데이, Yahoo Finance)
최근 주가 및 실적 스냅샷
• 3분기 영업이익은 280억 7,600만 달러로 전년 대비 61% 늘었습니다. 회사 발표 기준 영업이익률은 13.9%로 역대 최고 수준입니다. (자료: Amazon IR, 헤럴드경제)
• AWS 영업이익은 아마존 전체 영업이익의 약 63%를 차지해, 이익 구조에서 클라우드 의존도가 더 높아졌습니다. (자료: 헤럴드경제)
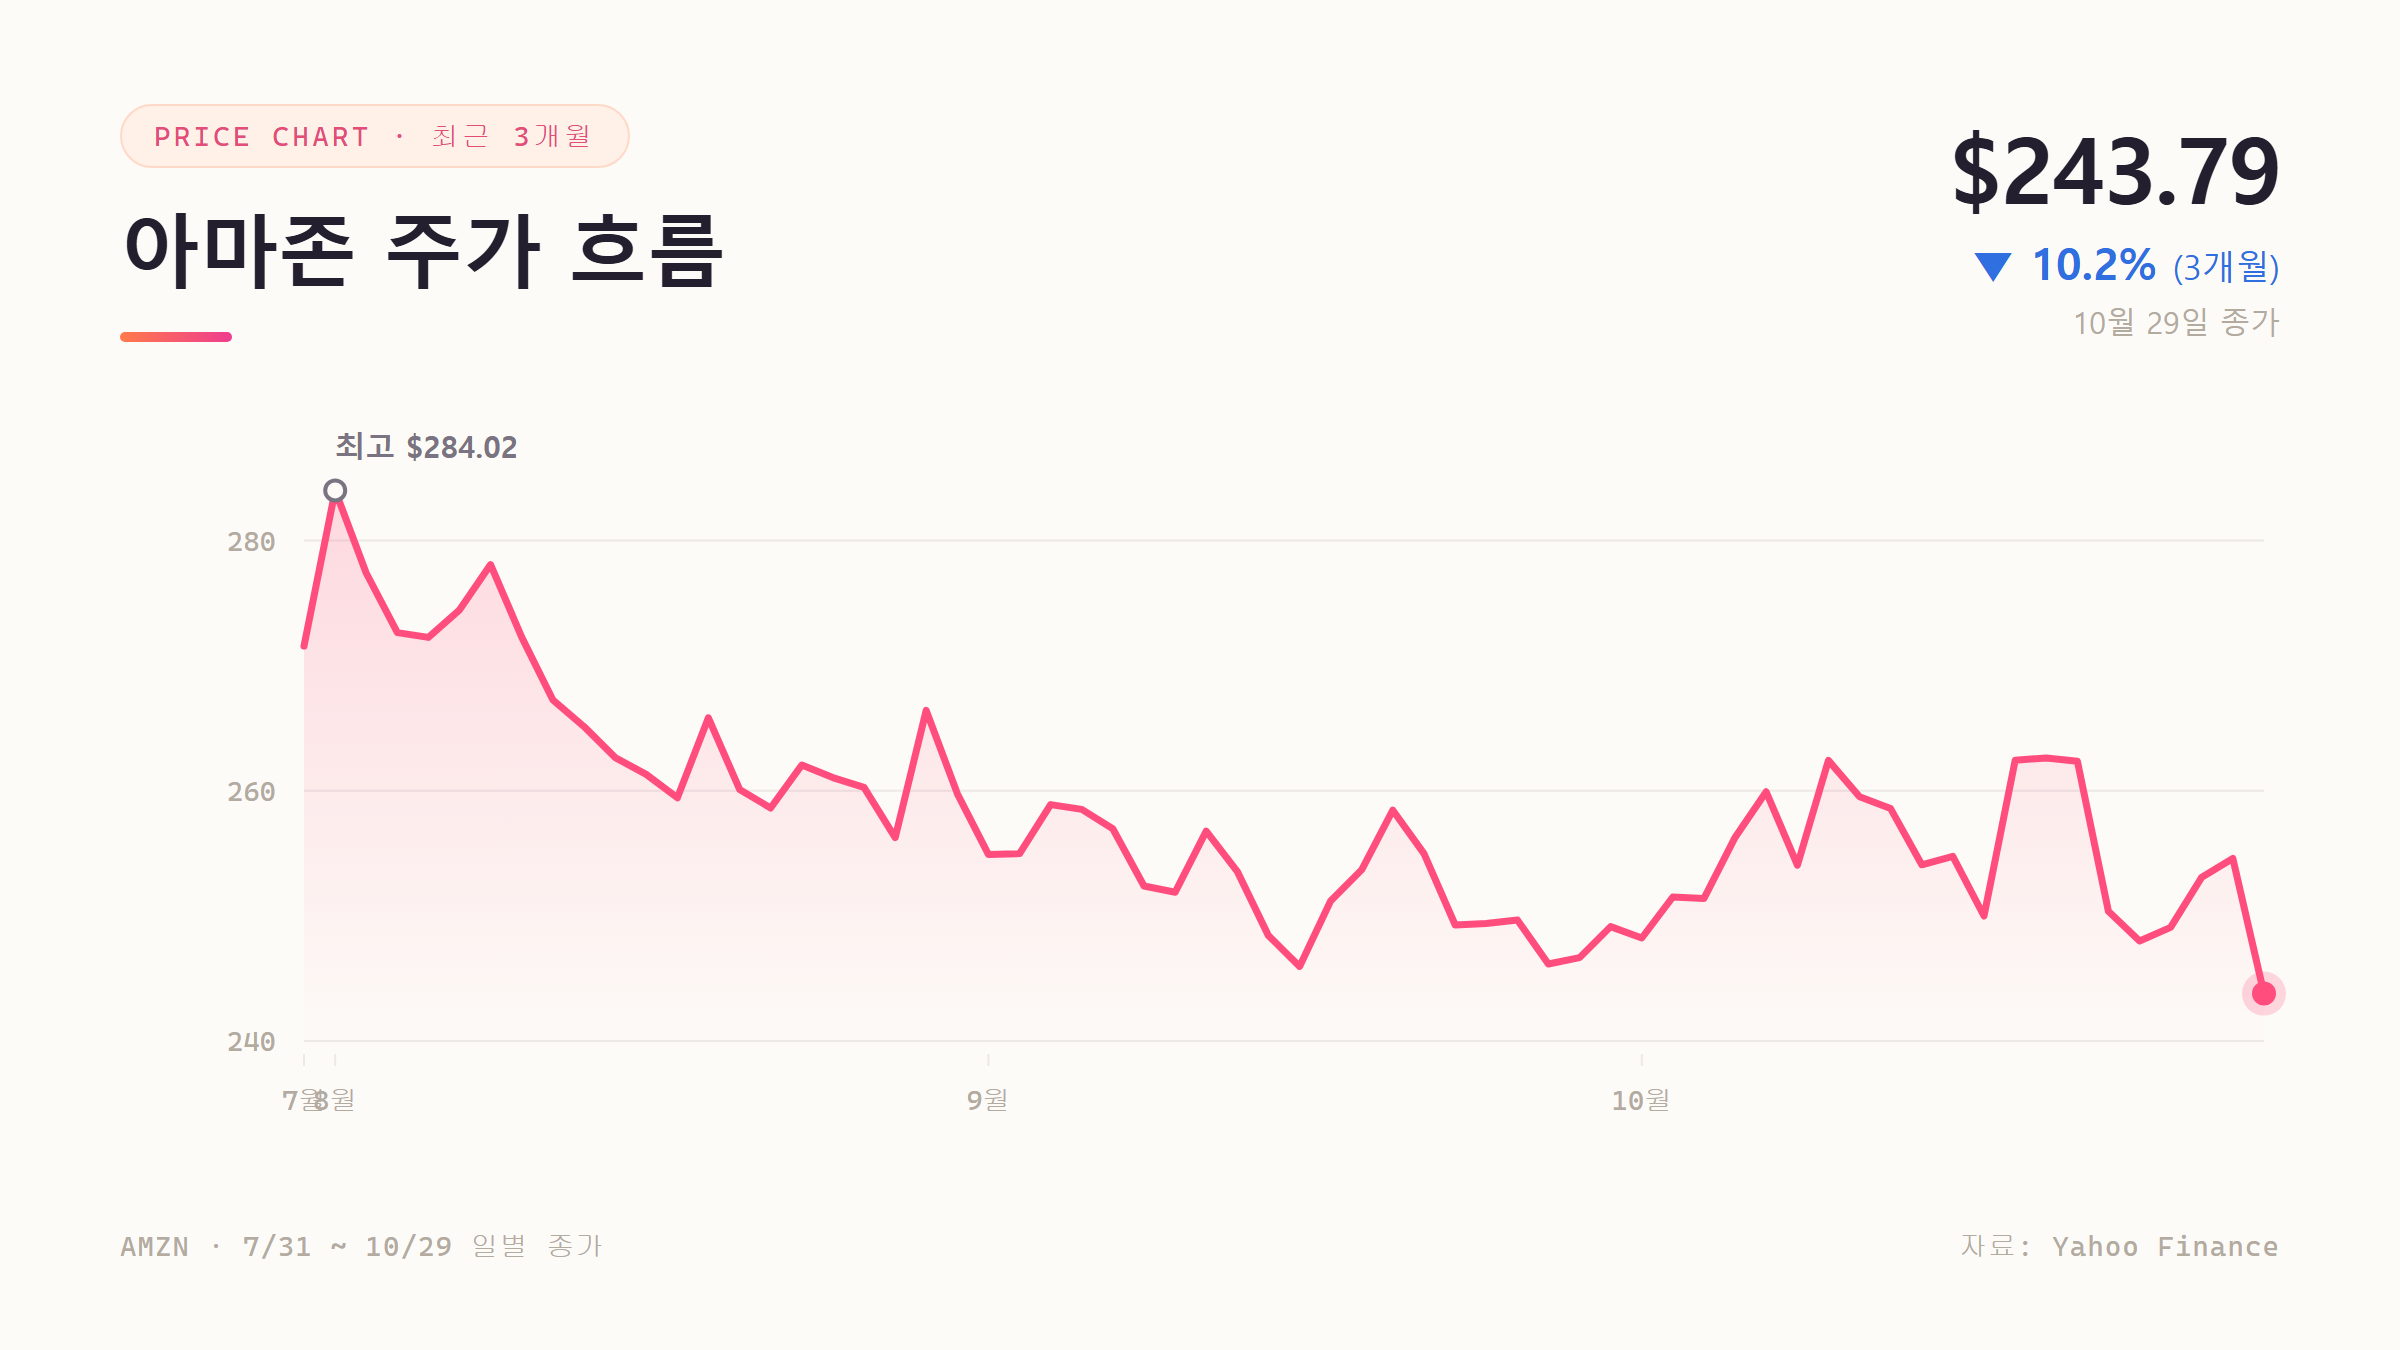
• 주가는 10월 29일 정규장에서 4.2% 내린 243.79달러로 마감했습니다. 등락률은 1주 -2.6%, 1개월 -2.2%, 3개월 -10.2%입니다. 실적 발표 직후 시간외 거래에서는 5% 넘게 추가로 하락했습니다. (자료: Yahoo Finance, 헤럴드경제)
• 4분기 매출 가이던스는 2,400억~2,470억 달러로 제시됐습니다. 시장에서는 대체로 기대에 못 미친다는 평가가 나왔습니다. (자료: Yahoo Finance, CoinDCX)
카테고리 관점에서 본 의미
AI 플랫폼 기업이라는 관점에서 보면 이번 실적의 주인공은 단연 AWS입니다. 39.3% 성장은 2021년 4분기 이후 가장 높은 수치입니다. 생성형 AI 수요가 클라우드 인프라 매출로 본격 이어지고 있다는 점을 숫자로 보여줬습니다. 경쟁사인 마이크로소프트와 구글 클라우드도 성장 속도를 높이고 있어, AI 인프라 시장 전체가 확장하는 흐름 속에서 아마존이 점유율을 지키고 있다는 의미가 있습니다. (자료: CNBC)
다만 AI 플랫폼 경쟁은 막대한 선투자를 필요로 합니다. 연간 2,200억 달러에 이르는 설비투자 때문에 잉여현금흐름이 3분기 연속 적자를 기록했습니다. 시장은 AI 투자가 언제 현금으로 돌아오는지에 더 민감하게 반응하고 있습니다. 이번 시간외 급락도 AWS 성장보다 현금흐름과 가이던스 부담을 더 크게 반영한 결과로 해석할 수 있습니다.
결국 아마존은 전자상거래·광고 중심 기업에서 AI 인프라 중심 기업으로 이익 구조가 바뀌는 과도기에 있습니다. AWS의 높은 성장률이 커머스와 광고 부문의 둔화, 그리고 투자 부담을 얼마나 상쇄할 수 있을지가 앞으로 기업가치 평가의 핵심이 될 것으로 보입니다.
투자자 관점에서 체크할 포인트
• AWS 성장률: 회사가 제시한 2027~2028년 연 40% 이상 성장 전망이 실제 분기 실적으로 이어지는지 확인할 필요가 있습니다.
• 잉여현금흐름: 3분기 연속 적자인 FCF가 언제 플러스로 돌아설지, 2,200억 달러 설비투자 계획에 변동이 생기는지 살펴봐야 합니다.
• 광고 부문: 3분기 광고 매출이 기대치를 10억 달러 이상 밑돈 것이 프라임데이 일정 변경에 따른 일시적 현상인지, 4분기 실적으로 확인해야 합니다.
• 연말 쇼핑 시즌: 4분기 매출 가이던스(2,400억~2,470억 달러)를 실제로 달성할 수 있을지가 단기 주가 흐름의 변수입니다.
• 주가 위치: 최근 3개월 동안 10.2% 하락한 만큼, 실적 발표 이후 주가가 안정되는지와 증권사 목표주가가 어떻게 조정되는지를 함께 볼 필요가 있습니다.
자주 묻는 질문
• Q. 아마존 3분기 실적 발표일은 언제였나요? A. 2026년 10월 29일(미국 시간) 장 마감 후 발표됐습니다. (자료: Amazon IR, CNBC)
• Q. 아마존 4분기 매출 가이던스는 얼마인가요? A. 2,400억~2,470억 달러로 제시됐습니다. (자료: Yahoo Finance, CoinDCX)
• Q. 아마존 AWS 3분기 매출은 얼마인가요? A. 459억 8,400만 달러로 전년 대비 39.3% 늘었습니다. (자료: 헤럴드경제, CNBC)
#아마존 #AMZN #아마존실적 #AWS #3분기실적 #잉여현금흐름 #AI설비투자 #앤디재시 #클라우드 #미국주식
'경제' 카테고리의 다른 글
| LIG D&A 주가 전망, 11월 5일 입찰제한 심리가 분수령 (1) | 2026.10.30 |
|---|---|
| 현대모비스 주가, 3분기 영업익 17.2% 늘었는데 5.4% 하락 (0) | 2026.10.30 |
| 메타 주가 전망, 공모가 625달러 밑으로 내려간 이유 (0) | 2026.10.30 |
| 삼성전자 주가, 영업익 107조에도 4.1% 하락한 이유 (0) | 2026.10.30 |
| 한화에어로스페이스 실적, 3분기 영업익 46% 감소 (1) | 2026.10.29 |


