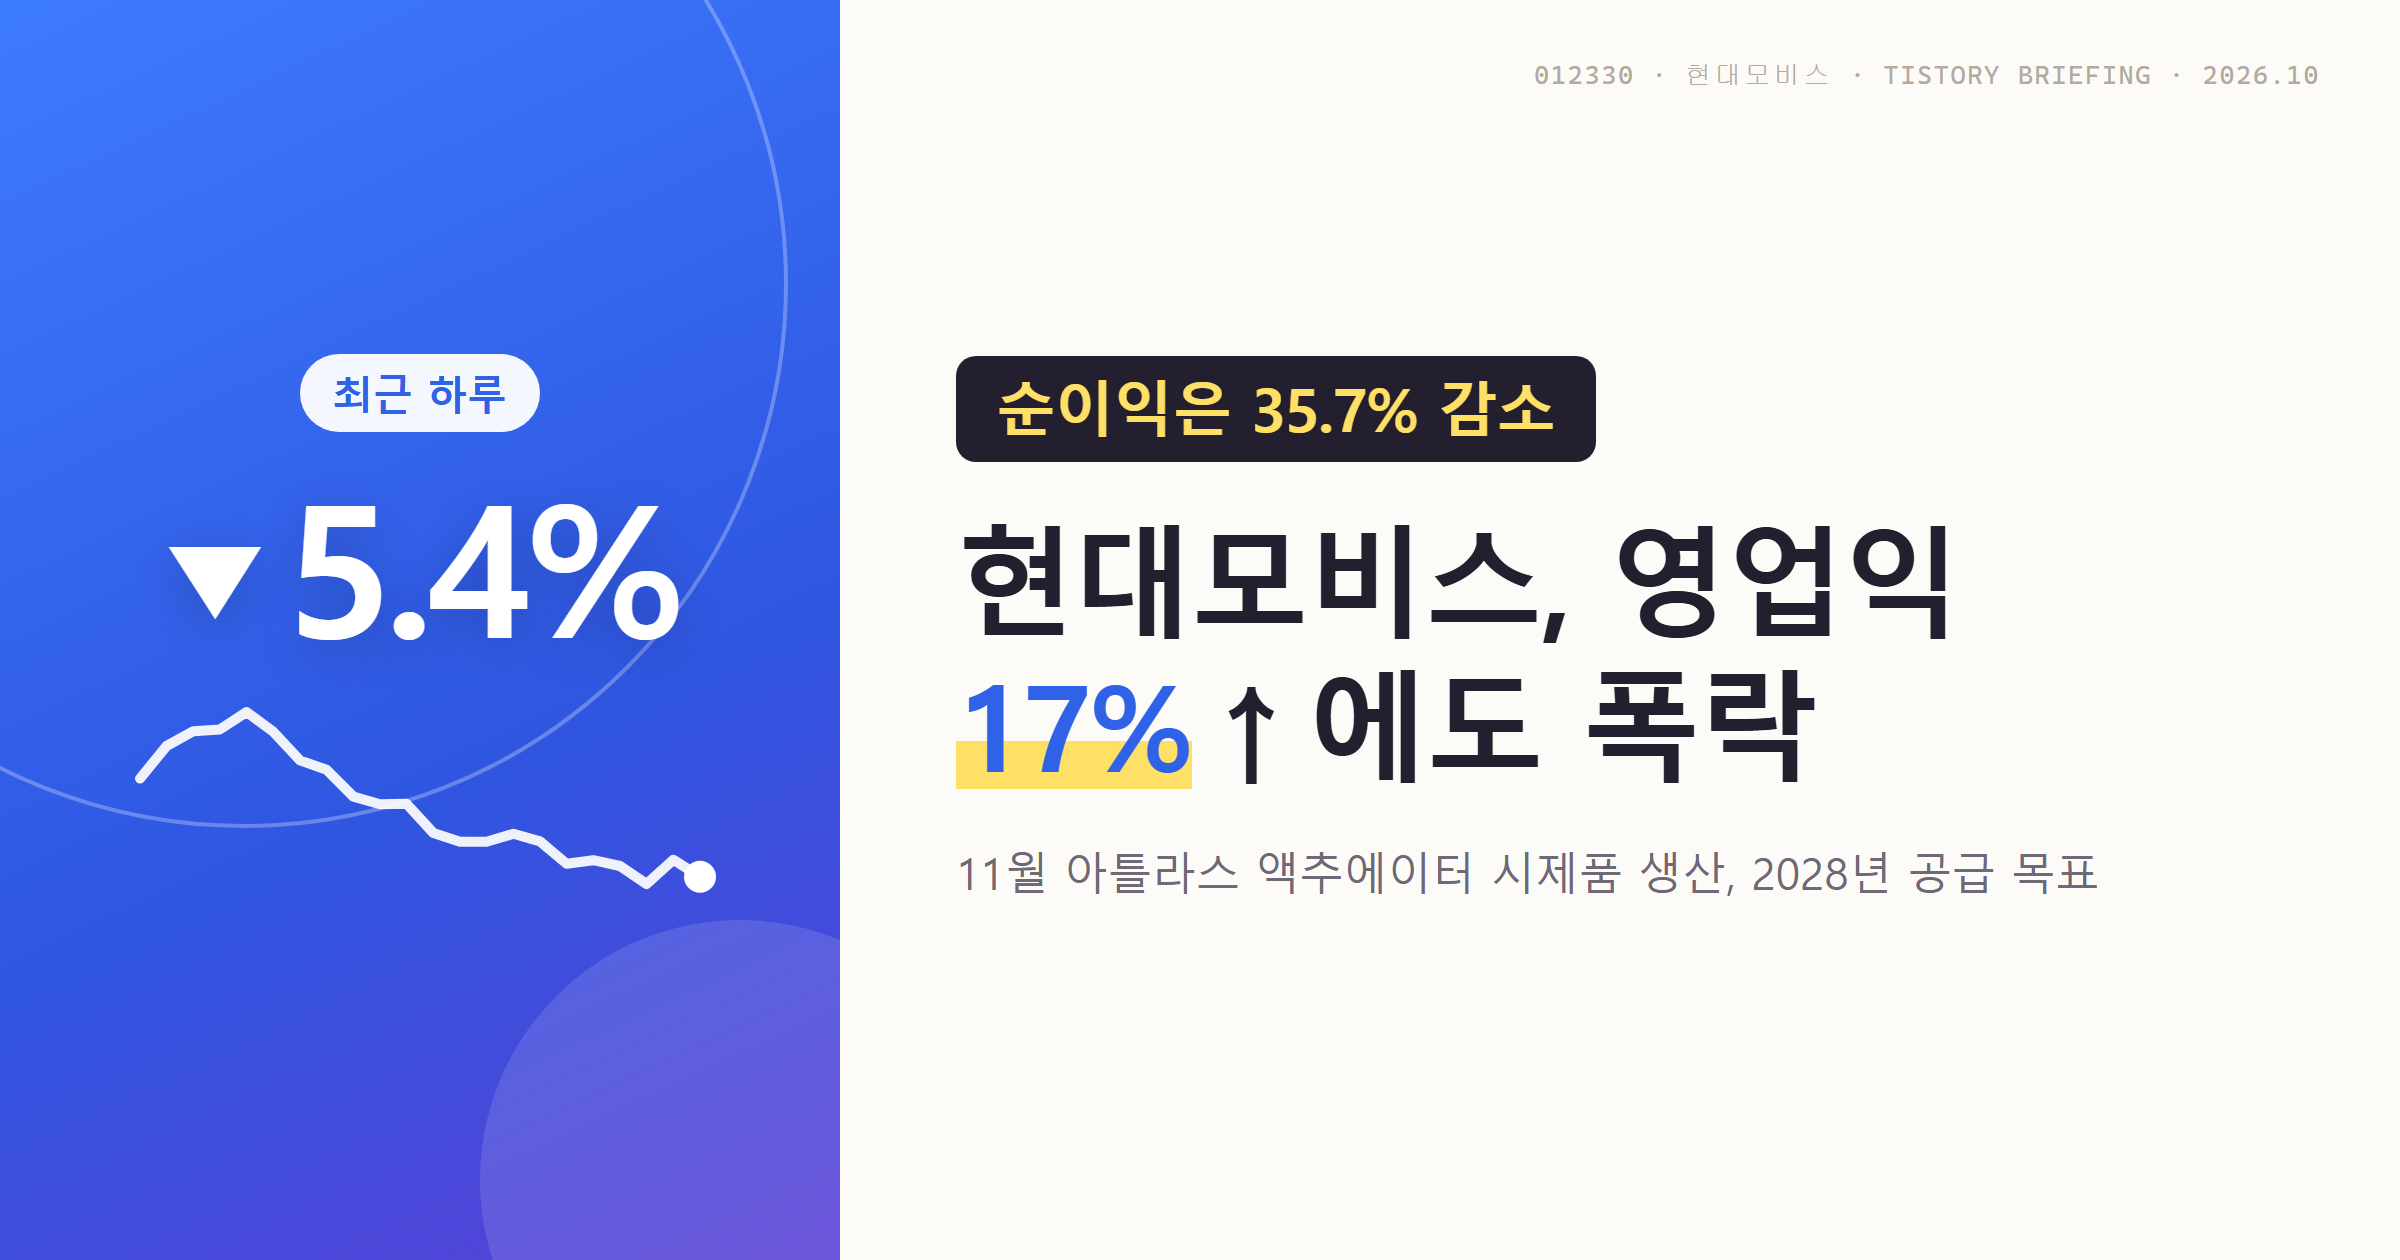
현대모비스 주가는 3분기 실적을 발표한 2026년 10월 30일 종가 334,000원으로 하루 만에 5.4% 하락했습니다. 이날 공시된 3분기 잠정실적에서 영업이익은 9,141억원으로 전년 같은 기간보다 17.2% 늘었습니다. 반면 당기순이익은 5,984억원으로 35.7% 줄면서 숫자 사이의 엇갈림이 두드러졌습니다. 회사는 같은 날 보스턴다이나믹스 휴머노이드 '아틀라스'용 액추에이터 시제품을 11월부터 생산하겠다는 로보틱스 계획도 내놓았습니다. 물리적 AI 기대와 실적 숫자가 엇갈린 이날의 흐름을 정리했습니다.
최신 뉴스 브리핑
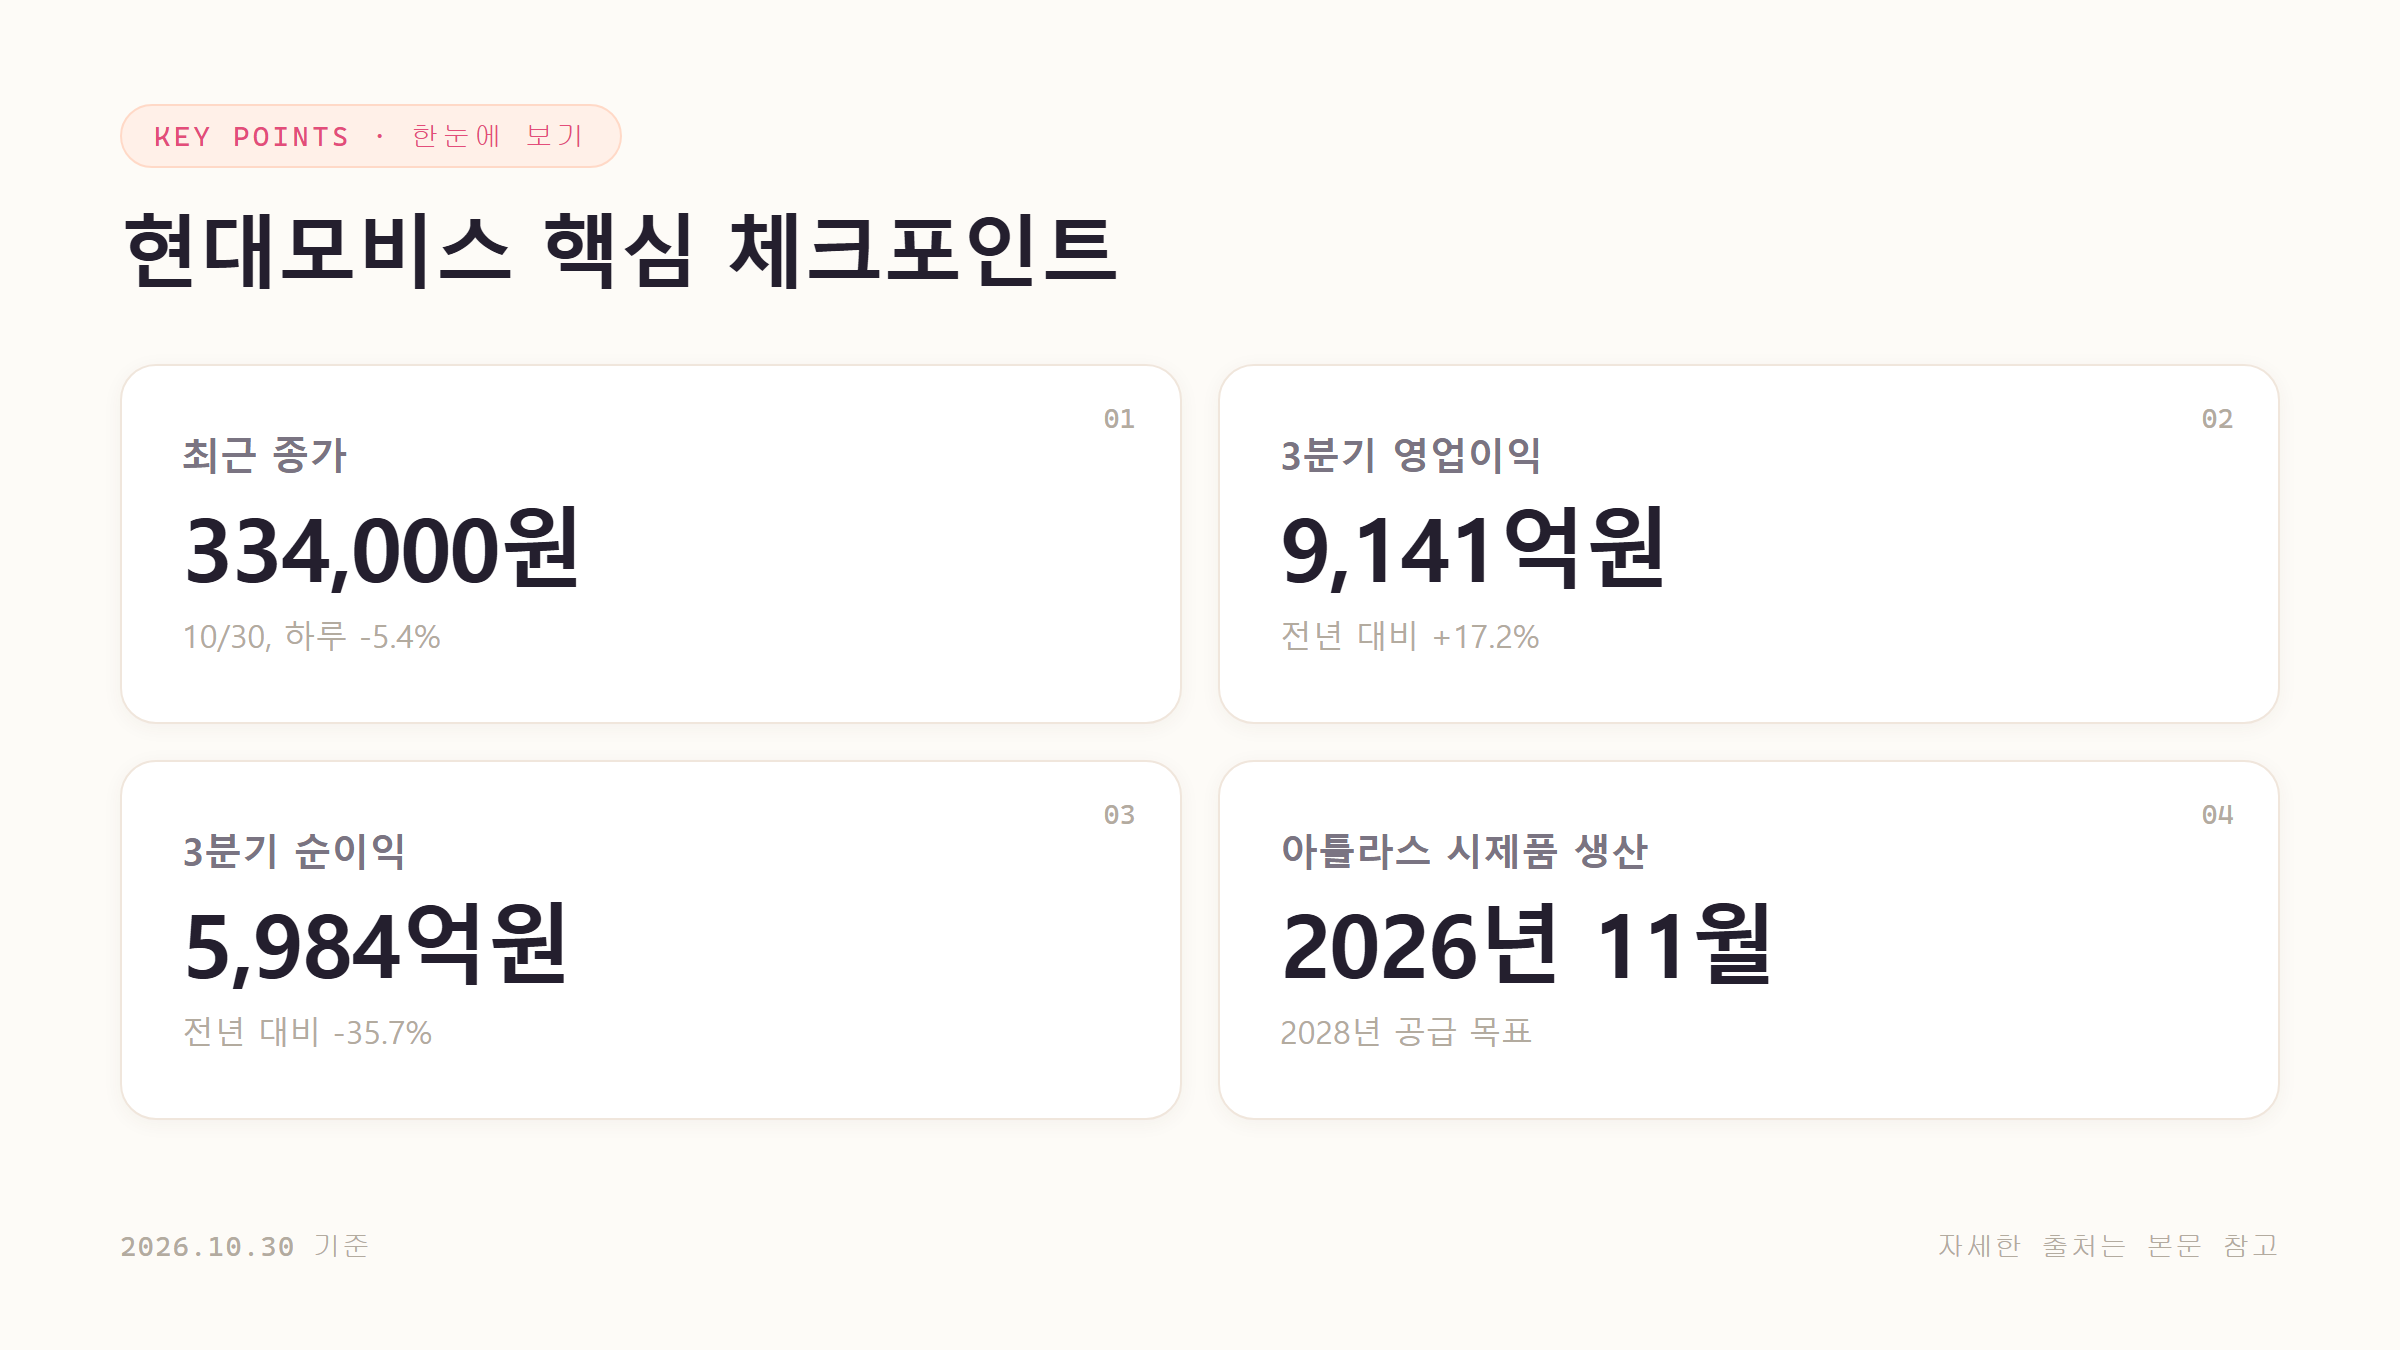
• 2026년 10월 30일 현대모비스는 3분기 잠정실적을 공시했습니다. 연결 기준 매출은 15조 7,233억원(전년 대비 +4.6%), 영업이익은 9,141억원(+17.2%), 당기순이익은 5,984억원(-35.7%)입니다. 기사에서는 순이익 감소 원인이 따로 설명되지 않았습니다. (자료: EBN, 글로벌이코노믹)
• 같은 날 현대모비스는 로보틱스 계획을 발표했습니다. 2026년 11월부터 경기도 의왕연구소에서 보스턴다이나믹스 휴머노이드 '아틀라스'용 액추에이터 시제품을 생산하고, 고객사와 성능·신뢰성을 검증해 2028년 무렵 공급을 시작한다는 목표입니다. 로봇 전담 조직을 새로 만들고 인력은 약 2배로 늘릴 계획입니다. (자료: EBN, 뉴스1)
• 2026년 10월 30일 장중 주가는 오후 2시 55분 기준 329,500원까지 밀려 전 거래일보다 6.66% 낮게 거래됐습니다. 해당 보도는 단기 움직임을 한 가지 요인으로 설명하기 어렵다고 짚었습니다. (자료: 잡포스트)
• 실적 발표 전에는 증권사들의 목표주가 하향이 이어졌습니다. 한화투자증권은 3분기 실적이 시장 기대치를 밑돌 것으로 보고 목표주가를 81만원에서 80만원으로, 삼성증권은 원화 강세와 현대차 판매 둔화 우려를 들어 80만원에서 65만원으로 낮췄습니다. (자료: 이데일리, 파이낸셜뉴스)
최근 주가 및 실적 스냅샷

• 최근 종가는 334,000원(2026년 10월 30일)입니다. 하루 -5.4%, 1주 +1.7%, 1개월 -9.0%, 3개월 -24.7%로 단기 반등 뒤 다시 큰 폭으로 밀린 흐름입니다. (자료: Yahoo Finance)
• 3분기 영업이익률은 5.8%로 1년 전 5.2%보다 0.6%포인트 높아졌습니다. 다만 직전 분기와 비교하면 매출은 3.7%, 영업이익은 6.3% 줄었습니다. (자료: 글로벌이코노믹, EBN)
• 1~3분기 누적 매출은 47조 6,085억원(+4.1%), 누적 영업이익은 2조 6,919억원(+10.9%)입니다. 누적 순이익은 2조 5,417억원으로 12.3% 감소했습니다. (자료: EBN)
• 부문별로는 유럽 중심의 전기차 부품 공급 확대와 제품 믹스 개선에 힘입어 모듈·핵심부품 부문이 2개 분기 연속 흑자를 냈습니다. A/S부품은 글로벌 판매 증가와 우호적인 환율, 일부 국가의 관세 부담 완화로 안정적인 실적을 유지했습니다. (자료: 글로벌이코노믹)
카테고리 관점에서 본 의미
물리적 AI 관점에서 현대모비스가 주목받는 이유는 휴머노이드 로봇의 '관절'에 해당하는 액추에이터입니다. 이번 발표로 보스턴다이나믹스 아틀라스용 액추에이터가 시제품 생산 단계에 들어간다는 일정이 처음 구체화됐습니다. 회사는 2028년 무렵 공급을 목표로 표준화·모듈화를 추진하고, 핸드 그리퍼·인지 모듈·제어기까지 로봇 부품군을 넓혀 여러 휴머노이드 제조사에 공급하겠다는 구상을 밝혔습니다. (자료: EBN, 글로벌이코노믹)
증권가는 이 로봇 부품 사업을 근거로 목표주가를 올려 왔습니다. 신한투자증권은 아틀라스 판매량을 2030년 5만 대로 가정하면 2030년 로봇 액추에이터 매출이 2조원을 넘을 수 있다고 봤습니다. KB증권은 2035년 아틀라스 150만 대 양산을 가정할 때 휴머노이드 관련 영업이익을 13조원으로 추정했습니다. 다만 두 전망 모두 장기 양산 가정에 기대고 있어, 실제 공급이 2028년 이후라는 점을 함께 봐야 합니다. (자료: 스마트투데이, 아시아경제)
회사는 2026년 연간 연구개발 투자가 처음으로 2조원을 넘을 것으로 전망했습니다. 로봇 조직과 인력을 늘리는 단계인 만큼 당분간 비용 부담이 커질 수 있습니다. 본업인 전동화·A/S 이익이 이 투자를 얼마나 받쳐 줄지가 물리적 AI 기업으로 재평가받는 과정의 핵심 변수입니다. (자료: EBN)
투자자 관점에서 체크할 포인트
• 순이익 감소의 원인: 영업이익이 17.2% 늘었는데도 순이익이 35.7% 줄었습니다. 원인이 공개된 보도에서 설명되지 않았으므로, 향후 분기보고서와 IR 자료에서 영업외 손익과 지분법 손익을 확인해 볼 필요가 있습니다.
• 아틀라스 액추에이터 일정: 11월 시제품 생산 이후 고객사 성능·신뢰성 검증이 순조로운지, 2028년 공급 목표가 유지되는지가 로봇 기대감을 좌우할 수 있습니다.
• 환율과 A/S 수익성: 증권사들은 원화 강세를 A/S 부문 이익률과 목표주가 하향의 요인으로 꼽아 왔습니다. 환율 흐름을 함께 지켜볼 만합니다.
• 직전 분기 대비 둔화: 3분기 매출과 영업이익이 2분기보다 각각 3.7%, 6.3% 줄었습니다. 4분기에 회복 흐름이 나오는지 확인이 필요합니다.
• 3개월 -24.7%의 큰 조정: 로봇 기대감으로 올랐던 주가가 크게 되돌려진 상태입니다. 증권사들이 실적 발표 뒤 추정치와 목표주가를 어떻게 조정하는지 살펴보시기 바랍니다.
자주 묻는 질문
• Q. 현대모비스 3분기 실적 발표일은 언제였나요? A. 2026년 10월 30일 잠정실적을 공시했습니다. 매출은 15조 7,233억원, 영업이익은 9,141억원, 순이익은 5,984억원입니다. (자료: EBN)
• Q. 현대모비스 증권사 목표주가는 얼마인가요? A. 실적 발표 전 한화투자증권은 목표주가를 80만원으로, 삼성증권은 65만원으로 낮췄습니다. 키움증권은 10월 13일자 보고서에서 64만원을 제시했습니다. (자료: 이데일리, 파이낸셜뉴스, 키움증권)
• Q. 현대모비스 아틀라스 액추에이터는 언제 공급되나요? A. 2026년 11월 의왕연구소에서 시제품 생산을 시작하고, 검증을 거쳐 2028년 무렵 공급을 목표로 하고 있습니다. (자료: EBN)
#현대모비스 #012330 #현대모비스주가 #3분기실적 #아틀라스액추에이터 #보스턴다이나믹스 #휴머노이드로봇 #물리적AI #피지컬AI #목표주가
'경제' 카테고리의 다른 글
| 메타 주가 전망, 공모가 625달러 밑으로 내려간 이유 (0) | 2026.10.30 |
|---|---|
| 삼성전자 주가, 영업익 107조에도 4.1% 하락한 이유 (0) | 2026.10.30 |
| 한화에어로스페이스 실적, 3분기 영업익 46% 감소 (1) | 2026.10.29 |
| GE버노바 실적 발표일, 하루 4.7% 반등 후 3분기 성적표 (3) | 2026.10.28 |
| SK텔레콤 목표주가, 유진투자증권 13만5700원 상향 (0) | 2026.10.28 |


