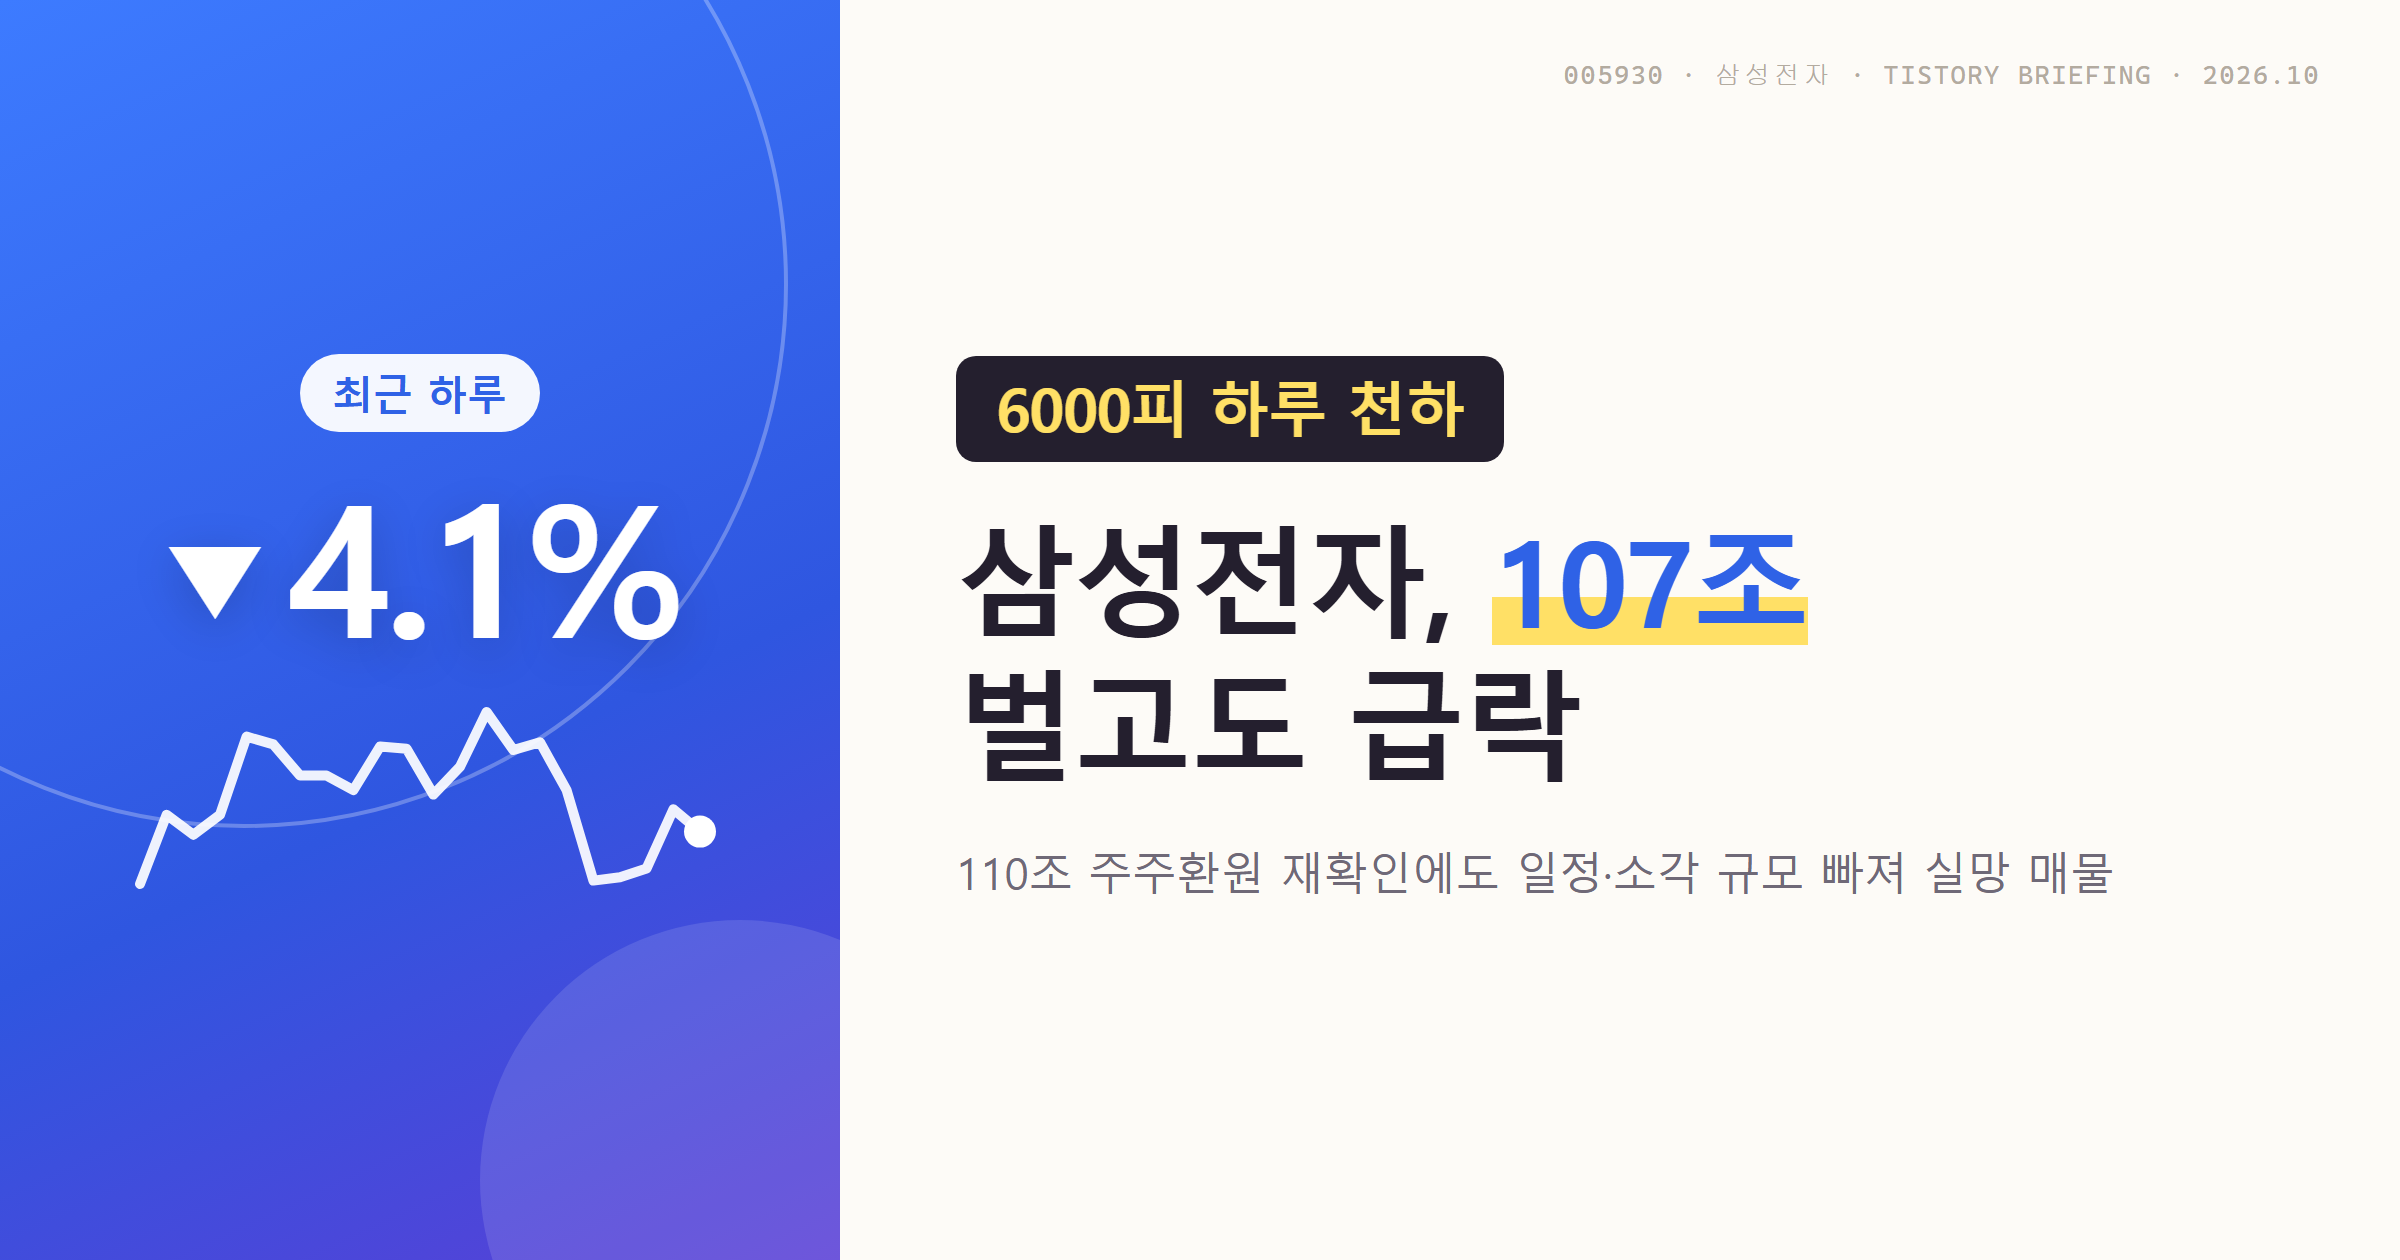
삼성전자 주가가 분기 영업이익 107조원이라는 사상 최대 실적 발표 당일 오히려 4.1% 하락하며 232,000원에 마감했습니다. 삼성전자는 2026년 10월 29일 3분기 확정 실적을 공개했습니다. 연결 기준 매출은 195조 2,532억원, 영업이익은 107조 4,405억원이었고, 반도체(DS) 부문 영업이익만 106.5조원으로 처음 100조원을 넘었습니다. 그러나 같은 날 콘퍼런스콜에서 최대 110조원 규모 주주환원 계획을 재확인하는 데 그치고 구체적인 일정과 자사주 소각 규모를 내놓지 않자 실망 매물이 쏟아졌습니다. 코스피도 하루 만에 6000선을 내줬습니다. 역대급 실적과 주가가 엇갈린 배경, 그리고 앞으로 확인할 일정을 정리했습니다.
최신 뉴스 브리핑
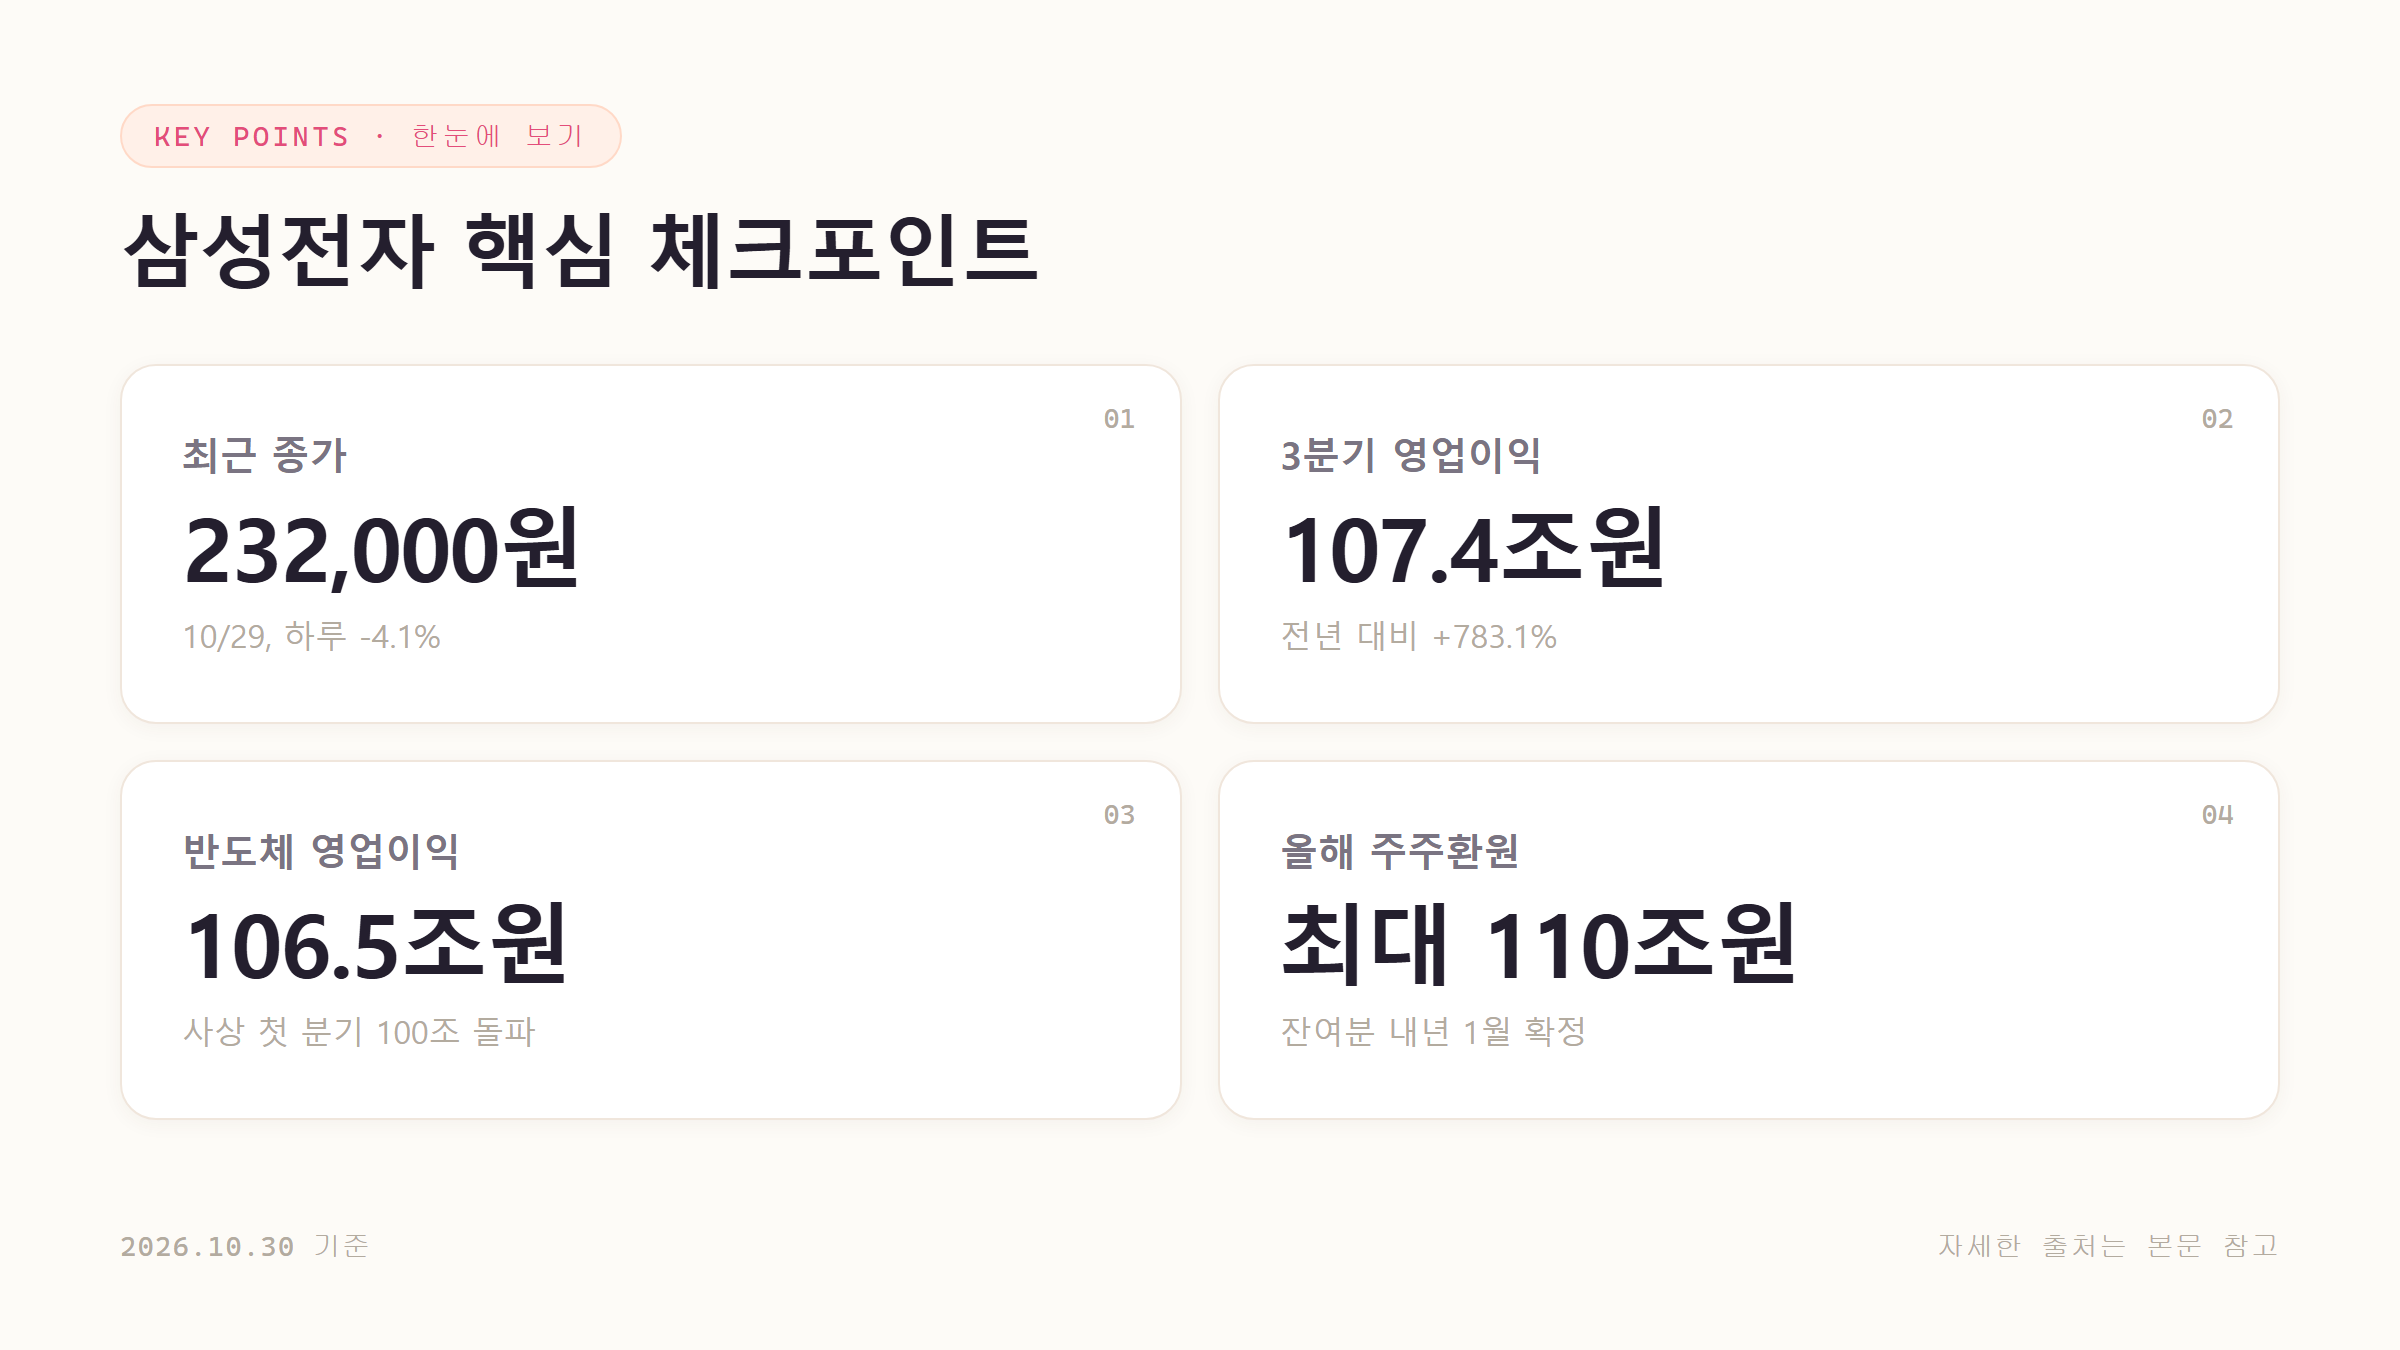
• 2026-10-29: 삼성전자가 3분기 확정 실적을 발표했습니다. 매출 195조 2,532억원, 영업이익 107조 4,405억원으로 영업이익은 전년 동기 대비 783.1% 늘었습니다. 회사 측은 글로벌 테크 기업 중 처음으로 분기 영업이익 100조원을 넘었다고 밝혔습니다. (자료: 삼성전자 뉴스룸, 세계일보)
• 2026-10-29: 콘퍼런스콜에서 3분기 현금배당 30조원을 포함한 올해 최대 110조원 규모의 주주환원 계획을 재확인했습니다. 다만 구체적인 일정과 자사주 소각 규모는 빠졌고, 나머지 재원(최대 75조원)은 내년 1월에 확정하기로 했습니다. (자료: 한국경제, SBS)
• 2026-10-29: 주가는 개장 직후 3% 가까이 올라 249,000원까지 갔지만, 오전 10시 전후 콘퍼런스콜이 시작되면서 급락으로 돌아섰습니다. 종가는 232,000원(-4.1%)이었고 삼성전자우도 3.26% 내린 183,900원에 마감했습니다. 코스피는 하루 만에 6000선을 내줬습니다. (자료: 머니투데이, 한국경제)
• 2026-10-29~30: 회사 측은 고대역폭메모리(HBM)의 내년 물량이 이미 완판됐다고 밝혔습니다. 3분기 반도체 부문 실적 개선의 주된 요인으로는 HBM4 판매 확대를 꼽았습니다. (자료: 서울신문, 삼성전자 뉴스룸)
최근 주가 및 실적 스냅샷

• 3분기 전사 실적: 매출 195.3조원(전분기 대비 +14%), 영업이익 107.4조원(전분기 대비 +20%, 전년 동기 대비 +783.1%)입니다. 4분기 연속으로 매출과 영업이익 모두 최대치를 경신했습니다. (자료: 삼성전자 뉴스룸, 세계일보)
• 부문별 실적: 반도체(DS)는 매출 147.1조원, 영업이익 106.5조원으로 역대 최대입니다. DX 부문은 갤럭시 Z 폴드8 출시 효과로 매출 52.1조원을 기록했지만, 부품 원가 상승 탓에 영업이익은 0.8조원에 그쳤습니다. (자료: 삼성전자 뉴스룸)
• 기타 지표: 보통주 주당순이익은 11,462원으로 사상 최고치입니다. 회사 측은 환율 하락으로 영업이익이 전분기 대비 약 10조원 줄어드는 영향이 있었다고 설명했습니다. (자료: 삼성전자 뉴스룸)
• 주가 흐름: 최근 종가는 232,000원(2026-10-29)입니다. 하루 -4.1%, 1주 +8.2%, 1개월 -14.1%, 3개월 +11.3%로, 단기 반등 뒤 실적 발표일에 다시 밀린 모습입니다. (자료: Yahoo Finance)
• 반복된 패턴: 올해 1월 29일, 4월 30일, 7월 30일에도 실적 발표일에 주가가 하락했고, 이번에도 같은 흐름이 이어졌습니다. (자료: 스페셜타임스)
카테고리 관점에서 본 의미
하드웨어 기업으로서 삼성전자의 이익 구조는 이번 분기에 사실상 반도체 한 축으로 쏠렸습니다. 전사 영업이익 107.4조원 가운데 반도체 부문이 106.5조원을 차지해 99% 수준입니다. 스마트폰·가전 등 완제품을 맡는 DX 부문은 매출이 늘었는데도 부품 원가 상승으로 이익이 0.8조원에 머물렀습니다. 메모리 가격 상승이 반도체 부문에는 호재가 되지만 완제품 부문에는 원가 부담으로 돌아오는 구조가 그대로 드러난 셈입니다.
HBM4 판매 확대와 내년 HBM 물량 완판 발언은 AI 서버 수요가 메모리 하드웨어 업황을 계속 떠받치고 있다는 신호로 읽힙니다. 한국경제는 HBM4가 내년 1분기부터 D램 평균판매가격 상승을 이끌 것으로 보면서, 삼성전자 PER이 약 4배 수준이라 밸류에이션 할인 요인이 크지 않다고 분석한 바 있습니다.
이번 주가 반응은 시장이 이미 실적 자체보다 이익을 어떻게 배분하는지에 더 주목하고 있다는 점을 보여줍니다. 사상 최대 실적이 어느 정도 예상된 상황에서 주주환원의 구체성이 새 변수가 됐고, 남은 재원 규모를 확정하기로 한 내년 1월이 다음 분기점으로 떠올랐습니다.
투자자 관점에서 체크할 포인트
• 주주환원 구체화 시점: 최대 110조원 중 나머지 재원(최대 75조원)의 확정 시점이 내년 1월로 제시됐습니다. 자사주 소각 규모와 일정이 나오는지 확인할 필요가 있습니다. (자료: 한국경제, SBS)
• HBM4 공급과 가격: 내년 HBM 물량 완판 발언이 실제 계약 가격과 출하량으로 이어지는지, 경쟁사 동향과 함께 볼 필요가 있습니다.
• 환율 변수: 3분기에 환율 하락만으로 영업이익이 약 10조원 줄었다고 설명한 만큼, 원·달러 환율 흐름이 4분기 실적에 영향을 줄 수 있습니다.
• DX 부문 수익성: 메모리 가격 상승이 스마트폰·가전 부품 원가를 끌어올리는 구조라, 완제품 부문 이익률이 더 떨어질지 지켜볼 필요가 있습니다.
• 증권사 목표주가 편차: BNK투자증권 27만원부터 노무라증권 67만원까지 전망이 크게 갈려 있어, 실적 발표 이후 목표가 조정 흐름을 확인할 필요가 있습니다. (자료: Mitrade 정리)
자주 묻는 질문
• Q. 삼성전자 3분기 배당 규모는 얼마인가요? A. 3분기 현금배당은 30조원이며, 이를 포함해 올해 최대 110조원 규모의 주주환원이 계획돼 있습니다. (자료: 서울신문, 한국경제)
• Q. 삼성전자 추가 주주환원은 언제 확정되나요? A. 나머지 재원(최대 75조원)의 확정 시점은 내년 1월로 제시됐습니다. (자료: 한국경제, SBS)
• Q. 삼성전자 증권사 목표주가는 얼마인가요? A. LS증권은 9월 1일 HBM4 수율 개선을 근거로 목표주가를 45만원으로 올렸습니다. 증권가 전반의 범위는 BNK투자증권 27만원부터 노무라증권 67만원까지입니다. (자료: 아시아경제, Mitrade)
#삼성전자 #005930 #삼성전자3분기실적 #영업이익107조 #주주환원 #HBM4 #자사주소각 #6000피 #반도체슈퍼사이클
'경제' 카테고리의 다른 글
| 현대모비스 주가, 3분기 영업익 17.2% 늘었는데 5.4% 하락 (0) | 2026.10.30 |
|---|---|
| 메타 주가 전망, 공모가 625달러 밑으로 내려간 이유 (0) | 2026.10.30 |
| 한화에어로스페이스 실적, 3분기 영업익 46% 감소 (1) | 2026.10.29 |
| GE버노바 실적 발표일, 하루 4.7% 반등 후 3분기 성적표 (3) | 2026.10.28 |
| SK텔레콤 목표주가, 유진투자증권 13만5700원 상향 (0) | 2026.10.28 |


