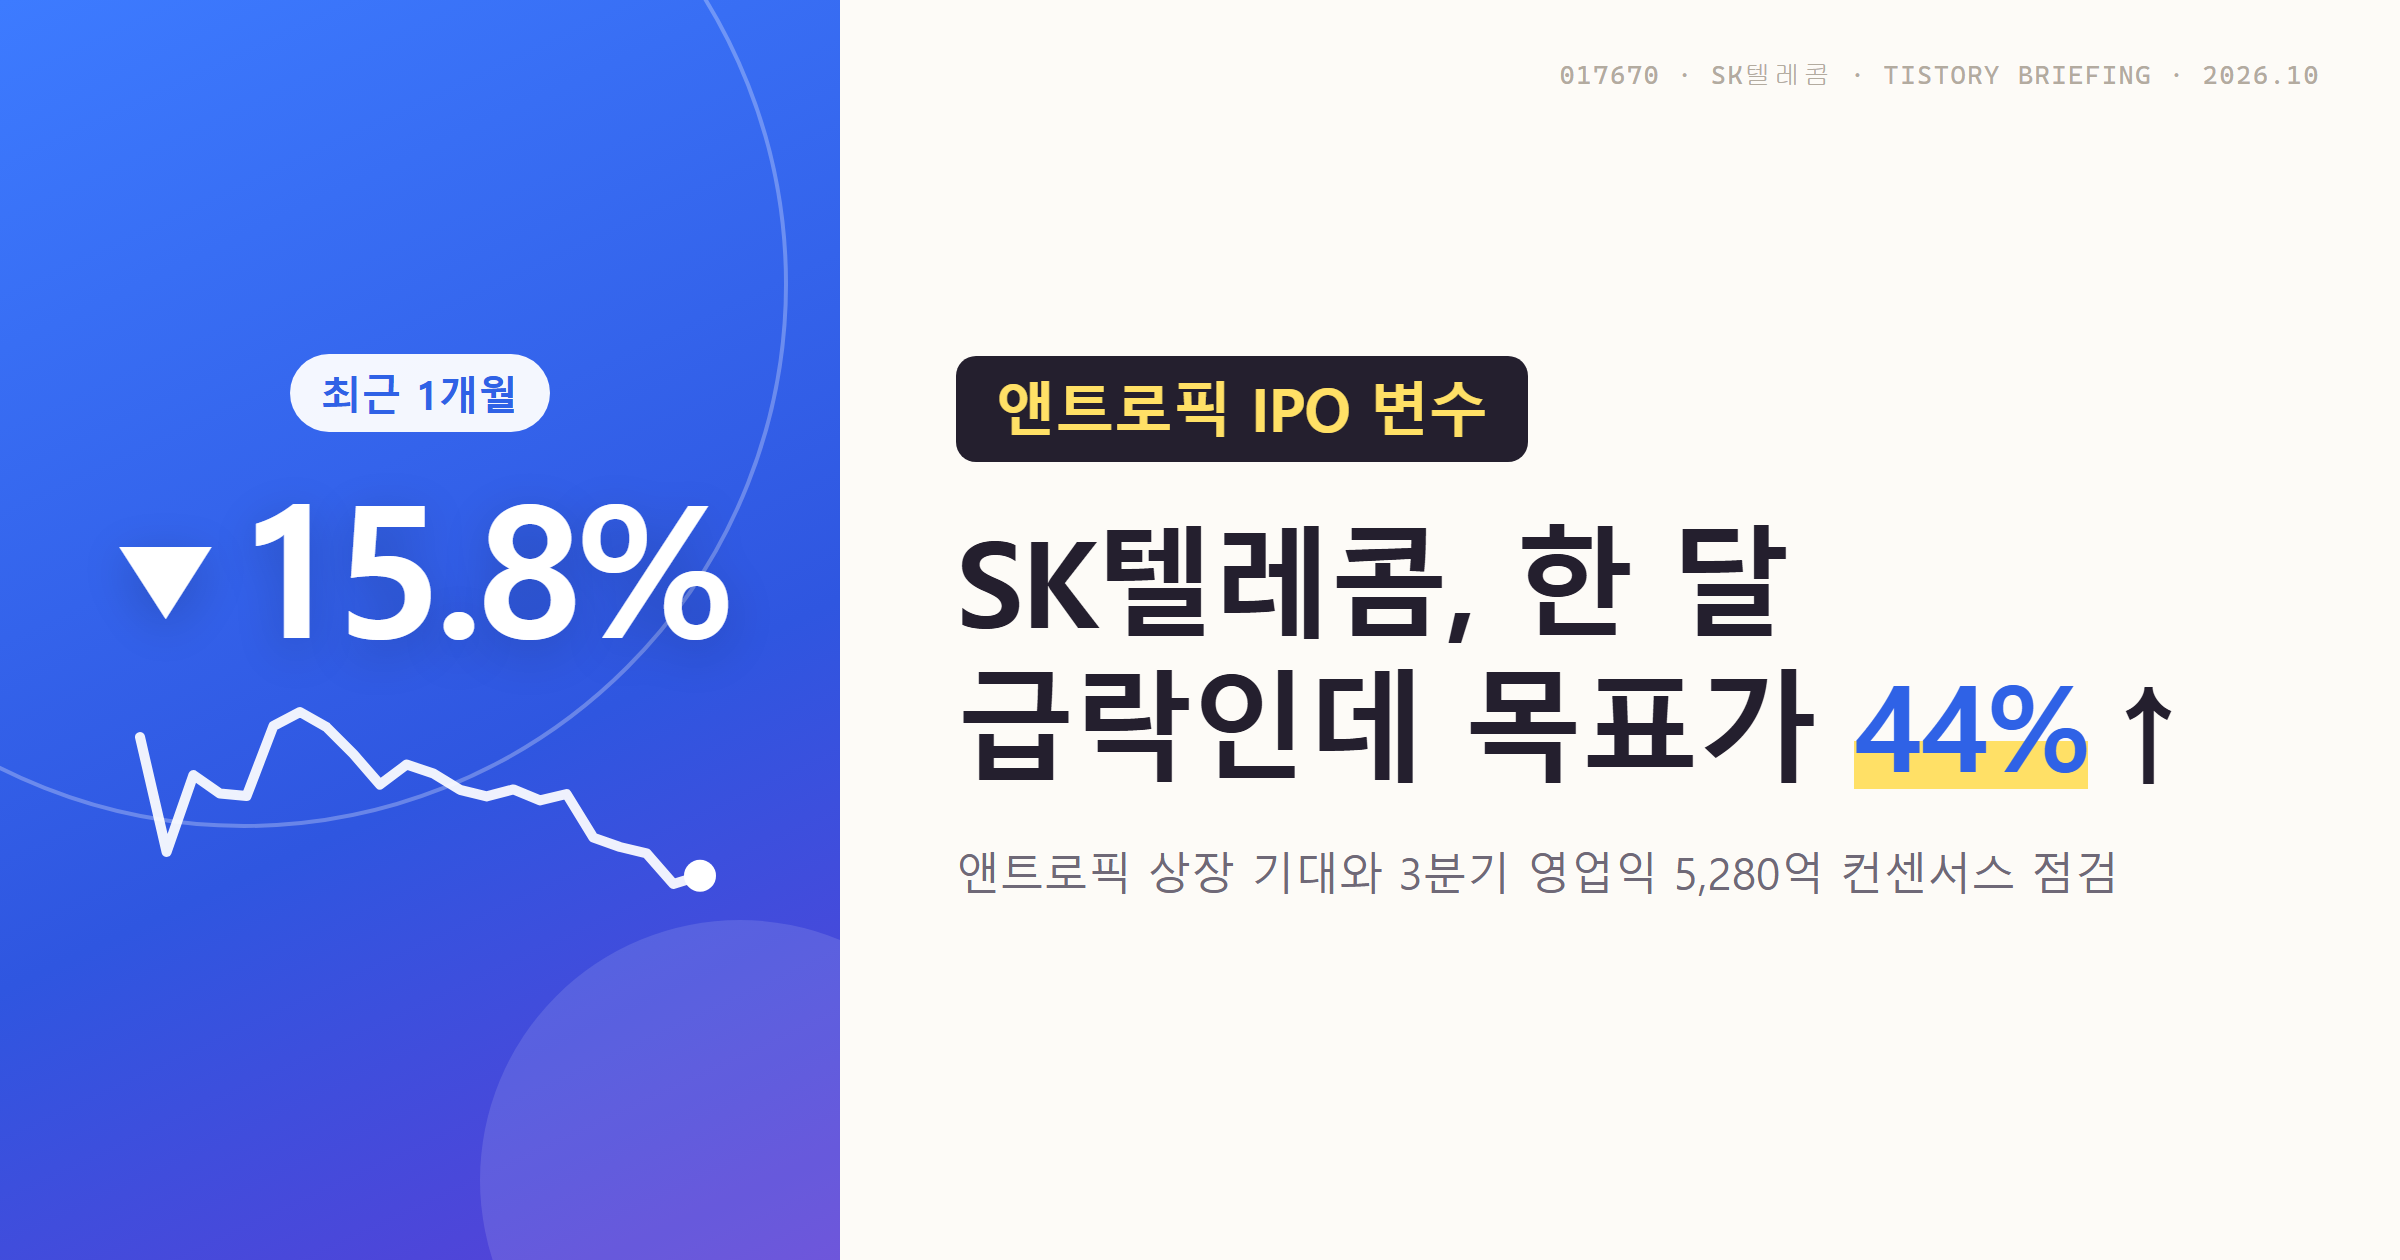
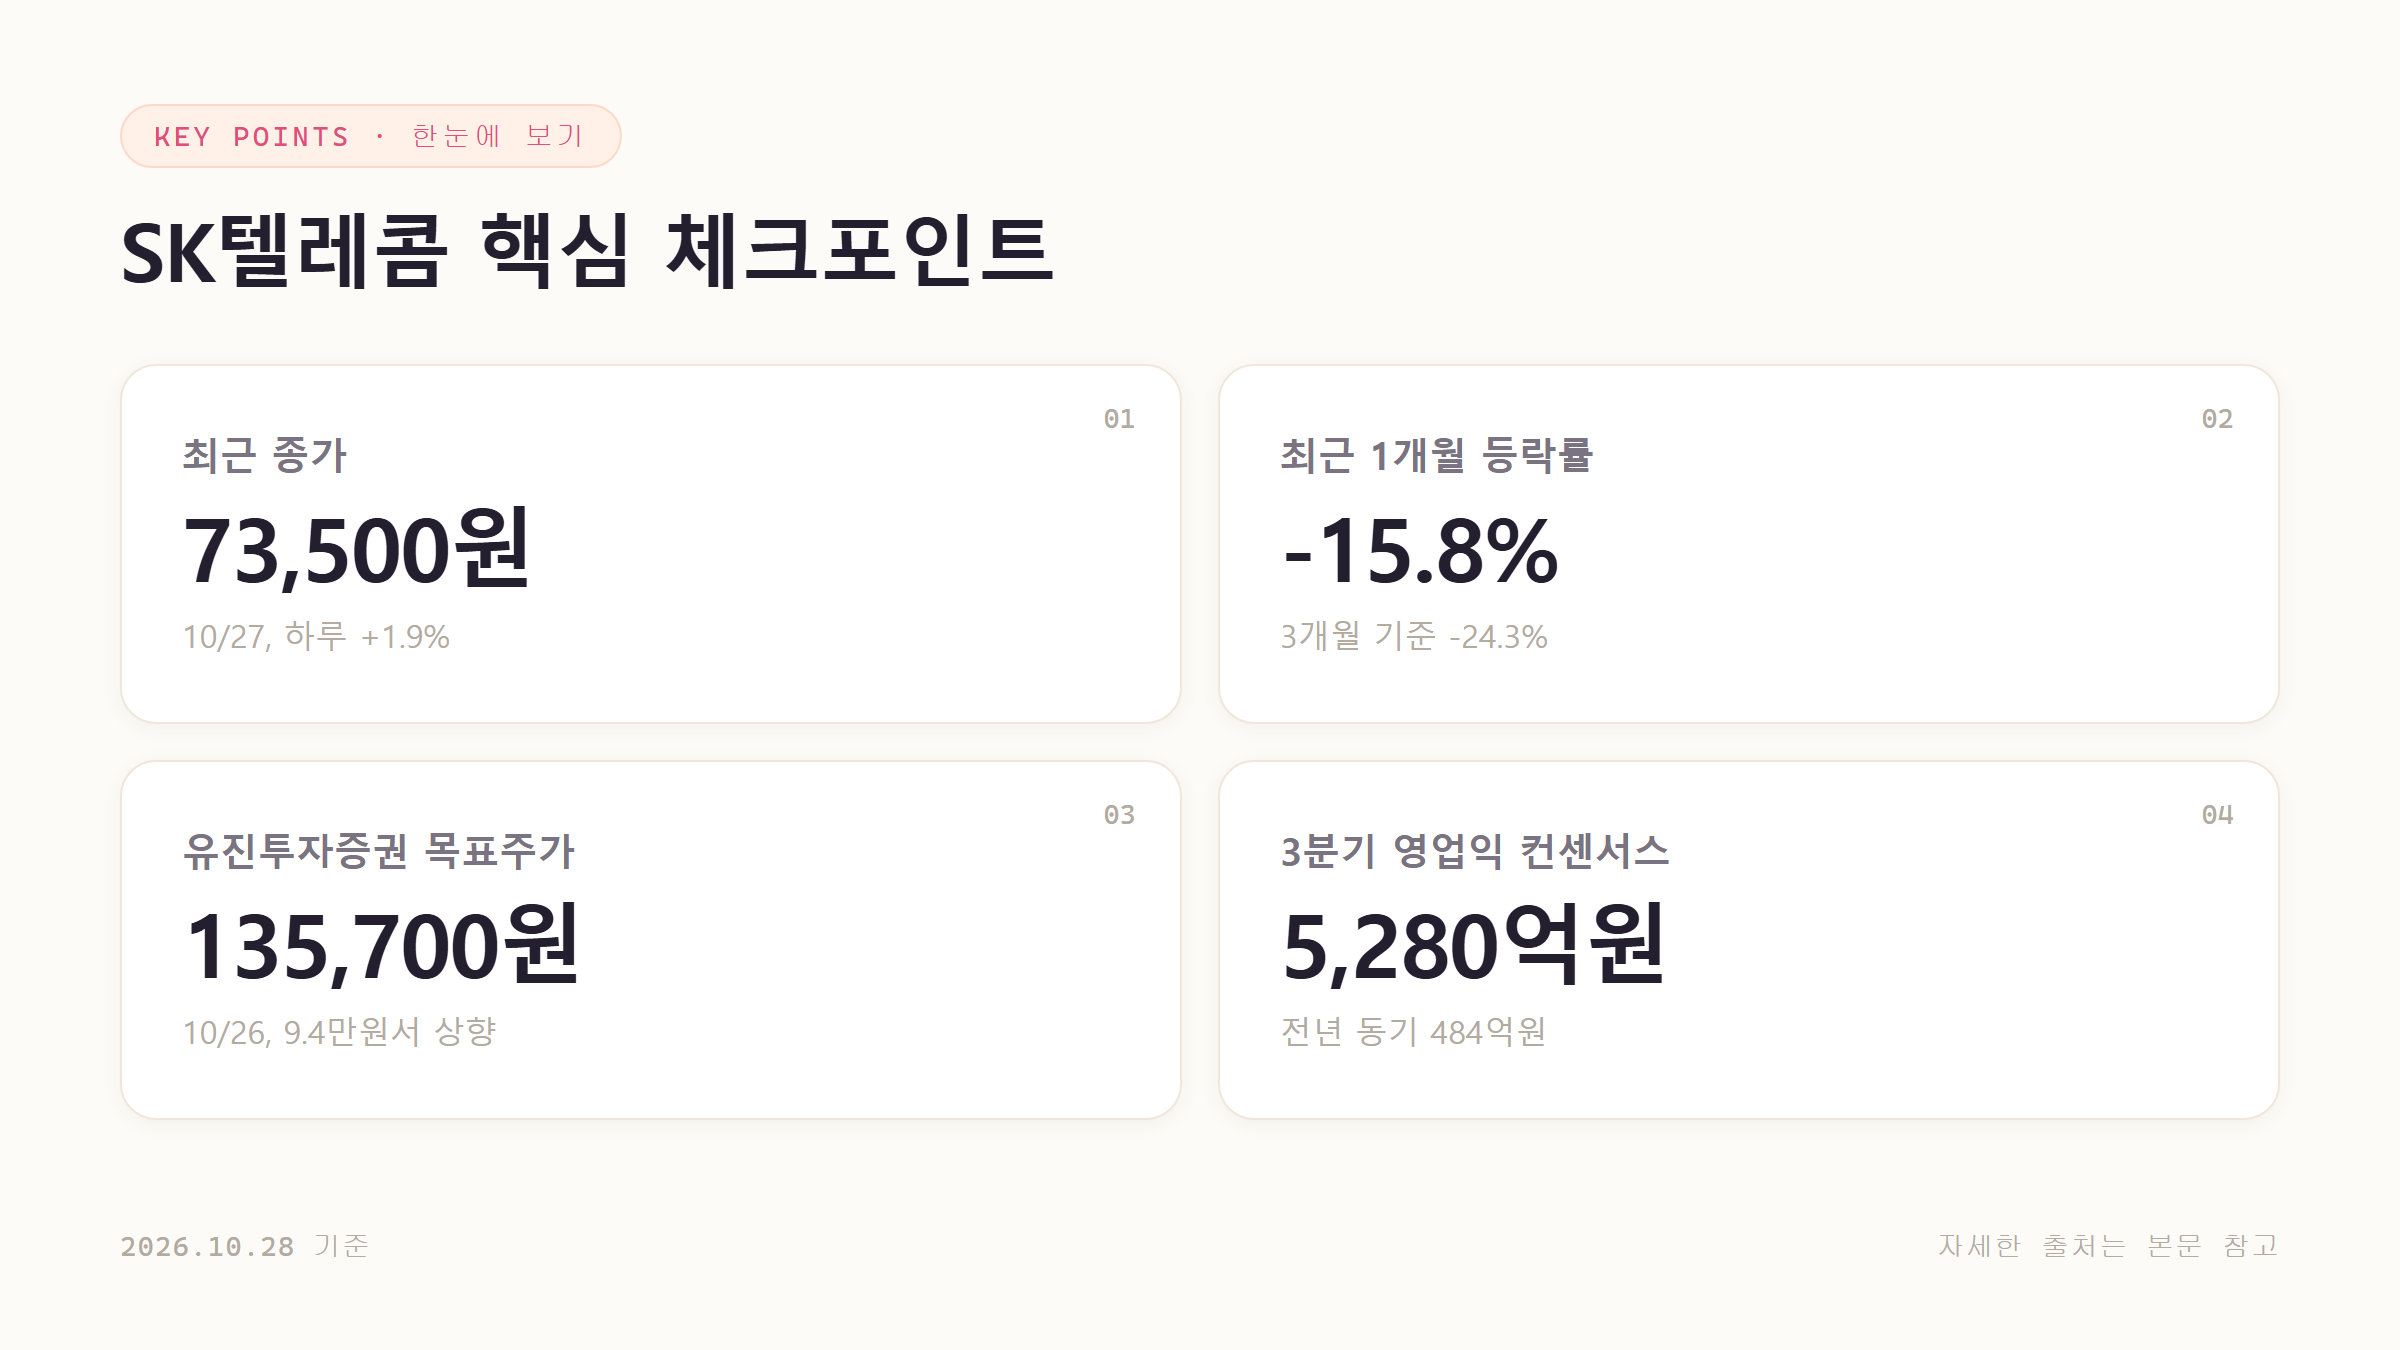
SK텔레콤 목표주가가 다시 올라왔습니다. 유진투자증권이 10월 26일 투자의견을 '중립'에서 '매수'로 바꾸면서 목표주가를 9만 4,000원에서 13만 5,700원으로 올렸습니다. 다음 날인 10월 27일에는 SK텔레콤이 투자한 미국 AI 기업 앤트로픽의 기업공개(IPO) 소식이 보도되면서 주가가 장 초반 5%대까지 뛰었습니다. 오른 폭은 장중에 줄어 종가는 73,500원(+1.9%)이었습니다. 다만 최근 1개월 주가는 15.8%, 3개월로는 24.3% 내려 있습니다. 3분기 실적 발표를 앞둔 지금, 주가는 크게 빠졌는데 증권가 눈높이는 올라간 상황입니다. 이 글에서는 이 차이가 어디서 오는지 정리해 보겠습니다.
최신 뉴스 브리핑
• 10월 27일, SK텔레콤이 투자한 앤트로픽의 IPO 소식이 전해졌습니다. 투자이익이 늘어날 것이라는 기대에 SK텔레콤 주가는 장 초반(오전 9시 9분 기준) 7만 6,300원까지 올랐습니다. 상장 신청서에 따르면 앤트로픽의 상반기 매출은 전년 대비 1,300% 늘었고, SK텔레콤이 보유한 앤트로픽 관련 투자자산의 장부가액은 상반기 말 기준 3조 5,000억 원입니다. (자료: 머니투데이)
• 10월 26일, 유진투자증권은 SK텔레콤의 투자의견을 '매수'로 올리고 목표주가를 13만 5,700원으로 높였습니다. 근거로는 AI 데이터센터(AIDC) 역량을 바탕으로 공장·대형 건물 같은 B2B 고객에게 'AI 유틸리티' 사업을 넓힐 수 있다는 점을 들었습니다. 데이터센터 고객과의 장기계약이 확인되면 주가를 움직이는 수급의 초점이 AI 인프라주 쪽으로 옮겨갈 수 있다고도 봤습니다. (자료: 아시아경제, 스톡플러스)
• 삼성증권은 10월 16일 리포트에서 '매수' 의견과 목표주가 11만 5,000원을 유지했습니다. 앤트로픽의 기업가치가 오르고 SK텔레콤이 시리즈H 추가 투자에 참여하면서 투자자산 가치가 커졌다는 평가입니다. (자료: 머니투데이)
• 업계에서는 통신 3사의 3분기 영업이익이 전년보다 크게 늘어날 것으로 봅니다. 에프앤가이드 컨센서스(증권사 전망치 평균)는 SK텔레콤 5,280억 원, KT 5,400억 원, LG유플러스 3,010억 원입니다. (자료: 에프앤가이드 컨센서스, 언론 보도 종합)
최근 주가 및 실적 스냅샷
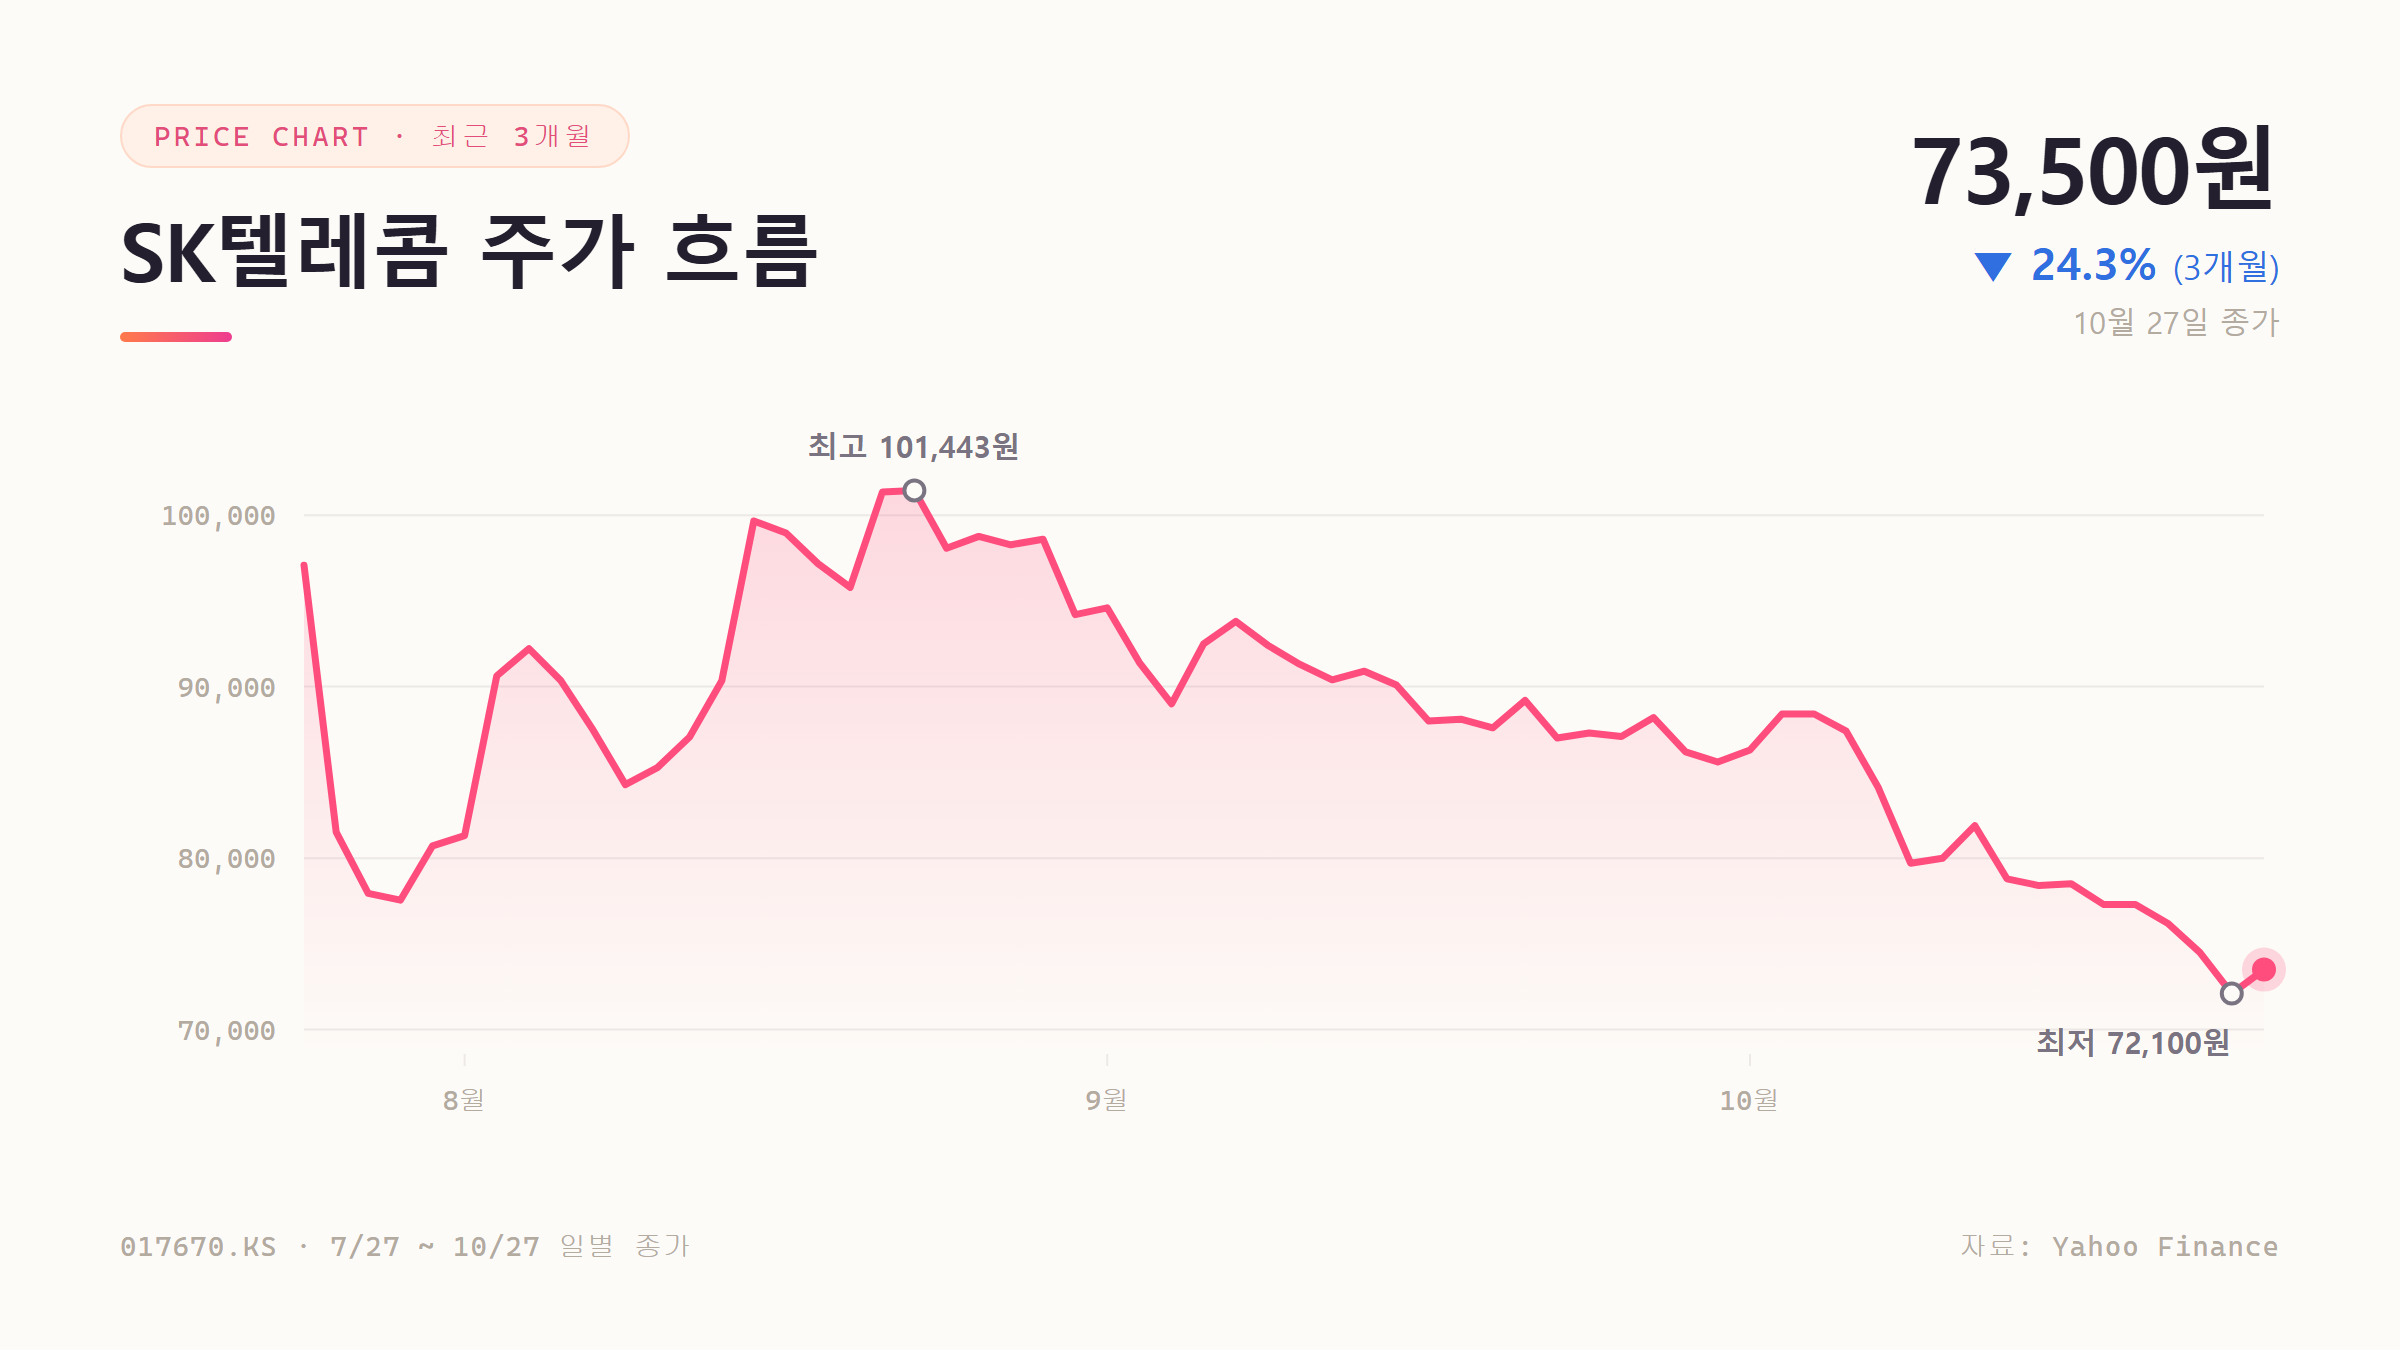
• 가장 최근 거래일인 10월 27일 종가는 73,500원으로 하루 1.9% 올랐습니다. 다만 1주 기준 -4.9%, 1개월 -15.8%, 3개월 -24.3%로 내림세가 이어져 왔습니다. (자료: Yahoo Finance)
• 10월 19일 종가는 7만 8,900원으로 그 주의 최고 종가였습니다. 이후 하락해 10월 23일에는 7만 4,200원(-2.62%)에 마감했습니다. 52주 최고가는 14만 300원, 최저가는 5만 1,400원입니다. (자료: 중앙이코노미뉴스, 톱스타뉴스)
• 3분기 연결 실적 컨센서스는 매출 약 4조 4,460억 원(+12%), 영업이익 5,280억 원입니다. 전년 동기 영업이익이 484억 원이었으니 약 11배 수준입니다. 작년 3분기에는 해킹 사고 이후 고객 보상 비용이 반영돼 이익이 크게 줄었습니다. (자료: 에프앤가이드 컨센서스, 언론 보도 종합)
• 유안타증권은 10월 21일 보고서에서 3분기 영업이익을 5,340억 원으로 추정했습니다. 무선 ARPU(가입자 1인당 평균 매출) 상승과 마케팅비·감가상각비 안정화를 이익 정상화 요인으로 꼽았습니다. 상반기 연결 영업이익은 1조 1,036억 원으로, 2025년 연간 영업이익(1조 732억 원)을 이미 넘었습니다. (자료: 허프포스트코리아)
카테고리 관점에서 본 의미
밸류업 기업이라는 관점에서 SK텔레콤의 핵심은 '배당 정상화'입니다. 회사는 2024년 4월에 2024~2026 회계연도 주주환원 정책을 공시했습니다. 연결 조정 당기순이익의 50% 이상을 현금배당과 자사주 매입·소각으로 돌려주겠다는 내용입니다. 하지만 2025년에는 해킹 사고 여파로 3분기 배당과 기말 배당을 건너뛰어 연간 주당배당금(DPS)이 1,660원에 그쳤습니다. 2026년에는 1분기와 2분기에 각각 830원씩 배당했습니다. 하나증권은 2026년 DPS가 2024년 수준(3,540원)으로 돌아갈 수 있다고 전망했습니다. (자료: 허프포스트코리아)
또 하나 지켜볼 것은 자산 재평가입니다. SK텔레콤은 8월 27일 SK호라이즌 지분 일부를 KKR·IMM인베스트먼트·스톤브릿지 컨소시엄에 팔기로 했고, 매각 대금은 1조 8,811억 원입니다. SK호라이즌은 SK브로드밴드의 데이터센터·해저케이블 사업을 떼어 내 만든 회사입니다. 여기에 앤트로픽 투자자산의 장부가액이 3조 5,000억 원까지 커지면서, 통신 본업 밖에 숨어 있던 자산 가치가 드러나는 계기가 생기고 있습니다. (자료: 허프포스트코리아, 머니투데이)
반대로 매각 대금이 어디에 쓰일지는 아직 정해지지 않았습니다. 공시에는 '성장사업 투자재원 확보'라고만 되어 있습니다. AI 데이터센터 자회사 SK하이퍼에 2030년까지 7,500억 원을 출자할 예정이고, 대규모 AI 데이터센터 건설도 검토 중입니다. 따라서 이 자금이 주주환원과 성장 투자에 어떻게 나뉘는지가 밸류업 평가를 가를 변수입니다. (자료: 허프포스트코리아)
투자자 관점에서 체크할 포인트
• 3분기 실적이 컨센서스(영업이익 5,280억 원)에 부합하는지, 그리고 무선 가입자 기반이 회복되고 있는지 확인이 필요합니다.
• 3분기 배당을 재개하는지, 2026년 연간 DPS가 2024년 수준으로 돌아가는지 지켜봐야 합니다.
• 앤트로픽 상장 과정에서 주가 변동성이 커질 수 있습니다. 유진투자증권도 앤트로픽 상장 시 변동성 확대를 예상했습니다.
• AI 데이터센터 고객과의 장기계약이 실제로 확인되는지가 관건입니다. 이는 증권사들이 목표주가를 올린 핵심 전제입니다.
• SK호라이즌 매각 대금 1조 8,811억 원이 언제 들어오는지(2027년 2월 분할 출범 예정)와 그 돈을 어디에 쓰는지도 확인해야 합니다.
자주 묻는 질문
• Q. SK텔레콤 증권사 목표주가는 얼마인가요? A. 유진투자증권은 10월 26일 13만 5,700원으로 올렸고, 삼성증권은 10월 16일 11만 5,000원을 유지했습니다. (자료: 머니투데이)
• Q. SK텔레콤 2026년 배당금은 얼마인가요? A. 2026년 1분기와 2분기에 각각 주당 830원을 배당했습니다. 2025년 연간 DPS는 1,660원이었습니다. (자료: 허프포스트코리아)
• Q. SK텔레콤이 보유한 앤트로픽 투자자산 규모는? A. 앤트로픽 관련 투자자산의 장부가액은 2026년 상반기 말 기준 3조 5,000억 원입니다. (자료: 머니투데이)
#SK텔레콤 #017670 #SK텔레콤목표주가 #앤트로픽IPO #유진투자증권 #3분기실적 #배당재개 #AI데이터센터 #SK호라이즌 #밸류업
'경제' 카테고리의 다른 글
| 한화에어로스페이스 실적, 3분기 영업익 46% 감소 (1) | 2026.10.29 |
|---|---|
| GE버노바 실적 발표일, 하루 4.7% 반등 후 3분기 성적표 (3) | 2026.10.28 |
| 이튼 실적 발표일 11월 3일, 한 달 새 15.5% 하락 (0) | 2026.10.27 |
| 메타 주가 전망, 350억 달러 증자에 1주 10.6% 하락 (0) | 2026.10.27 |
| 마벨테크놀로지 주가 전망, 1개월 11.7% 하락과 AI 서밋 변수 (0) | 2026.10.27 |


