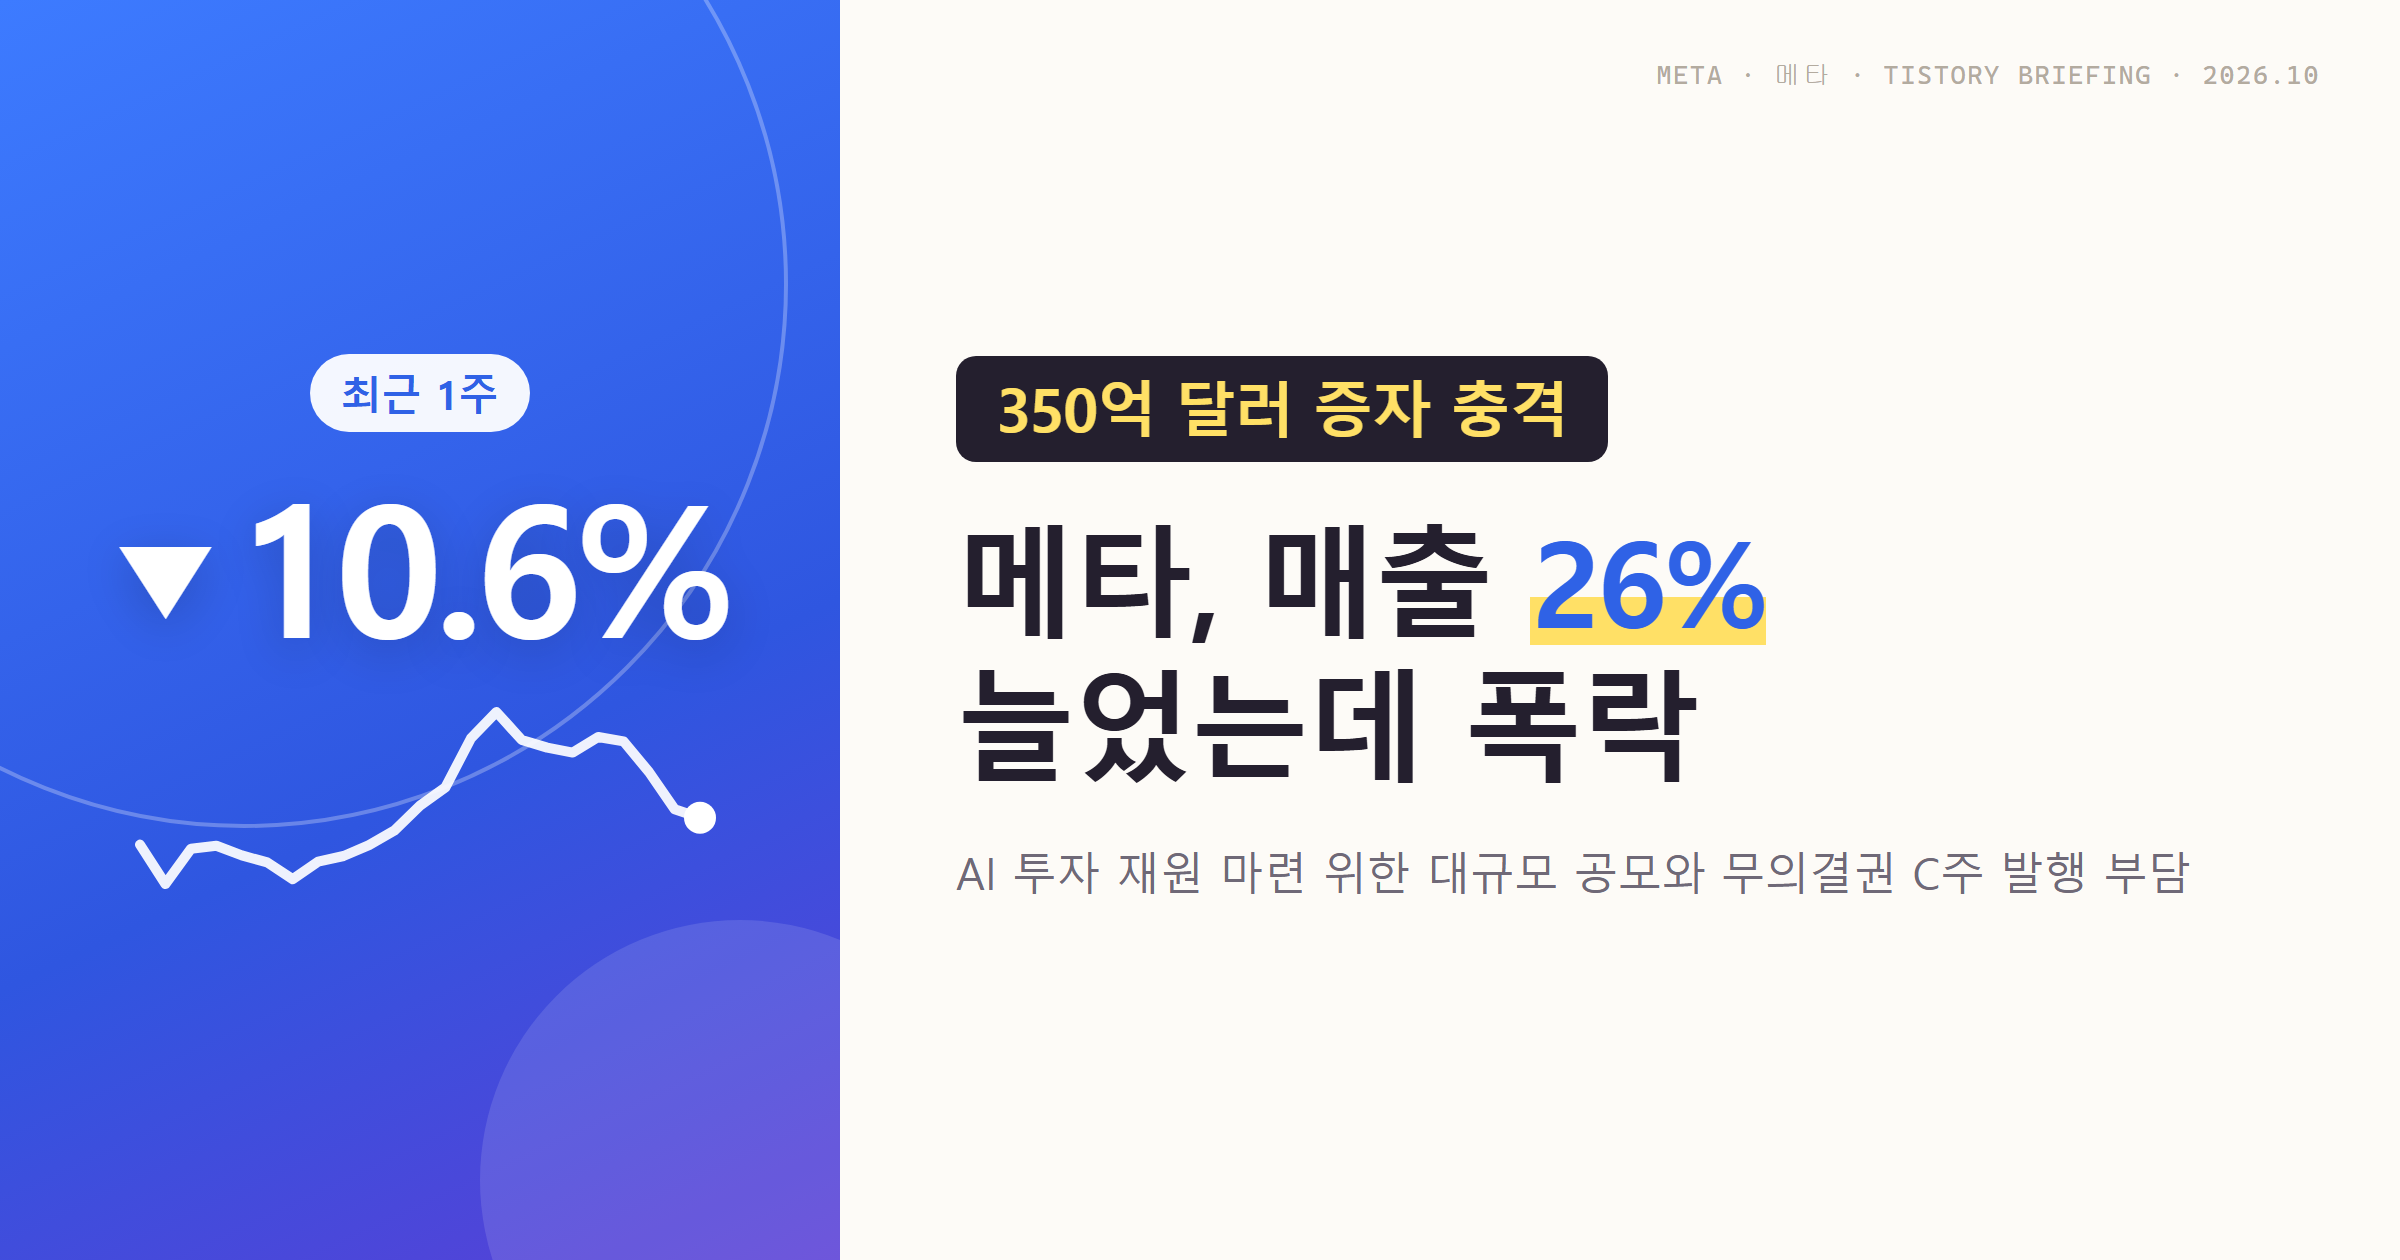
메타 주가 전망을 둘러싼 시장의 시선이 한층 복잡해졌습니다. 메타(META)는 10월 21일 3분기 실적에서 매출 646억 달러(전년 대비 +26%)를 발표했습니다. 하지만 2026년 설비투자 가이던스 1,350억~1,450억 달러, 의결권 없는 Class C 주식 신설 계획, 그리고 10월 26일(현지시간) 공개된 약 350억 달러 규모의 주식 공모가 이어지면서 주가가 크게 흔들렸습니다. 10월 26일 종가는 630.56달러로 하루 -1.9%, 최근 1주 -10.6%, 최근 1개월 -16.1%를 기록했습니다. 실적은 좋았는데 왜 주가는 빠졌는지, AI 인프라 투자 재원을 어떻게 마련하는지 최신 뉴스 중심으로 정리해 드립니다.
최신 뉴스 브리핑
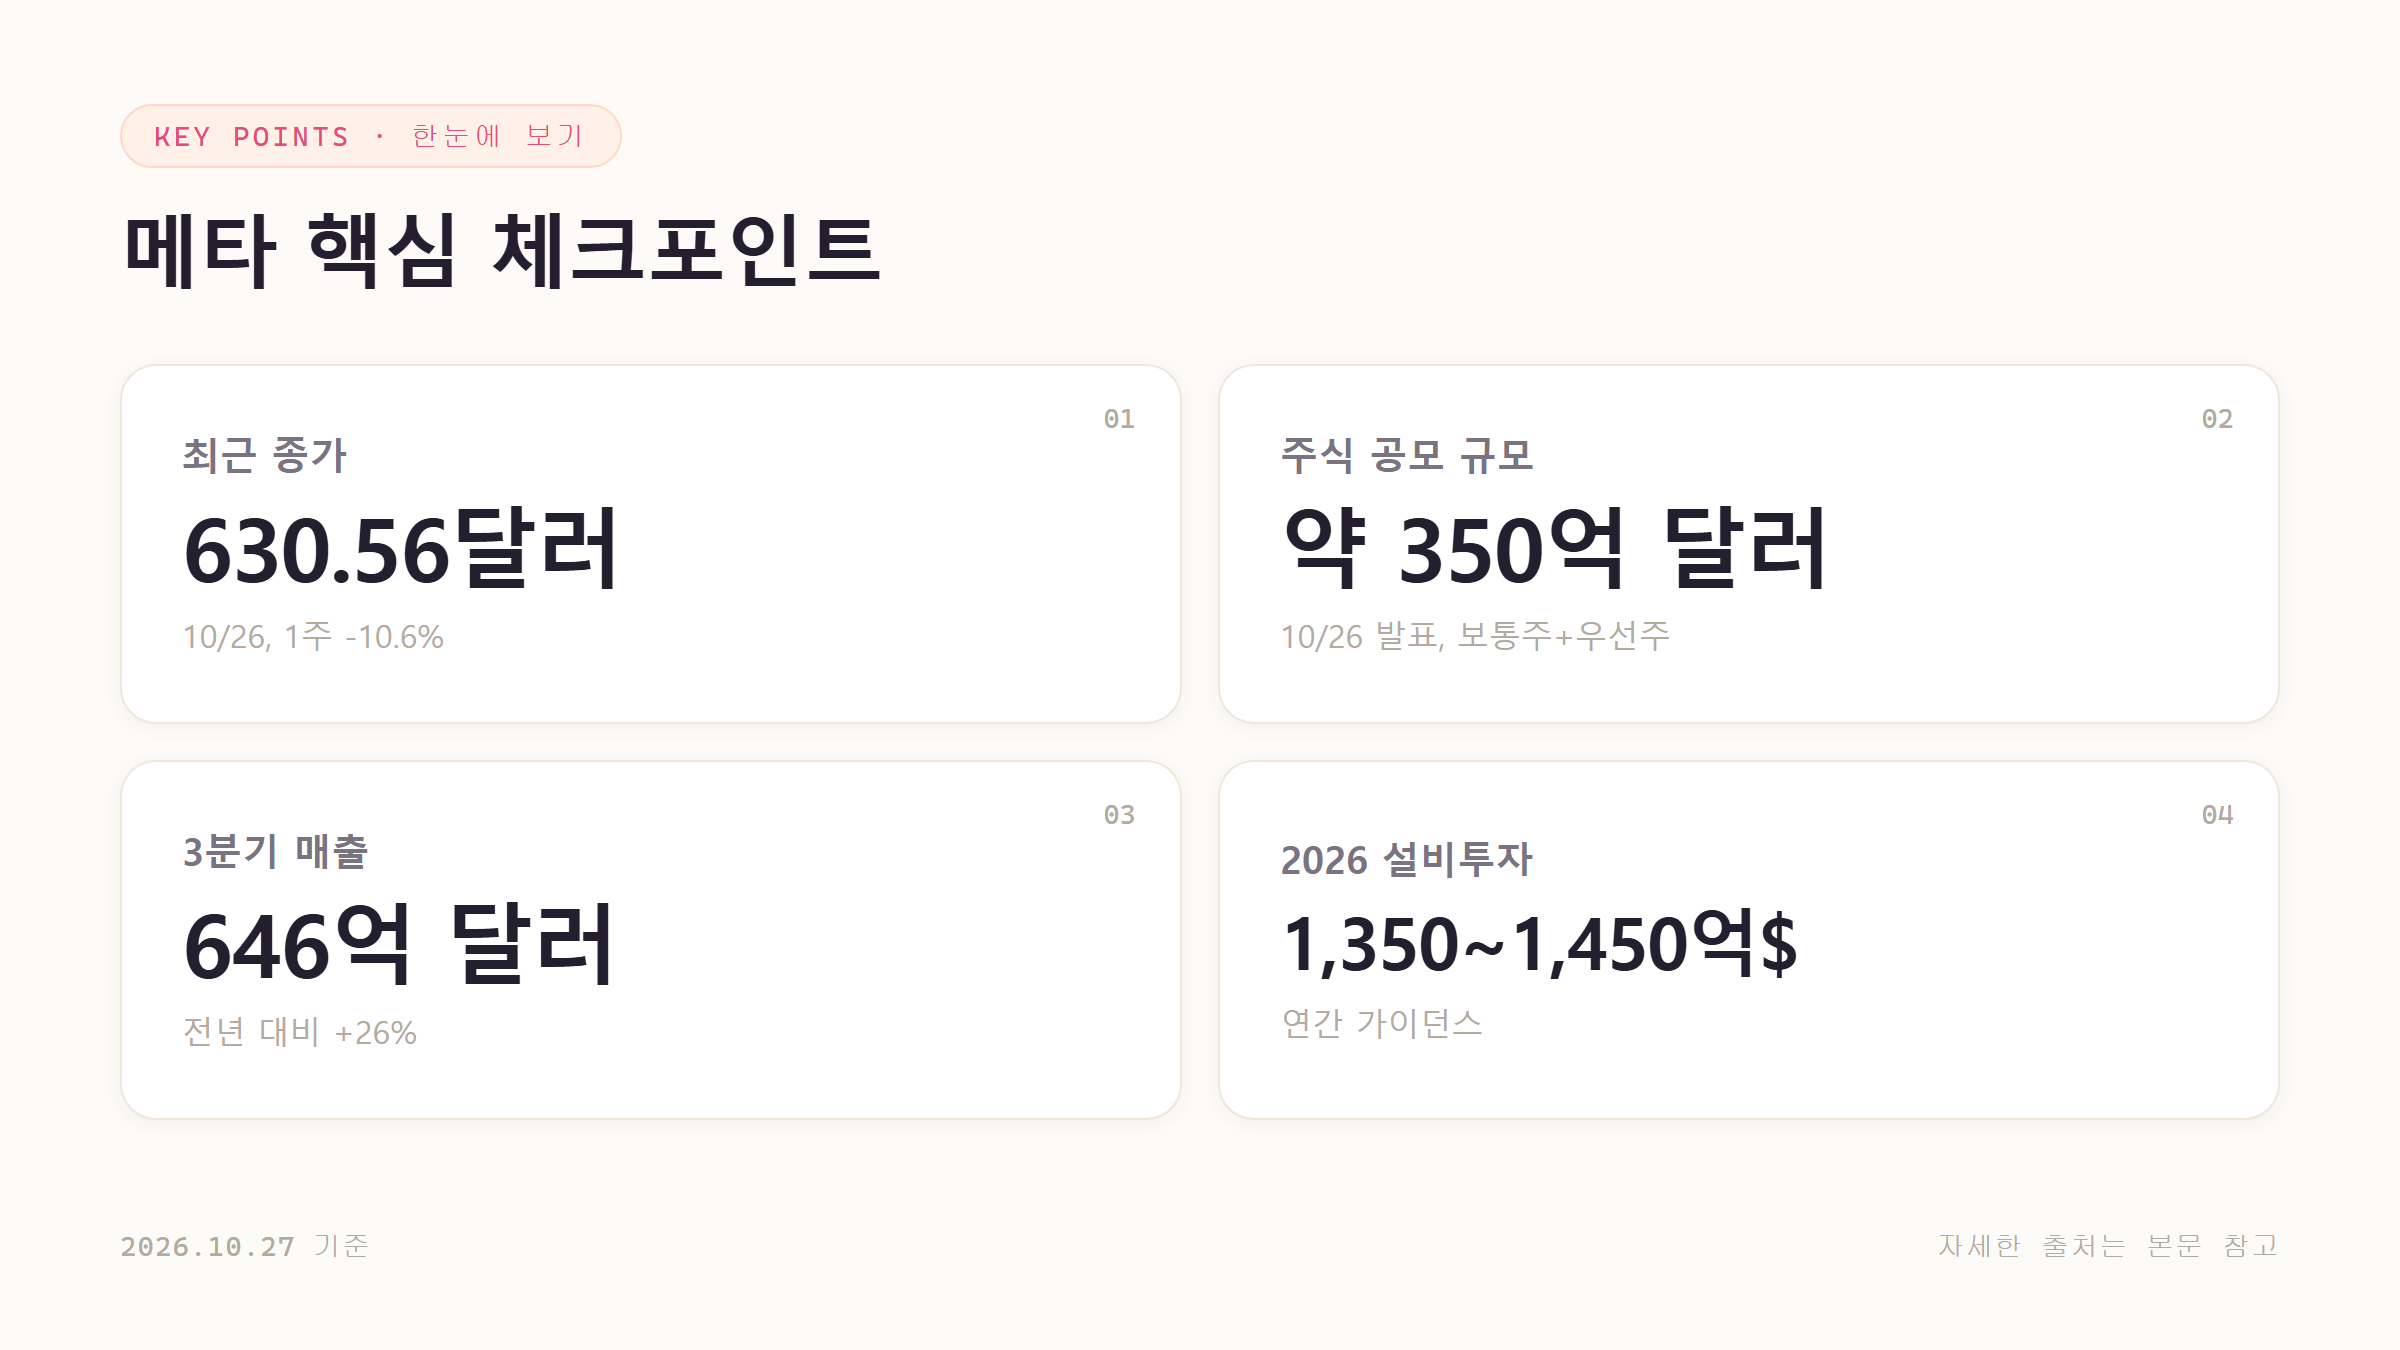
• 10월 26일(현지시간) - 메타가 AI 인프라 확장 자금을 마련하기 위해 약 350억 달러 규모의 공모에 나섰습니다. 구성은 Class A 보통주 약 225억 달러(선도매매 계약 방식)와 의무전환우선주(Series A Mandatory Convertible Preferred) 예탁주식 약 125억 달러입니다. (자료: U.S. News/Reuters, CNBC, Quartz)
• 10월 26일 - 메타는 신설되는 무의결권 Class C 주식이 거래되기 시작한 뒤(2027년 1분기 예상) 최대 600억 달러 규모의 시장가 분할매각(ATM) 프로그램을 별도로 추진할 계획이라고 밝혔습니다. 다만 아직 계약이 체결되지 않았고 규모와 시기도 확정되지 않았다고 했습니다. (자료: U.S. News/Reuters, StockTitan)
• 10월 26일 - 엔비디아·AMD·브로드컴이 이번 공모의 Class A 주식을 합산 최대 50억 달러까지 인수하겠다는 구속력 없는 의향을 밝힌 것으로 보도됐습니다. (자료: Quartz)
• 10월 22일 - 3분기 실적 발표 다음 날, 설비투자 전망과 무의결권 주식 계획이 AI 지출 우려를 다시 키우면서 주가가 하루 약 7% 하락해 648.85달러에 마감했습니다. (자료: Gotrade, Bloomberg)
• 증권가 반응 - Canaccord는 '매수' 의견과 목표주가 950달러를 유지했습니다. Citi, Barclays, UBS, Goldman Sachs, Morgan Stanley 등 주요 증권사도 매수·비중확대 의견을 유지했으며, 목표주가는 대체로 800~1,000달러대에 분포해 있습니다. (자료: Investing.com, Timothy Sykes)
최근 주가 및 실적 스냅샷

• 3분기 매출은 646억 달러로 전년 대비 26% 늘어 시장 예상치(약 633억~634억 달러)를 웃돌았습니다. 광고 노출 수는 10%, 광고 단가는 14% 늘었습니다. (자료: 메타 10-Q, StockTitan, CNBC)
• 3분기 영업이익은 129억 9천만 달러로 37% 줄었습니다. 52개 주 법무장관과의 합의에 따른 98억 9천만 달러의 법률 비용이 반영됐기 때문이며, 이를 빼면 약 228억 8천만 달러 수준입니다. 순이익은 98억 6천만 달러(+264%), 희석 EPS는 3.83달러였습니다. (자료: StockTitan, KCEX)
• 3분기 설비투자(금융리스 원금 포함)는 349억 달러로 전년 동기 194억 달러에서 크게 늘었고, 잉여현금흐름은 약 -21억 달러로 마이너스를 기록했습니다. 2026년 연간 설비투자 가이던스는 1,350억~1,450억 달러로 좁혀졌습니다. (자료: 메타 8-K, Vested Finance)
• 4분기 매출 가이던스는 730억~760억 달러로, LSEG 집계 시장 예상치 737억 3천만 달러와 비슷한 범위입니다. (자료: 메타 8-K, CNBC)
• 주가 흐름 - 10월 26일 종가는 630.56달러로 하루 -1.9%, 최근 1주 -10.6%, 최근 1개월 -16.1%를 기록했습니다. 다만 3개월 기준으로는 아직 +6.3%입니다. 9월 30일 기준 현금성 자산은 824억 5천만 달러로, 장기부채 809억 2천만 달러를 소폭 웃도는 수준입니다. (자료: Yahoo Finance, U.S. News/Reuters)
카테고리 관점에서 본 의미
AI 플랫폼 기업이라는 관점에서 이번 분기 메타는 본업과 투자 부담이 뚜렷하게 엇갈렸습니다. 광고 노출과 단가가 함께 오르며 매출이 26% 늘었다는 점은, AI 기반 광고 추천과 타기팅이 실제 매출로 이어지고 있다는 근거로 볼 수 있습니다. 문제는 그 성장을 이어가기 위한 데이터센터·컴퓨팅 투자가 영업현금흐름보다 빠르게 늘고 있다는 점입니다.
자사주 매입으로 주주에게 이익을 돌려주던 메타가 대규모 주식 발행으로 외부 자금을 끌어오는 방향으로 돌아선 점이 이번 이슈의 핵심입니다. 350억 달러 공모에 최대 600억 달러 ATM 계획까지 더하면, AI 인프라 경쟁이 빅테크의 자체 현금만으로는 감당하기 어려운 단계에 들어섰다는 신호로 읽힐 수 있습니다. 이 때문에 시장은 지분 희석과 투자 회수 시점을 함께 따져보고 있습니다.
엔비디아·AMD·브로드컴 같은 반도체 기업이 공모 참여 의향을 밝혔다는 점도 눈여겨볼 만합니다. AI 칩 공급사와 수요처가 지분으로 얽히는 구조는 업계 전반에서 나타나는 흐름입니다. 메타의 투자가 이들 공급망 기업의 실적과도 직접 연결된다는 의미이기도 합니다.
투자자 관점에서 체크할 포인트
• 공모 가격과 희석 규모: 350억 달러 공모의 최종 가격과 발행 주식 수, 의무전환우선주의 전환 조건이 확정되면 주당 가치 희석 정도를 가늠할 수 있습니다.
• Class C 무의결권 주식: 2027년 1분기 거래 시작 예정인 Class C 주식과 최대 600억 달러 ATM 프로그램의 실제 실행 여부·속도가 수급에 영향을 줄 수 있습니다.
• 설비투자 대비 현금흐름: 3분기 잉여현금흐름이 마이너스로 돌아선 만큼, 4분기와 2027년 설비투자 가이던스가 현금흐름을 얼마나 압박할지 확인할 필요가 있습니다.
• 광고 성장 지속성: 4분기 매출 가이던스 730억~760억 달러를 달성하는지, 광고 노출과 단가 성장이 이어지는지가 AI 투자의 정당성을 판단하는 핵심 지표입니다.
• 법률·규제 비용: 3분기에 98억 9천만 달러의 합의 비용이 반영된 것처럼, 추가 소송이나 규제 비용이 생기면 이익 변동성이 커질 수 있습니다.
자주 묻는 질문
• Q. 메타 3분기 실적 발표일은 언제였나요? A. 2026년 10월 21일 미국 장 마감 후 발표했으며, 매출은 646억 달러(전년 대비 +26%)였습니다. (자료: CNBC, StockTitan)
• Q. 메타 배당금은 얼마인가요? A. 가장 최근 공식 발표 기준으로 분기 배당금은 주당 0.525달러이며, 2026년 9월 21일 기준 주주에게 9월 28일 지급됐습니다. (자료: 메타 IR)
• Q. 메타 증권사 목표주가는 어느 수준인가요? A. Canaccord는 950달러, Rosenblatt는 900달러를 제시했으며, 주요 증권사 목표주가는 대체로 800~1,000달러대에 분포해 있습니다. (자료: Investing.com, Timothy Sykes)
함께 보면 좋은 글
• TSMC 주가 전망, 하루 4.5% 하락 부른 메타발 AI 우려
#메타 #META #메타주가 #메타유상증자 #350억달러공모 #Class C주식 #메타3분기실적 #AI설비투자 #빅테크 #미국주식
'경제' 카테고리의 다른 글
| SK텔레콤 목표주가, 유진투자증권 13만5700원 상향 (0) | 2026.10.28 |
|---|---|
| 이튼 실적 발표일 11월 3일, 한 달 새 15.5% 하락 (0) | 2026.10.27 |
| 마벨테크놀로지 주가 전망, 1개월 11.7% 하락과 AI 서밋 변수 (0) | 2026.10.27 |
| 삼성생명 주가 전망, 4분기 영업익 전망 2배 급증 (0) | 2026.10.27 |
| 센트러스 에너지 주가, 1개월 30.5% 급락과 1.16억달러 인수 (0) | 2026.10.26 |


