삼성생명 주가 전망을 두고 최근 시장 분위기가 엇갈리고 있습니다. 10월 13일과 15일 장중에 각각 5%대, 6%대 급락이 나오며 주가가 23만원선 아래로 밀렸는데, 바로 다음 날인 10월 16일 KB증권은 오히려 투자의견을 '매수'로 올리고 목표주가 33만원을 유지했습니다. 여기에 10월 8일 공시한 15억 달러 한도의 해외 신종자본증권 발행 결정과 10월 13일 출시한 골든종신보험 개정 상품까지 한 주 사이에 이슈가 몰렸습니다. 3분기 실적 발표를 앞두고 밸류업 관점에서 체크할 내용을 정리해 드립니다.
【1. 최신 뉴스 브리핑】
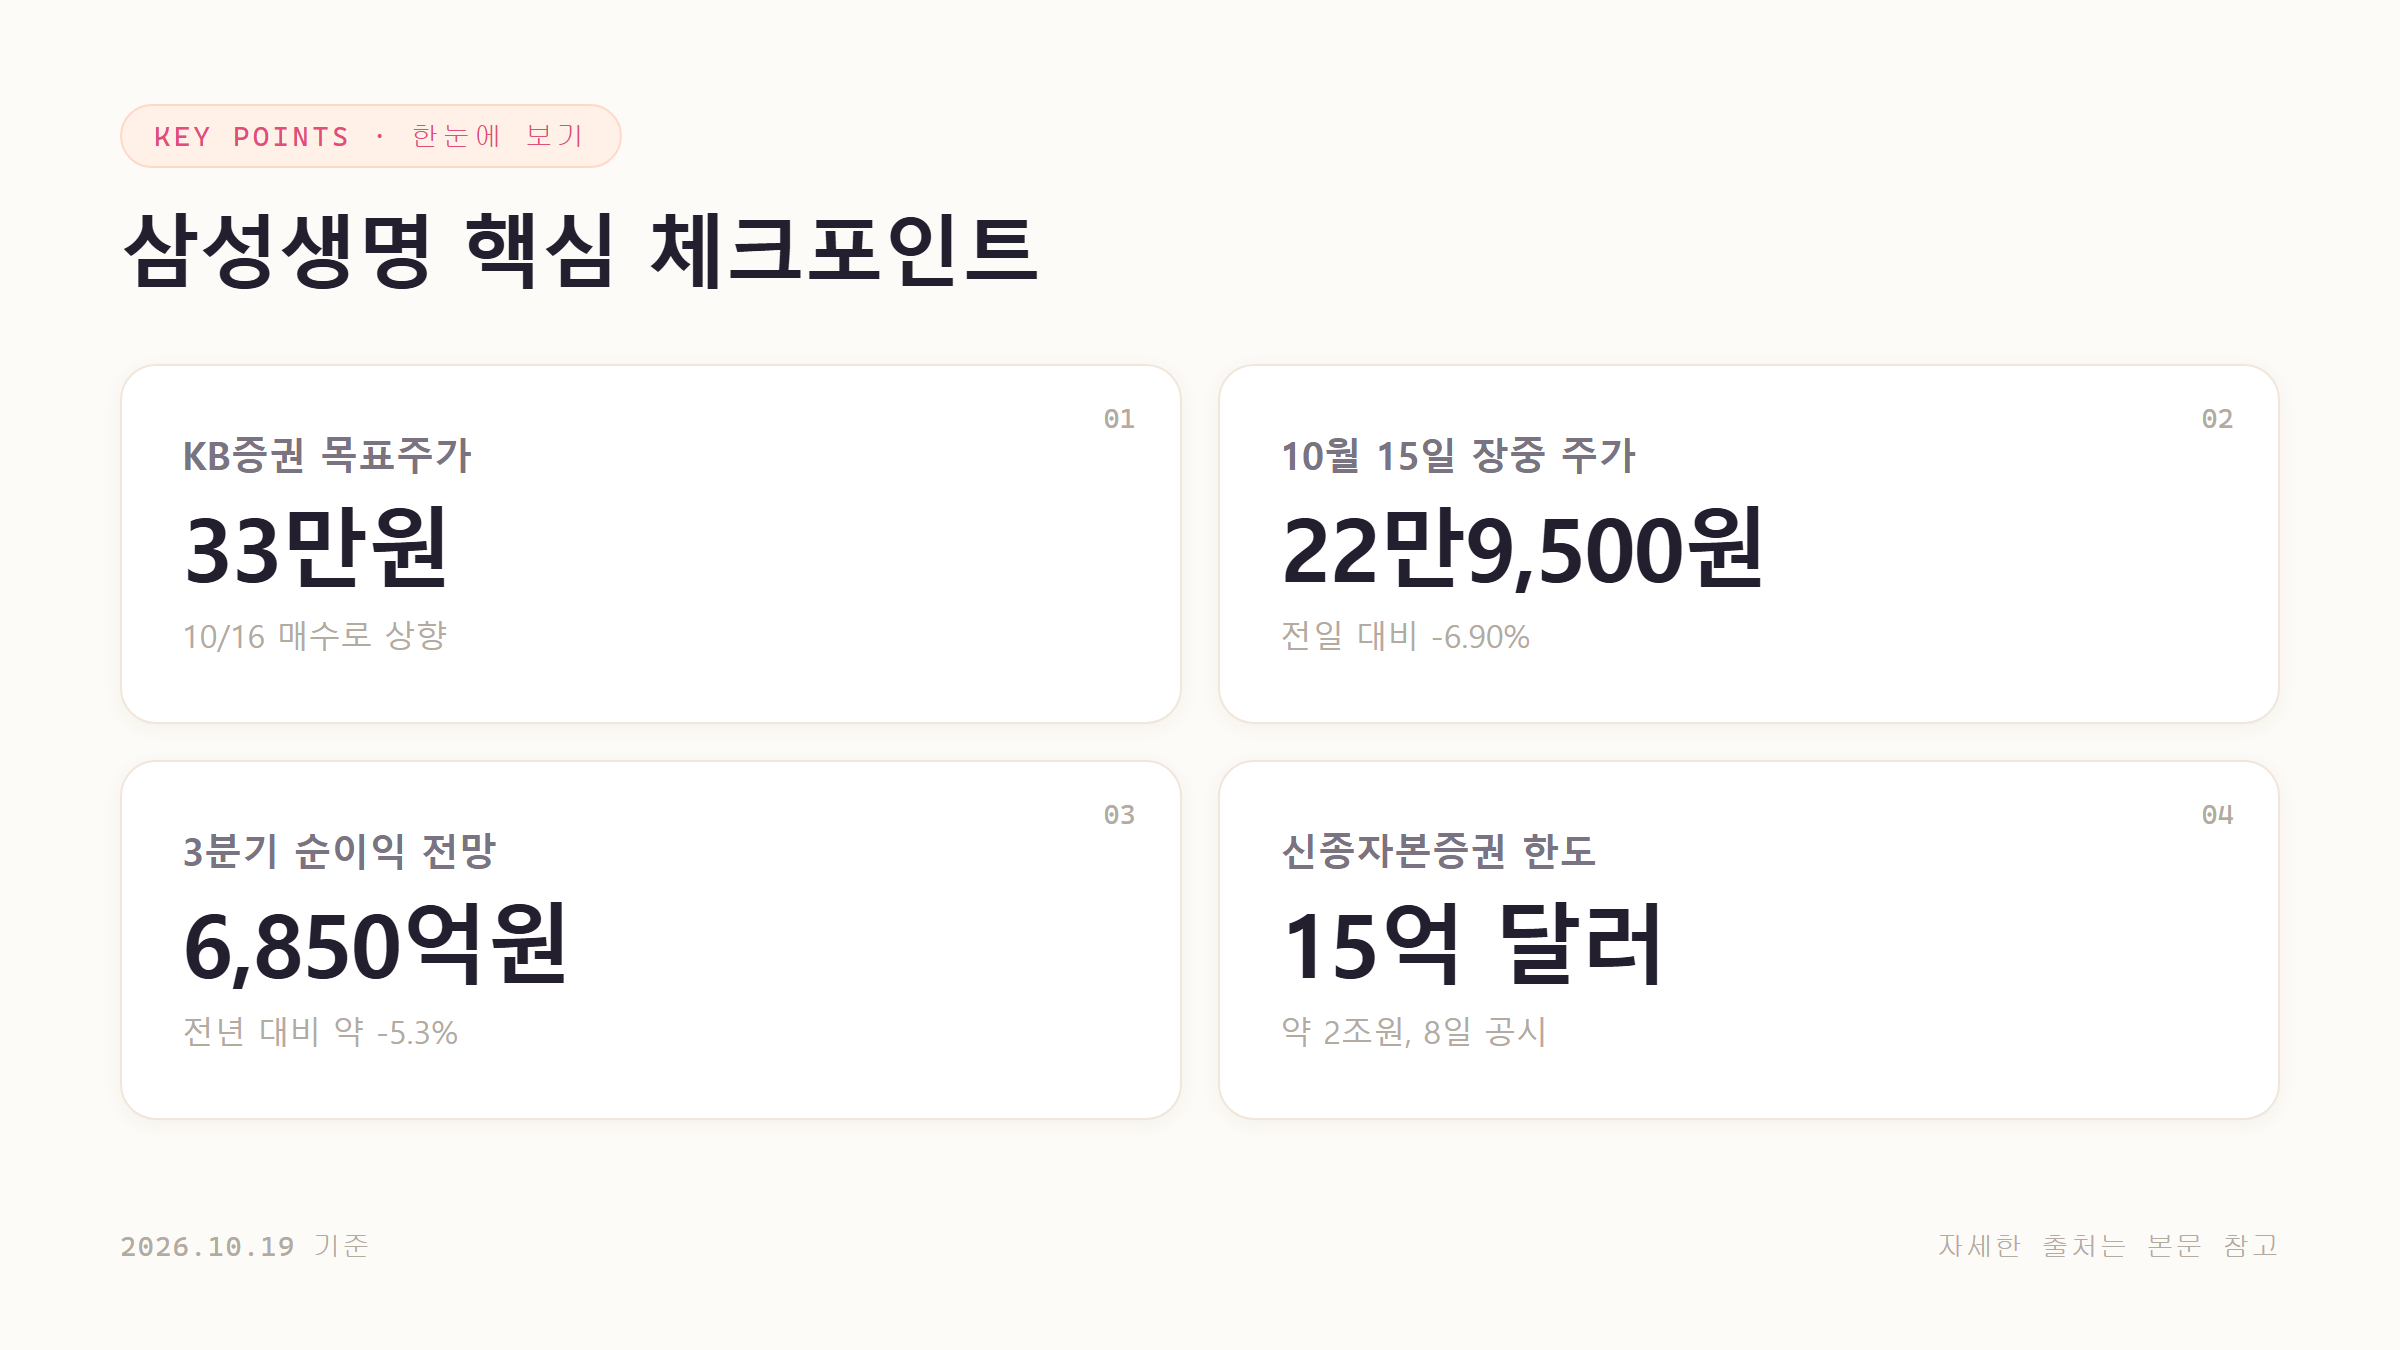
• 10월 16일 KB증권은 삼성생명 투자의견을 '매수(Buy)'로 상향하고 목표주가 33만원을 유지했습니다. 최근 주가 하락으로 목표주가와의 괴리율이 33.9%까지 벌어진 점을 상향 근거로 들었고, 3분기 지배주주순이익은 시장 컨센서스에 부합하는 6,767억원으로 전망했습니다. (자료: 알파경제)
• 10월 15일 삼성생명은 장중 전 거래일 대비 1만7,000원(6.90%) 내린 22만9,500원에 거래되며 23만원선을 밑돌았습니다. 해당 보도는 하락 원인으로 직접 지목된 악재는 확인되지 않았고, 보험 업종 변동성과 대형 금융주 경계 심리 등 수급 요인이 작용했을 가능성을 짚었습니다. (자료: 재경일보, 아시아뉴스통신)
• 앞서 10월 13일에도 장중 25만2,500원으로 5.61% 하락한 바 있어, 한 주 사이에 두 차례 5% 넘는 장중 급락이 나왔습니다. (자료: 중앙이코노미뉴스)
• 삼성생명은 이사회 의결을 거쳐 15억 달러(약 2조원) 한도의 해외 신종자본증권 발행을 결정했다고 8일 공시했습니다. 회사 측은 자본 건전성과 주주환원 정책의 안정성을 유지하려는 선제적 결정이라고 설명했고, 시장에서는 해외 보험사 인수·합병 재원 확보 가능성도 거론됩니다. (자료: 허프포스트코리아)
• 10월 13일에는 납입한 보험료만큼 인출해 필요 자금으로 쓸 수 있는 '삼성 골든종신보험'을 개정 출시했습니다. 가입 문턱을 낮추고 자금 활용 시점을 앞당겼으며 암 보장 기능을 더했고, 유병자용 '간편 골든종신보험'도 함께 내놓았습니다. (자료: 아시아경제)
【2. 최근 주가 및 실적 스냅샷】
• 주가: 10월 13일 장중 25만2,500원(-5.61%)에 이어 10월 15일 장중 22만9,500원(-6.90%)까지 내려갔습니다. 10월 15일 시가는 24만4,000원, 장중 저가는 22만8,000원이었습니다. (자료: 중앙이코노미뉴스, 재경일보, 아시아뉴스통신)
• 3분기 전망: 에프앤가이드 컨센서스 기준 3분기 지배주주순이익은 6,850억원으로 전년 동기(7,230억원)보다 약 5.3% 줄어들 것으로 예상됩니다. 보험서비스손익은 4,030억원, 투자손익은 2,880억원으로 추정됩니다. (자료: 글로벌이코노믹, 10월 11일 보도)
• 2분기 실적: 2026년 2분기 당기순이익은 6,899억원으로 전년 동기보다 42.7% 감소했습니다. 퇴직충당금 약 526억원 등 일회성 비용으로 예실차 손실이 커진 영향입니다. (자료: 교보증권 분석, 스톡허브)
• 자본·수익성 지표: 6월 말 CSM(보험계약마진)은 13.7조원으로 전년 말보다 4.0% 늘었고, 지급여력비율(K-ICS)은 약 208% 수준으로 추정됐습니다. (자료: 교보증권 분석, 스톡허브)
【3. 카테고리 관점에서 본 의미】
삼성생명은 대표적인 밸류업 관심 종목입니다. 보유한 삼성전자 지분 가치가 커서 증권가에서는 주가가 보험 본업보다 삼성전자 지분 가치에 더 크게 좌우된다는 분석이 반복적으로 나옵니다. 삼성전자 주가와 주주환원 정책이 곧 삼성생명의 배당 여력과 기업가치 평가로 이어지는 구조라는 점에서, 다른 보험주와는 성격이 다릅니다.
삼성전자의 대규모 주주환원 이후 삼성생명이 받는 배당수익이 크게 늘 것으로 예상되면서, 그 재원을 주주에게 얼마나 돌려줄지가 밸류업의 핵심 과제로 꼽혀 왔습니다. 증권가에서는 3분기 삼성전자로부터 받는 배당수익을 약 2조5,000억원으로 추산합니다. 회사는 장기 주주환원율 50%와 주당배당금 확대 방침을 밝혀 왔지만, 목표 달성 시점이나 특별이익 배분 비율 같은 구체적인 실행 로드맵이 부족하다는 지적도 함께 받고 있습니다. (자료: 뉴스핌, 뉴스웨이)
이번 15억 달러 한도의 신종자본증권 발행 결정은 회사 설명대로 자본 건전성을 지키면서 주주환원 정책의 안정성을 유지하려는 성격이 있습니다. 다만 해외 M&A 재원 확보 가능성도 함께 거론되는 만큼, 조달한 자본이 성장 투자와 주주환원 사이에서 어떻게 배분될지가 밸류업 평가에 영향을 줄 수 있습니다.
【4. 투자자 관점에서 체크할 포인트】
• 3분기 실적이 컨센서스(지배주주순이익 6,850억원)를 충족하는지, 특히 2분기에 부진했던 보험손익이 회복되는지 확인할 필요가 있습니다.
• 3분기 실적 발표 때 장기 주주환원율 50% 달성 시점과 삼성전자 배당수익 배분 방식이 구체화되는지가 밸류업 관점의 핵심 변수입니다.
• 15억 달러 신종자본증권의 실제 발행 시기와 금리 조건, 그리고 해외 보험사 인수·합병 같은 자금 사용처가 나오는지 지켜볼 만합니다.
• 삼성전자 주가 흐름이 보유 지분 가치를 거쳐 삼성생명 주가에 직접 영향을 주는 만큼 함께 살펴볼 필요가 있습니다.
• 최근 한 주 사이 두 차례 5%를 넘는 장중 급락이 나온 만큼, 수급 변동성과 23만원 부근에서 지지가 형성되는지도 체크 포인트입니다.
【5. 자주 묻는 질문】
• Q. 삼성생명 증권사 목표주가는 얼마인가요? A. KB증권은 10월 16일 목표주가 33만원을 유지하면서 투자의견을 '매수'로 상향했습니다. (자료: 알파경제)
• Q. 삼성생명 3분기 순이익 전망치는 얼마인가요? A. 에프앤가이드 컨센서스 기준 지배주주순이익 6,850억원으로 전년 동기 대비 약 5.3% 감소가 예상됩니다. (자료: 글로벌이코노믹)
• Q. 삼성생명 신종자본증권 발행 규모는? A. 이사회 의결을 거쳐 15억 달러(약 2조원) 한도의 해외 신종자본증권 발행을 결정했다고 공시했습니다. (자료: 허프포스트코리아)
#삼성생명 #032830 #삼성생명목표주가 #KB증권 #3분기실적 #신종자본증권 #골든종신보험 #밸류업 #보험주 #삼성전자지분
'경제' 카테고리의 다른 글
| 테슬라 실적 발표일 10월 21일, 하루 3.8% 반등 배경 (0) | 2026.10.20 |
|---|---|
| 삼성전자 주가 전망, 美 반도체 8일 연속 하락 충격 (0) | 2026.10.19 |
| 현대모비스 실적 발표일 10월 30일, 목표가 줄하향 속 반등 (0) | 2026.10.19 |
| SK하이닉스 주가 전망, 하루 11% 급락 뒤 28일 실적 (0) | 2026.10.18 |
| 삼성전기 주가 전망, 15% 급락 뒤 10월 28일 실적 발표 (0) | 2026.10.18 |


