현대모비스 실적 발표일은 10월 30일로 확정됐습니다. 회사가 10월 13일 기업설명회(IR) 개최를 공시하면서 일정이 정해졌습니다. 10월 12일부터 15일 사이에는 신한투자증권, 유진투자증권, 키움증권, 흥국증권, KB증권, LS증권, iM증권 등이 잇따라 목표주가를 내렸습니다. 원화 강세와 현대차그룹 출하 감소가 주된 이유였습니다. 그런데 주가는 10월 16일 하루 4.4% 오른 352,500원에 마감했습니다. 다만 3개월 기준으로는 여전히 26.7% 내린 상태입니다. 보스턴다이나믹스 휴머노이드 '아틀라스'에 액추에이터를 공급하는 물리적 AI 기대와 단기 실적 부담이 맞서는 지금, 3분기 실적 발표를 앞두고 확인할 내용을 정리했습니다.
【1. 최신 뉴스 브리핑】
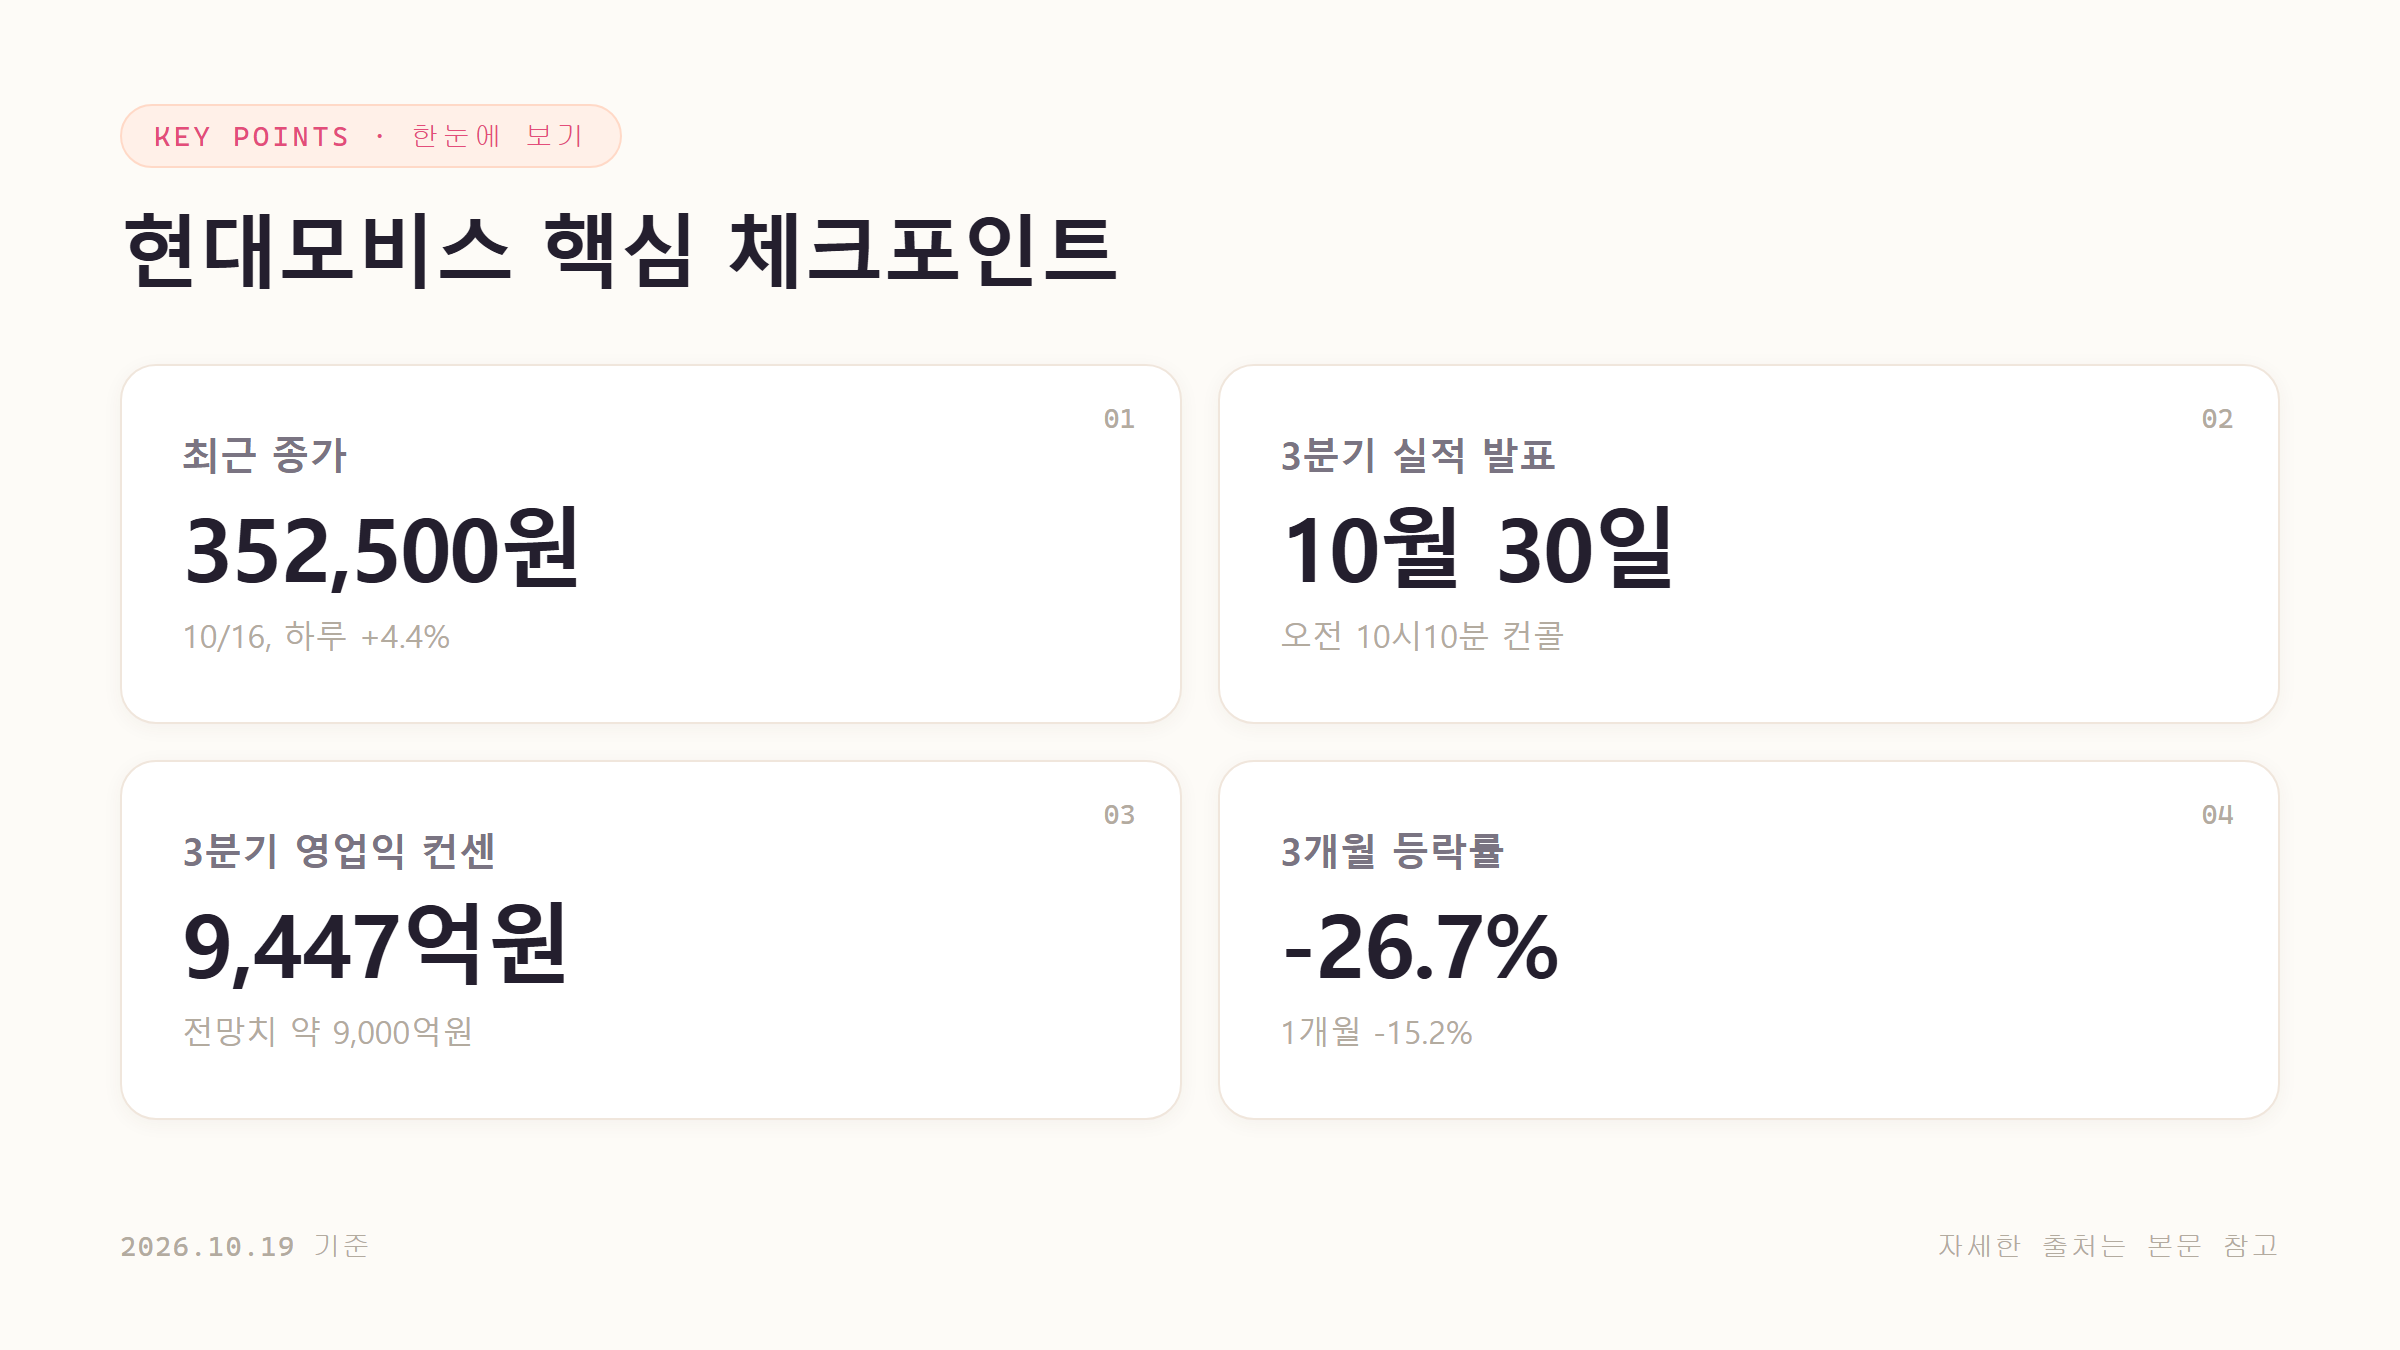
• 10월 13일 현대모비스는 DART에 기업설명회(IR) 개최 안내 공시를 냈습니다. 2026년 3분기 경영실적은 10월 30일 오전 10시 10분 국내외 증권사 애널리스트를 대상으로 한 컨퍼런스콜로 발표하며, 실적 자료는 같은 날 오전 10시 DART와 회사 홈페이지에 올라옵니다. (자료: 비건뉴스, 10월 14일 보도)
• 10월 12~15일에는 증권사들의 목표주가 하향이 이어졌습니다. 신한투자증권 71만원(10/12), 유진투자증권 63만원(10/12, 매수 유지), 키움증권 64만원(10/13), 흥국증권 60만원(10/14), KB증권 80만원(10/14), LS증권 57만원(10/15), iM증권 58만원(10/15, Buy 유지)입니다. (자료: 스톡허브, 뉴스티앤티)
• 10월 16일 보도에 따르면 3분기 연결 영업이익 전망치는 약 9,000억원으로, 시장 컨센서스 9,447억원을 밑돌 것으로 예상됩니다. 하향 이유로는 원·달러 환율 하락에 따른 A/S 매출 전망 축소, 예상보다 낮은 환율과 파업 등으로 줄어든 현대차그룹 출하대수, 글로벌 부품사 밸류에이션 하락이 꼽혔습니다. 가장 낮은 목표가는 현대차증권의 52만원입니다. (자료: 알파경제, 10월 16일)
• 10월 16일 현대모비스는 장중 6%대까지 올랐습니다. 같은 날 현대차도 6%대 상승해 완성차주가 함께 강세를 보였습니다. 다만 상승을 이끈 뚜렷한 개별 호재는 확인되지 않았다는 보도가 나왔습니다. (자료: 톱스타뉴스, 재경일보)
【2. 최근 주가 및 실적 스냅샷】
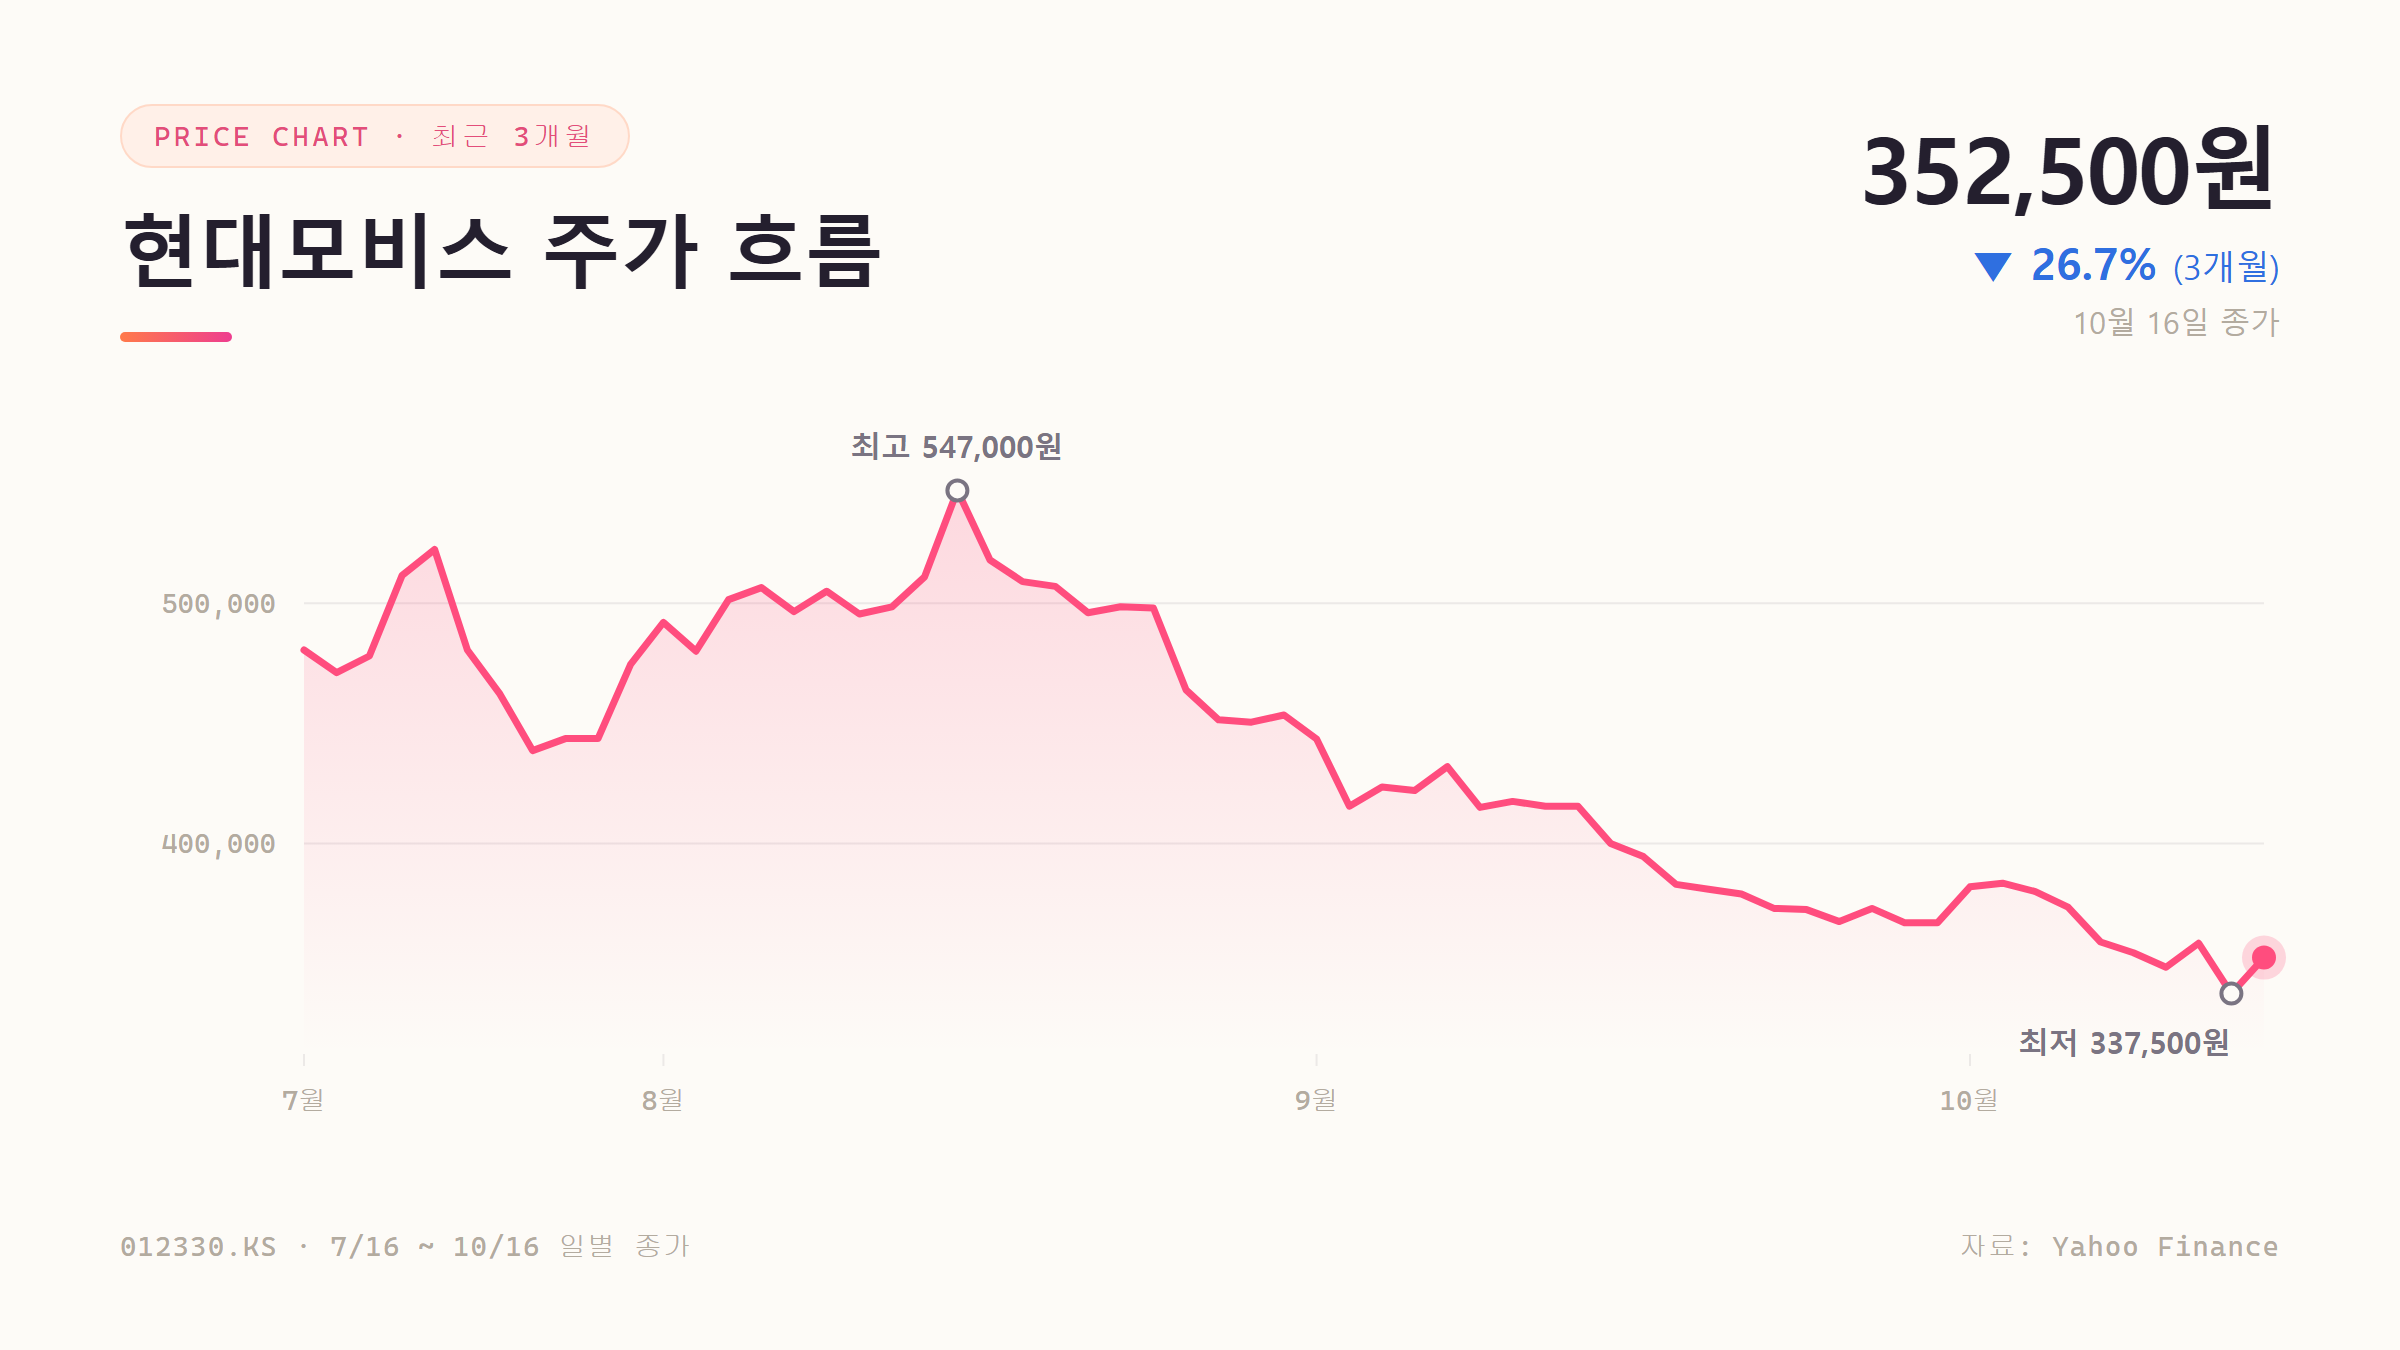
• 최근 종가는 352,500원(2026년 10월 16일)입니다. 등락률은 하루 +4.4%, 1주 -1.8%, 1개월 -15.2%, 3개월 -26.7%로, 단기 반등에도 중기 하락 추세가 이어지고 있습니다. (자료: Yahoo Finance, 012330.KS 종가 기준)
• 10월 13일에는 코스피가 장중 7%대 급락했고, 현대모비스도 같은 날 장중 5%대 하락하며 시장 전반의 변동성에 노출됐습니다. (자료: 뉴스티앤티, 10월 13일)
• 2026년 2분기(7월 24일 발표) 연결 매출액은 16조3,247억원으로 전년 동기 대비 2.4% 늘었습니다. 영업이익은 9,752억원으로 12.1% 증가했고, 영업이익이 시장 전망치를 웃돌았다는 평가가 나왔습니다. 수익성은 A/S 부문이 사실상 이끌었습니다. (자료: 샛경제, 증권사 리포트 요약)
• 증권사들이 제시한 3분기 추정치를 보면 매출액은 15조7,000억~16조원, 영업이익은 9,028억~9,290억원 수준입니다(한화투자증권·키움증권·유진투자증권). (자료: 뉴스티앤티, 10월 13일)
【3. 카테고리 관점에서 본 의미】
물리적 AI 관점에서 현대모비스의 핵심 소재는 휴머노이드 로봇용 관절 액추에이터입니다. 현대모비스는 CES 2026에서 보스턴다이나믹스와 전략적 협력 체계를 갖추고 차세대 휴머노이드 '아틀라스'에 액추에이터를 공급한다고 발표했습니다. 로봇 분야의 첫 글로벌 고객사를 확보했다는 평가를 받았습니다. (자료: 헤럴드경제)
액추에이터는 휴머노이드 제조원가의 40~50%를 차지할 것으로 예상되는 핵심 부품입니다. 이 때문에 증권가에서는 로봇 액추에이터 업체들의 밸류에이션을 참고해 현대모비스의 신사업 가치를 반영하려는 시도가 이어졌습니다. 회사도 로봇 관련 조직을 팀에서 실(室) 단위로 격상했습니다. (자료: 증권사 리포트, 아시아경제)
다만 한화투자증권은 그룹 로봇 3만 대 양산을 가정해도 관련 매출이 전사 매출의 약 1% 수준일 것으로 추정했습니다. 로봇 사업이 단기 실적을 바꿀 규모는 아니라는 뜻입니다. 이번 목표가 하향에서도 전장·로봇 성장성에 대한 중장기 기대는 유지됐습니다. 그러나 당장의 주가는 환율, 그룹 출하량, A/S 수익성 같은 기존 사업 변수에 더 크게 반응하고 있습니다. 물리적 AI 테마와 본업 실적 사이의 이런 시차가 지금 주가 흐름을 설명하는 핵심입니다.
【4. 투자자 관점에서 체크할 포인트】
• 10월 30일 3분기 실적에서 영업이익이 컨센서스 9,447억원과 하향된 전망치 약 9,000억원 중 어디에 가까운지 확인할 필요가 있습니다.
• 원·달러 환율이 어떻게 움직이는지도 중요합니다. 원화 강세는 A/S 부문 수익성 추정치를 낮춘 핵심 요인으로 꼽혔습니다.
• 현대차그룹 출하대수와 파업 영향이 얼마나 회복되는지, 모듈·핵심부품 부문 수익성이 개선되는지도 지켜볼 대목입니다.
• 보스턴다이나믹스 아틀라스 양산 일정과 액추에이터 원가 절감 진행 상황이 물리적 AI 기대를 실제 수치로 연결할 수 있을지가 관건입니다.
• 증권사 목표주가가 52만~80만원으로 크게 벌어져 있는 만큼, 실적 발표 이후 목표가가 추가로 조정되는지도 확인할 필요가 있습니다.
【5. 자주 묻는 질문】
• Q. 현대모비스 다음 실적 발표일은 언제인가요? A. 2026년 10월 30일 오전 10시 10분 컨퍼런스콜로 3분기 실적을 발표하며, 자료는 같은 날 오전 10시 DART에 게시됩니다. (자료: 현대모비스 IR 개최 공시, 비건뉴스)
• Q. 현대모비스 증권사 목표주가는 얼마인가요? A. 10월 들어 대부분 하향됐으며, 현대차증권 52만원부터 KB증권 80만원까지 분포합니다. iM증권 58만원, 키움증권 64만원 등이 대표적입니다. (자료: 알파경제, 스톡허브)
• Q. 현대모비스 3분기 실적 전망은 어떤가요? A. 연결 영업이익은 약 9,000억원으로, 컨센서스 9,447억원을 밑돌 것으로 예상됩니다. (자료: 알파경제, 10월 16일)
#현대모비스 #012330 #현대모비스실적발표일 #3분기실적 #목표주가하향 #보스턴다이나믹스 #아틀라스 #로봇액추에이터 #물리적AI #원화강세
'경제' 카테고리의 다른 글
| 삼성전자 주가 전망, 美 반도체 8일 연속 하락 충격 (0) | 2026.10.19 |
|---|---|
| 삼성생명 주가 전망, KB증권 매수 상향 목표가 33만원 (0) | 2026.10.19 |
| SK하이닉스 주가 전망, 하루 11% 급락 뒤 28일 실적 (0) | 2026.10.18 |
| 삼성전기 주가 전망, 15% 급락 뒤 10월 28일 실적 발표 (0) | 2026.10.18 |
| 엔비디아 주가, 코어위브 부채 우려에 214달러 마감 (2) | 2026.10.18 |


