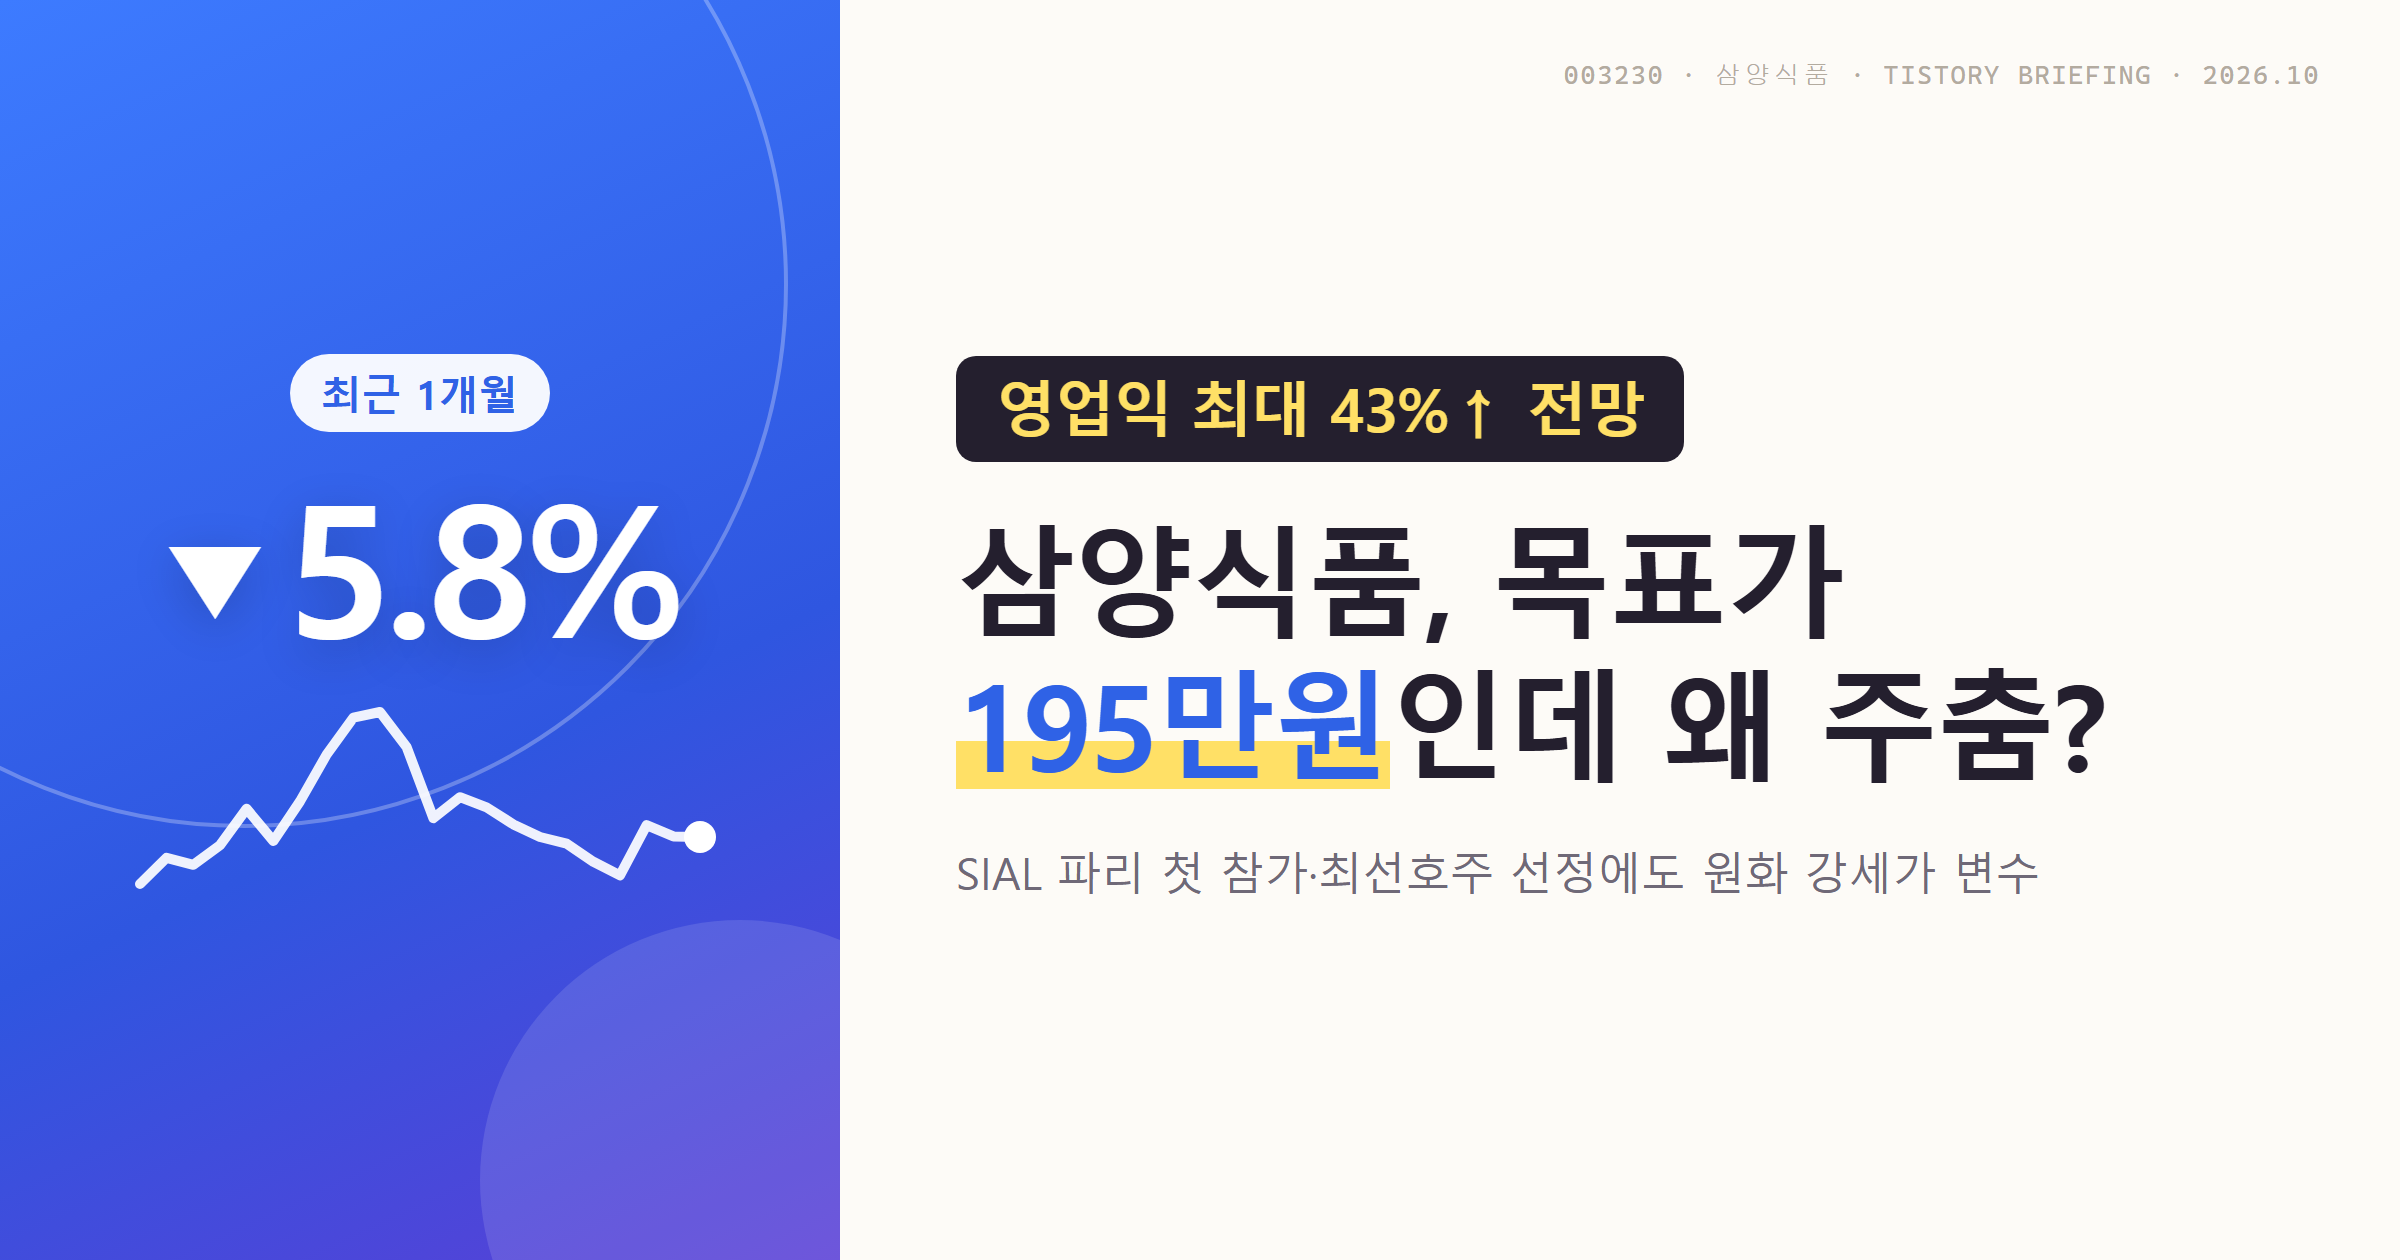
삼양식품 목표주가는 3분기 실적 시즌을 앞둔 10월 셋째 주에도 증권가에서 대부분 유지됐습니다. 한때 KB증권은 195만원을 제시하기도 했습니다. 10월 23일에는 DS투자증권이 음식료 업종 비중 확대 의견을 내면서 KT&G와 함께 삼양식품을 최선호 종목으로 꼽았다는 보도가 나왔습니다(자료: 한국경제). 같은 주인 10월 17~21일에는 세계 최대 식품박람회 'SIAL Paris 2026'에 처음 참가해 유럽 바이어를 만났습니다. 하지만 주가는 10월 23일 종가 1,225,000원으로 최근 1개월 동안 5.8% 내렸습니다. 증권가의 긍정적인 전망과 주가 흐름이 엇갈리고 있어, 최신 뉴스와 실적 추정치, 앞으로 확인할 변수를 정리했습니다.
최신 뉴스 브리핑
• 10월 23일: DS투자증권은 음식료 업체들의 3분기 실적이 부진할 것으로 예상하면서도 업종 투자 비중을 늘려야 한다고 분석했습니다. 방어주 매력 회복과 해외 성장 동력 강화를 근거로 들었고, KT&G와 삼양식품을 최선호 종목으로 꼽았습니다. 삼양식품에 대해서는 설비투자가 마무리되면서 내년 생산능력 확대 효과가 나타나고, 미국·유럽 유통 입점이 늘어나는 점을 긍정 요인으로 제시했습니다. (자료: 한국경제)
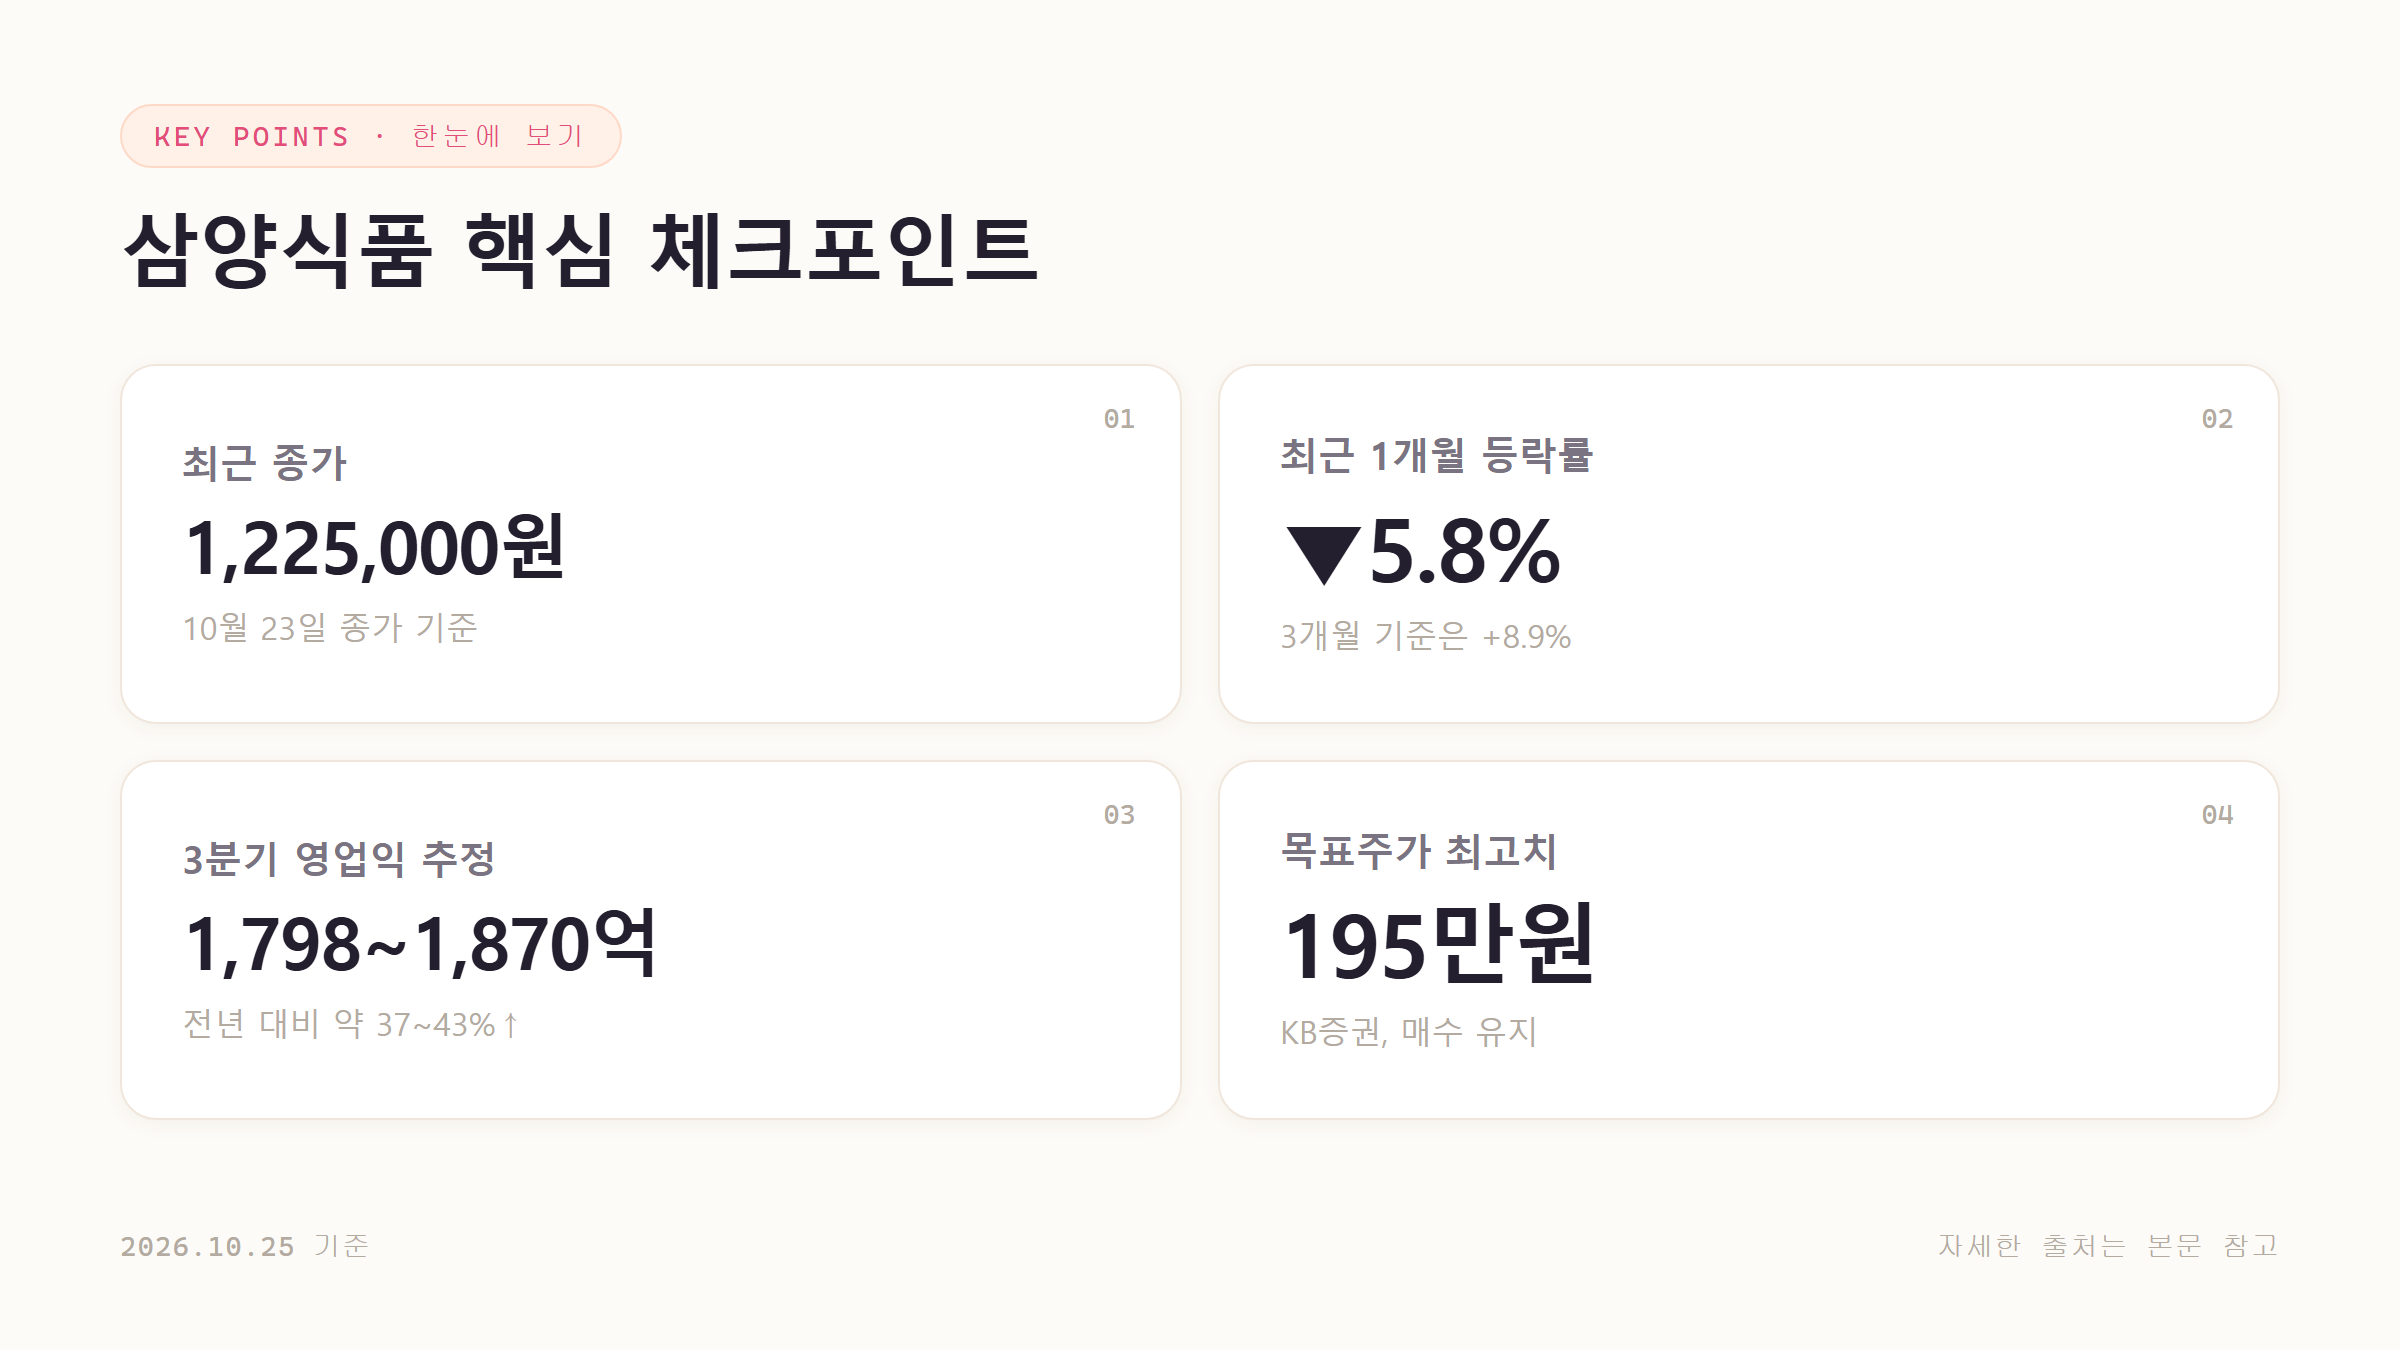
• 10월 22일: 업계 추정을 종합하면 삼양식품의 3분기 연결 매출은 8,049억~8,201억원, 영업이익은 1,798억~1,870억원입니다. 전년 같은 분기보다 매출은 약 27~30%, 영업이익은 약 37~43% 늘어날 것으로 예상됩니다. (자료: 오피니언뉴스·파이낸셜포스트 등)
• 10월 17~21일: 삼양식품은 프랑스 파리에서 열린 'SIAL Paris 2026'에 처음 참가해 불닭과 탱글을 선보이고 유럽 주요 국가 유통업체와 상담을 진행했습니다. 회사 집계로 행사 기간 방문객과 유통 관계자는 연인원 약 5만6,000명이었습니다. (자료: 매일일보·글로벌이코노믹)
• 10월 20일 전후: 현대차증권은 미국 매출 확대와 내년 중국 신공장 가동을 근거로 목표주가 190만원을 유지했습니다. 다올투자증권도 3분기 실적이 시장 기대치에 부합할 것으로 보고 목표주가 190만원을 유지했습니다. (자료: 글로벌이코노믹·이투데이)
• 한국투자증권은 해외 매출 비중이 80%를 넘어 원화 강세가 실적에 부담이지만, 성장률이 높아 영향은 제한적이라고 평가하며 목표주가 185만원을 유지했습니다. (자료: 이투데이)
최근 주가 및 실적 스냅샷
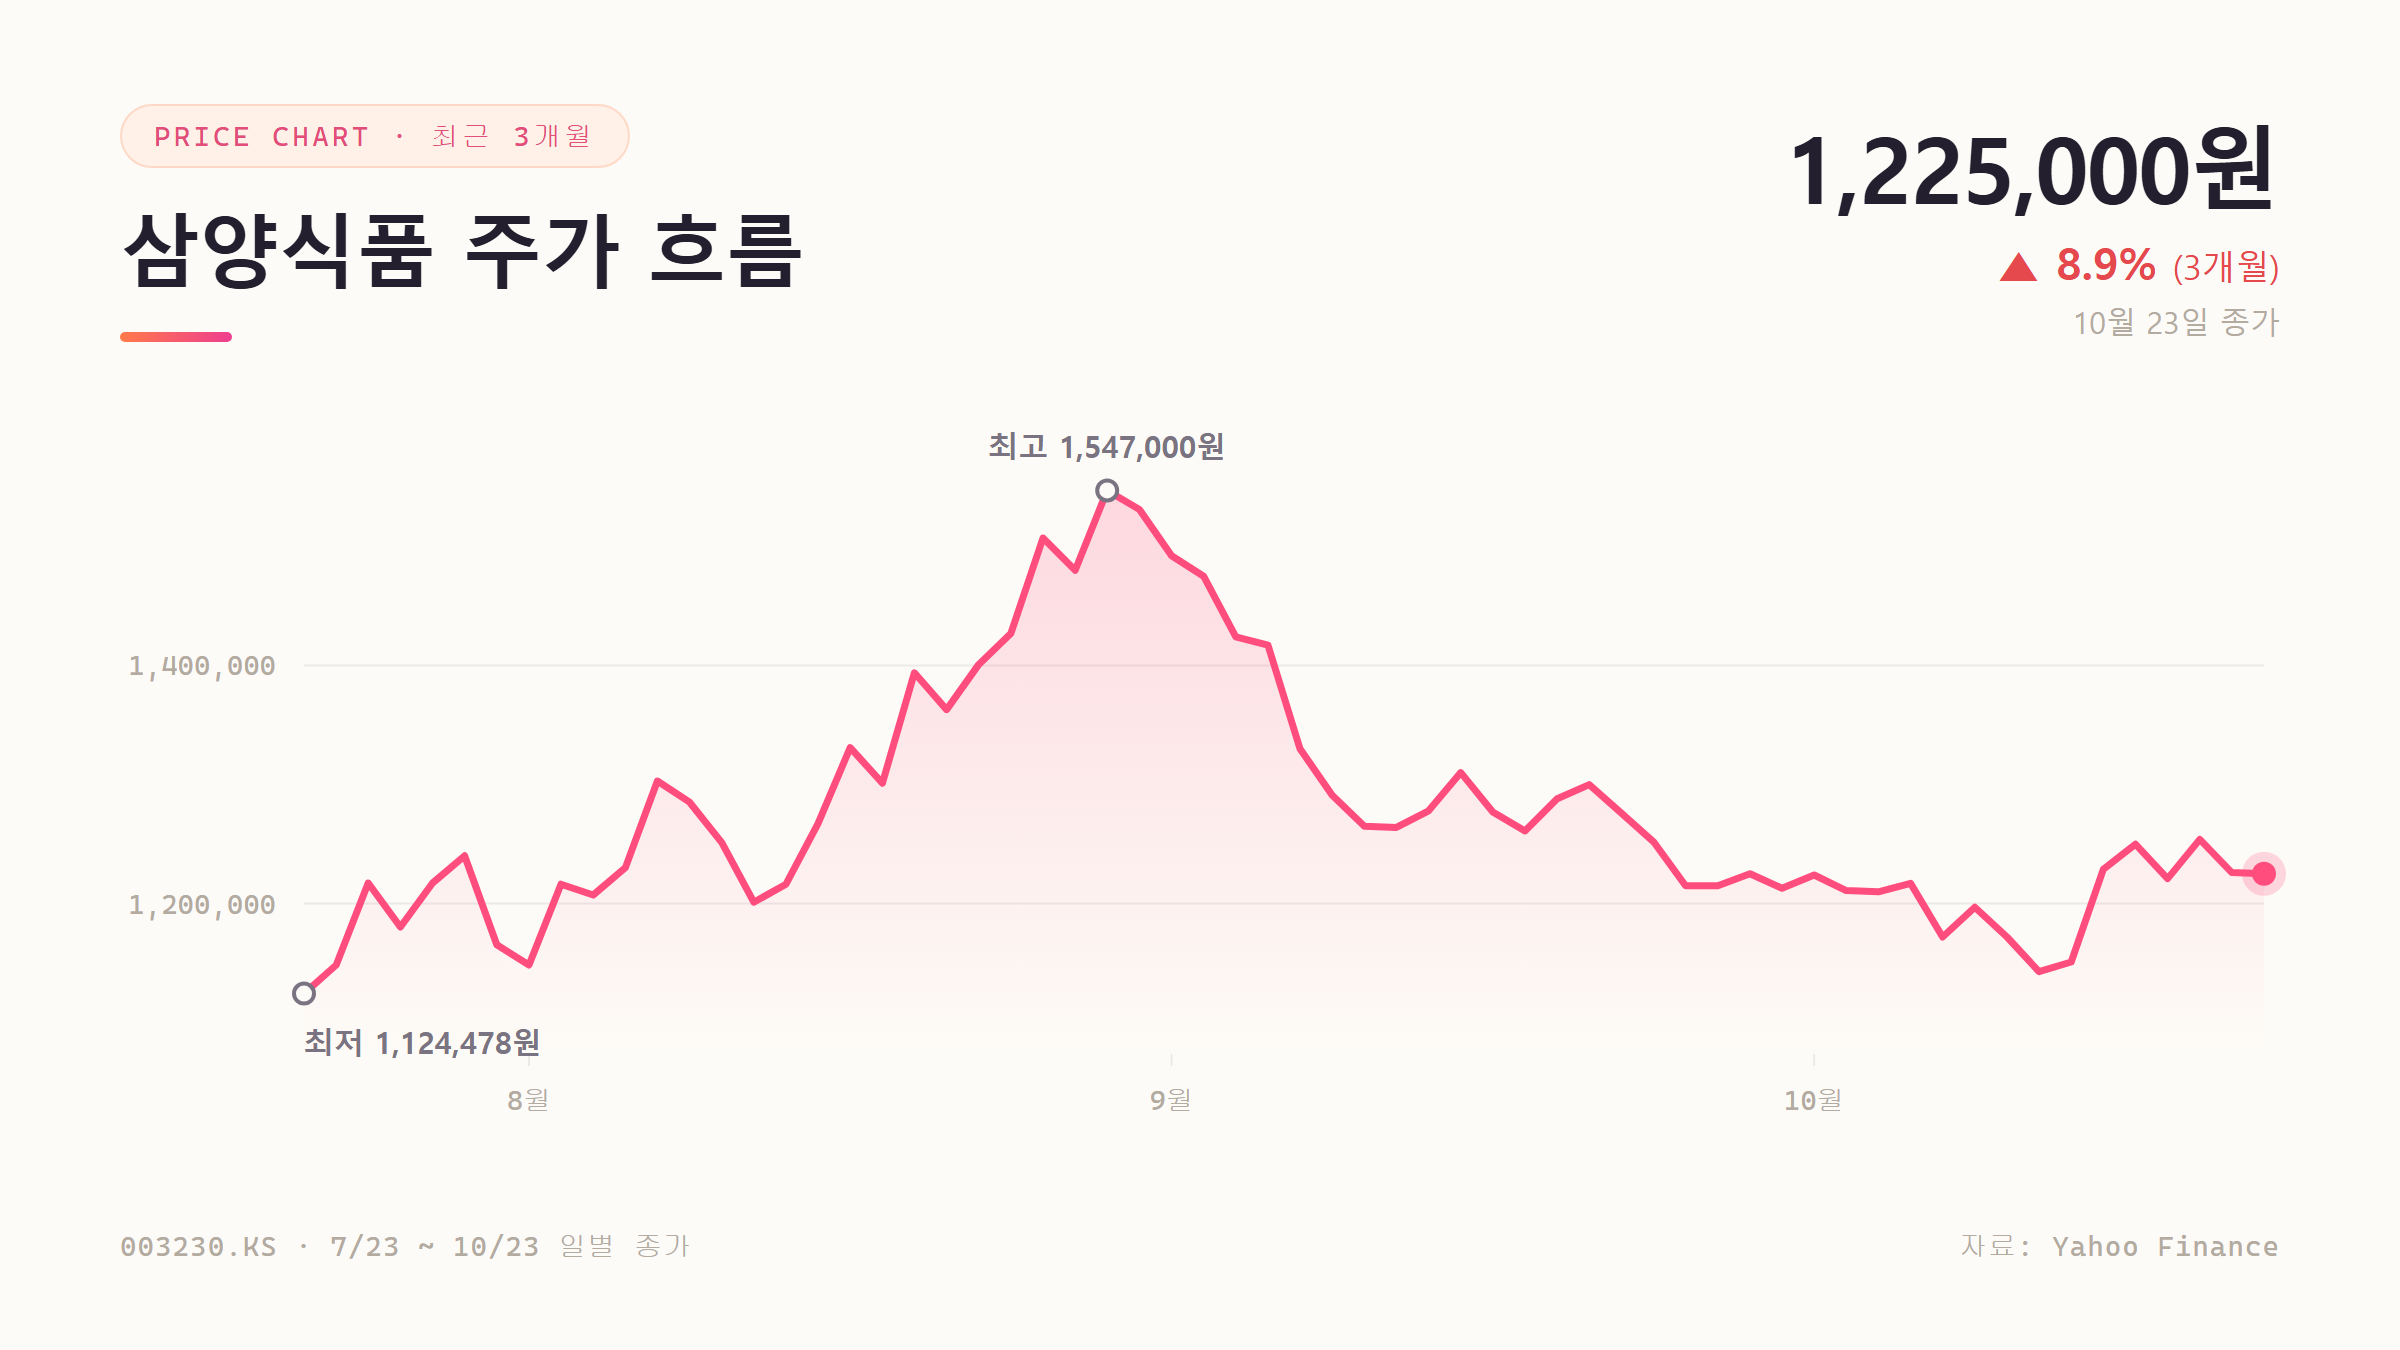
• 가장 최근 거래일인 10월 23일 종가는 1,225,000원입니다. 하루 등락률은 -0.1%, 1주 등락률은 -0.3%입니다. (자료: Yahoo Finance, 003230.KS)
• 기간을 넓히면 최근 1개월은 -5.8%, 최근 3개월은 +8.9%입니다. 단기적으로는 조정을 받았지만 3개월 기준으로는 아직 상승한 구간입니다. (자료: Yahoo Finance)
• 10월 21일 장중에는 전 거래일보다 4.75% 오른 127만9,000원에 거래되기도 했습니다. 다만 개별 공시 없이 업종 분위기로 오른 것이어서, 당시 보도에서도 단기 변동성을 주의해야 한다고 짚었습니다. (자료: 재경일보)
• 다올투자증권은 3분기 매출을 8,055억원, 영업이익을 1,798억원으로 추정했습니다. 이 영업이익 추정치는 시장 컨센서스 1,868억원보다 3.7% 낮은 수준입니다. KB증권은 3분기 영업이익을 1,870억원으로 내다봤습니다. (자료: 이투데이·비건뉴스)
• 유럽 매출은 2분기 806억원으로 전년 같은 분기보다 61% 늘었습니다. 증권가는 올해 연간 매출이 전년보다 33.1% 늘어날 것으로 예상합니다. (자료: 매일일보·한경 마켓)
카테고리 관점에서 본 의미
삼양식품은 '문화의 변화'가 기업 실적으로 바뀌는 과정을 잘 보여주는 사례입니다. 불닭볶음면은 원래 국내 매운맛 라면이었지만, 해외 SNS와 K-콘텐츠를 타고 글로벌 소비자의 일상 식품으로 자리 잡았습니다. 지금은 해외 매출 비중이 80%를 넘는 수준이 됐습니다. 한국 음식을 경험하고 공유하는 문화가 퍼지면서 라면 회사의 매출 구조 자체가 바뀐 셈입니다.
이번 'SIAL Paris 2026' 첫 참가도 같은 흐름 위에 있습니다. 일부 마니아가 찾던 K-푸드가 유럽 대형 유통 채널의 정식 상품으로 들어가는 단계로 넘어가고 있다는 신호입니다. 2분기 유럽 매출이 61% 늘어난 점은 이런 문화 확산이 숫자로 확인되고 있다는 근거로 볼 수 있습니다.
한편 문화 트렌드에 기대는 성장은 유행이 얼마나 오래가는지에 대한 의문이 늘 따라옵니다. 그래서 증권가가 주목하는 부분은 내년 생산능력 확대와 중국 신공장 가동입니다. 유행을 공급 능력과 유통망 같은 구조적 기반으로 바꿀 수 있는지가 핵심입니다. 이 점이 확인되는지에 따라 'K-푸드 테마'를 넘어 장기 성장주로 평가받을 수 있을지가 갈릴 것으로 보입니다.
투자자 관점에서 체크할 포인트
• 3분기 실적이 추정 범위인 영업이익 1,798억~1,870억원 안에 드는지, 그리고 시장 컨센서스 1,868억원과 비교해 어느 정도인지 확인할 필요가 있습니다.
• 환율과 원가가 변수입니다. 해외 매출 비중이 80%를 넘어 원화 강세가 실적에 부담이 되고, 팜유 가격과 운송비 상승도 매출총이익률을 낮출 수 있습니다.
• 다올투자증권은 4분기 영업이익이 3분기보다 줄어들 가능성을 제시했습니다. 실적 발표 때 4분기 수익성 가이던스가 나오는지 지켜볼 만합니다.
• SIAL Paris 2026 이후 유럽 유통 입점이 실제로 늘어나는지, 내년 중국 신공장 가동 일정이 예정대로 진행되는지도 확인할 포인트입니다.
• 목표주가는 180만~195만원 수준이지만 최근 1개월 주가는 5.8% 하락했습니다. 증권가 전망과 실제 수급이 엇갈리는 흐름이 이어지는지 볼 필요가 있습니다.
자주 묻는 질문
• Q. 삼양식품 3분기 실적 발표일은 언제인가요? A. 잠정실적 공시일은 아직 확인되지 않았습니다. 3분기 분기보고서의 법정 제출 기한은 2026년 11월 16일이며, 실제 공시는 이보다 먼저 나오는 경우가 많습니다. (자료: 칙스톡)
• Q. 삼양식품 증권사 목표주가는 얼마인가요? A. 2026년 10월 보도 기준으로 KB증권 195만원, 다올투자증권·현대차증권 190만원, 한국투자증권 185만원, LS증권 180만원이며, 모두 기존 목표주가를 유지했습니다. (자료: 이투데이·글로벌이코노믹·비건뉴스·와이드경제)
• Q. 삼양식품 3분기 영업이익 전망은 어느 정도인가요? A. 업계 추정 범위는 1,798억~1,870억원으로, 전년 같은 분기보다 약 37~43% 늘어날 것으로 예상됩니다. (자료: 오피니언뉴스·파이낸셜포스트)
#삼양식품 #003230 #삼양식품목표주가 #불닭볶음면 #3분기실적 #SIAL파리2026 #음식료최선호주 #DS투자증권 #원화강세 #K푸드
'경제' 카테고리의 다른 글
| 애플 주가 전망, 아이폰 듀오 출시와 11월 2일 실적 (0) | 2026.10.26 |
|---|---|
| 마이크론 주가 전망, 하루 6.3% 급락 뒤 반등 (0) | 2026.10.25 |
| 삼성전기 주가 전망, 엔비디아·테슬라 3.6조 빅딜에도 약세 (0) | 2026.10.25 |
| TSMC 주가 전망, 하루 4.5% 하락 부른 메타발 AI 우려 (0) | 2026.10.24 |
| 한화에어로스페이스 주가 전망, 3분기 실적 우려에 목표가 줄하향 (0) | 2026.10.24 |


