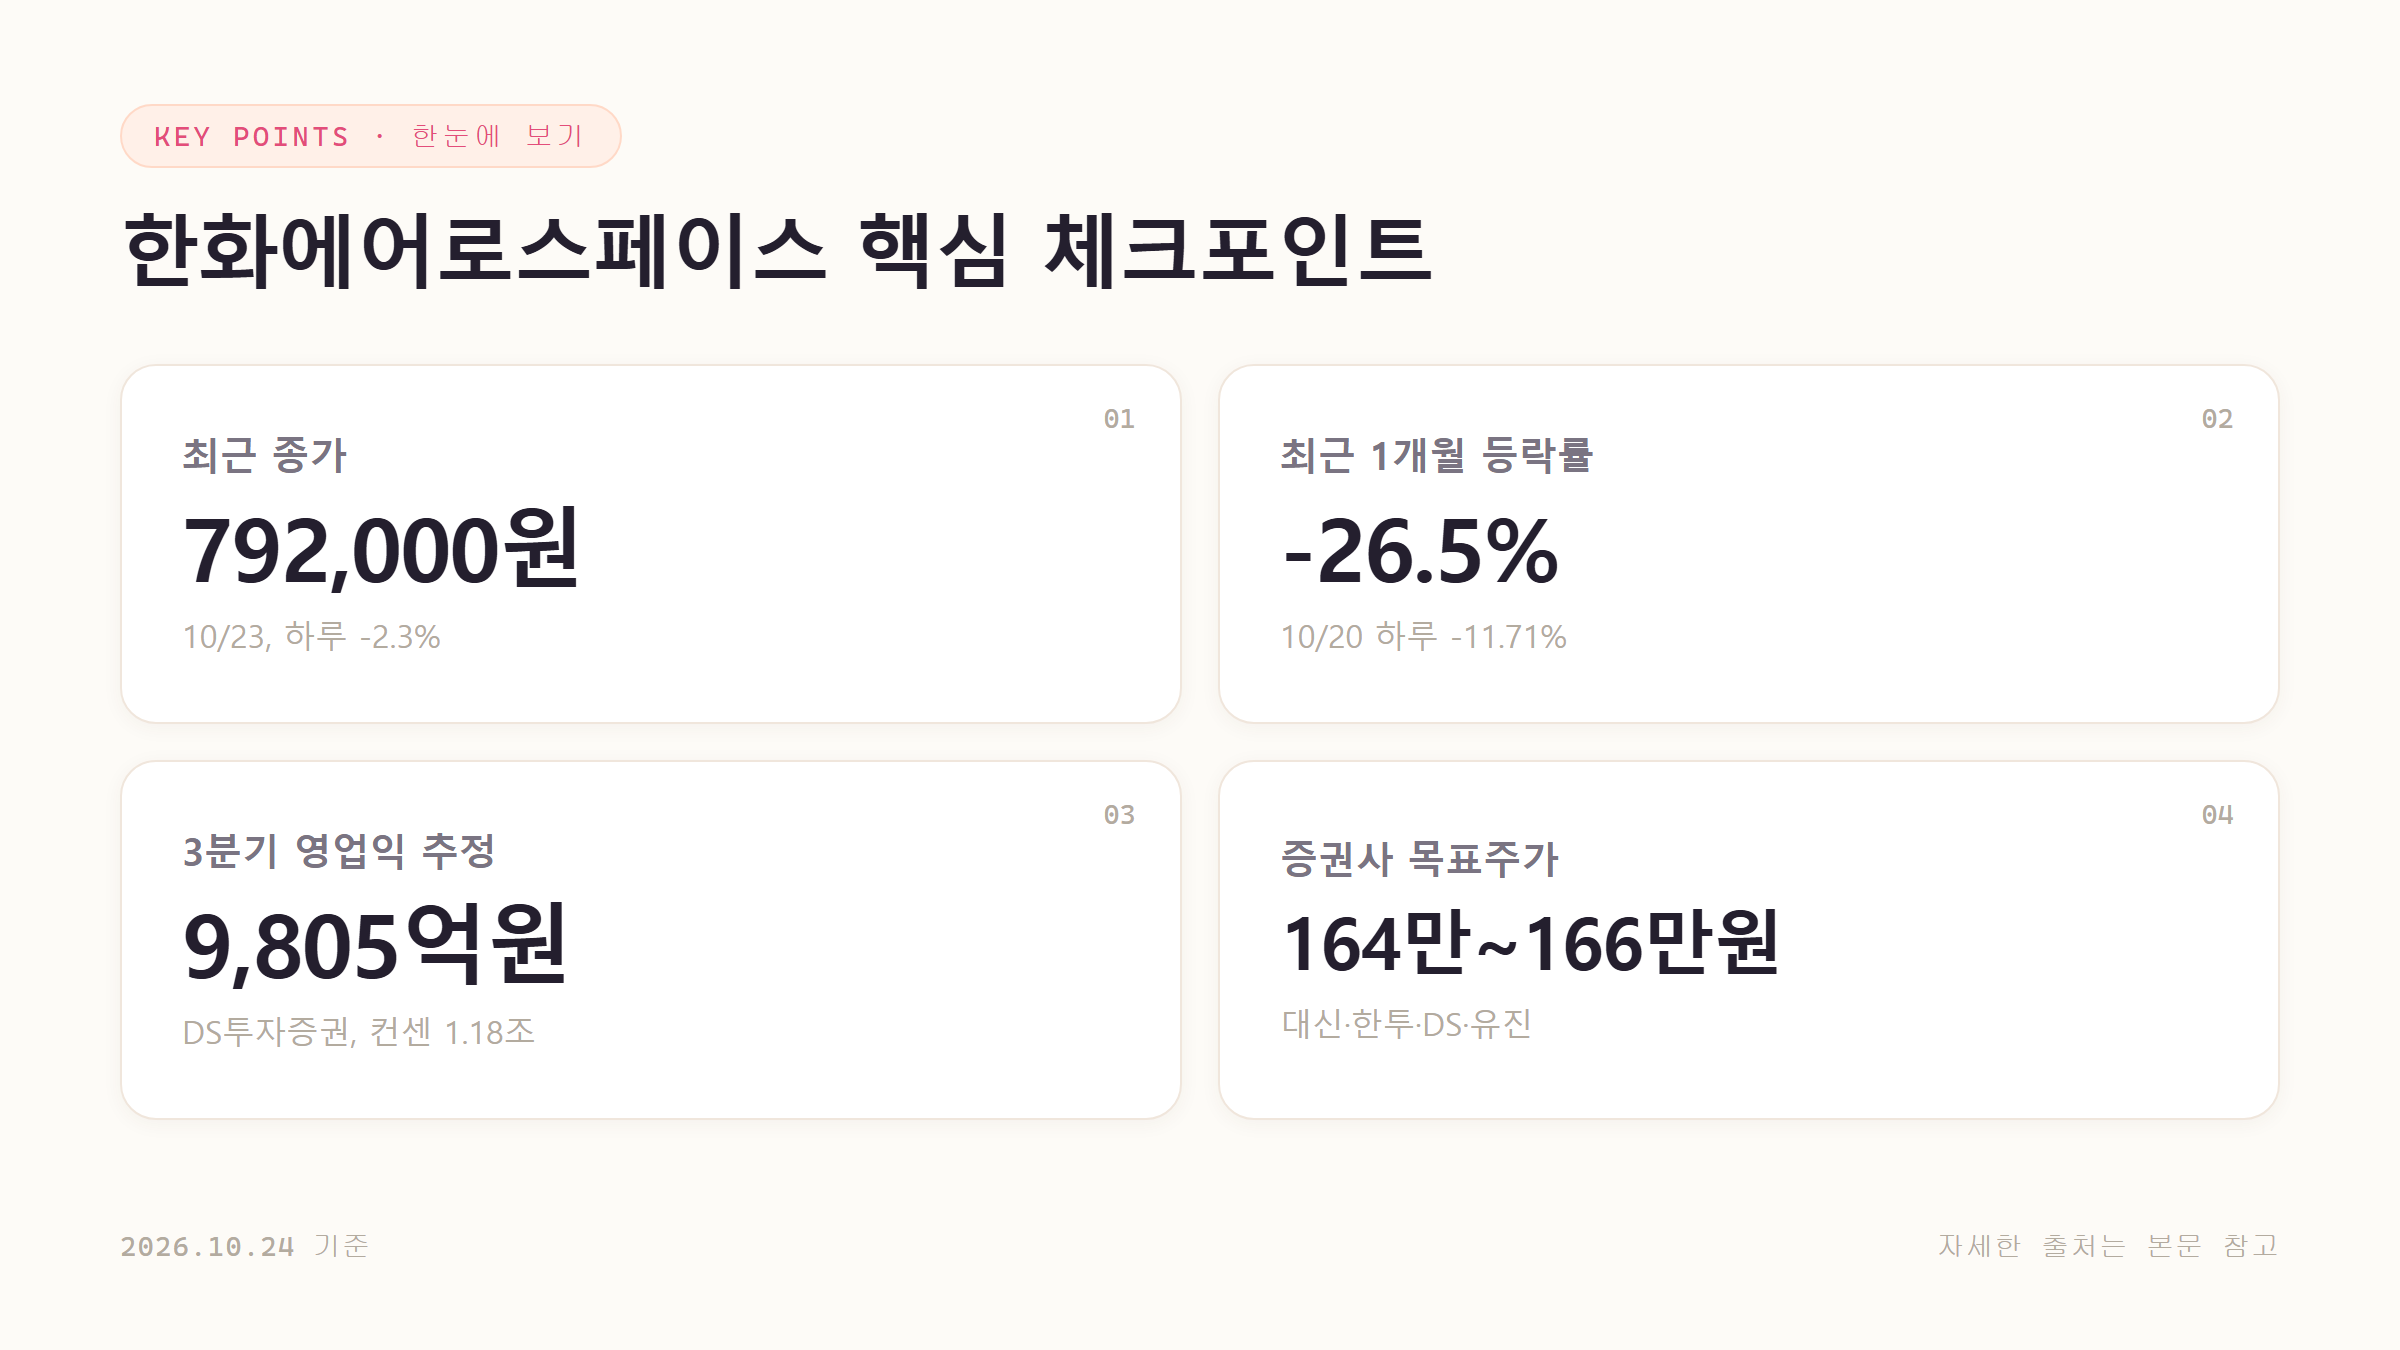
한화에어로스페이스 주가 전망을 다시 점검해야 할 시점입니다. 3분기 실적이 시장 기대에 못 미칠 수 있다는 우려가 커지면서 10월 20일 하루에만 주가가 11.71% 떨어졌고, 대신증권·한국투자증권·DS투자증권 등 증권사들이 잇달아 목표주가를 낮췄습니다. 이후에도 약세가 이어져 10월 23일 종가는 792,000원(-2.3%)이었고, 최근 1개월 등락률은 -26.5%입니다. 같은 기간 회사는 10월 22일 개막한 사천 에어쇼에서 항공엔진부터 우주발사체까지 전 제품군을 선보였습니다. 실적 우려와 사업 확장 소식이 함께 나온 지금, 무엇이 주가를 끌어내렸고 앞으로 무엇을 확인해야 하는지 정리했습니다.
최신 뉴스 브리핑
• 10월 23일 - 한화에어로스페이스 주가가 장중 76만3000원까지 밀리며 52주 최저가 수준에 근접했고, 종가는 792,000원(-2.3%)이었습니다. (자료: 중앙이코노미뉴스, 아시아뉴스통신)
• 10월 22일 - 사천 에어쇼(10월 22~25일)에서 추력 5,500파운드급 터보팬 엔진, 단거리 이착륙 무인기 '모하비 STOL', 튜브 발사형 요격 드론, 누리호 등 전 제품군을 공개했습니다. (자료: 서울경제, 스타뉴스코리아)
• 10월 21일 - 방산 실적은 좋다는데 방산주가 줄줄이 급락한 배경으로 원화 강세와 수출 물량의 매출 인식 지연이 꼽혔습니다. 한화에어로스페이스·현대로템·LIG디펜스앤에어로스페이스·한화시스템 4개사 시가총액이 하루 새 약 10조6000억원 줄었고, 이 가운데 한화에어로스페이스에서만 5조7751억원이 빠졌습니다. (자료: 한국경제)
• 10월 20일 - DS투자증권이 3분기 영업이익 추정치를 9,805억원으로 제시하며 컨센서스(1조1,800억원)를 밑돌 것으로 예상했습니다. 루마니아향 K9 7문과 K10·K12 2대가 출하됐지만 초도 물량 인도 절차 때문에 매출 인식이 늦어졌고, 폴란드향 K9 2문도 인도 시점이 밀렸다는 설명입니다. 이날 주가는 11.71% 급락한 79만9000원에 마감했습니다. (자료: 재경일보, 한국경제)
• 업계 동향 - 같은 날 현대로템도 13.7% 하락하며 52주 신저가를 기록했습니다. 대신증권은 국내 방산 5개사만 급락했고 글로벌 방산업체 주가는 견조했다며, 이번 급락은 근거가 약하다고 평가했습니다. (자료: 한국경제, 이투데이)
최근 주가 및 실적 스냅샷
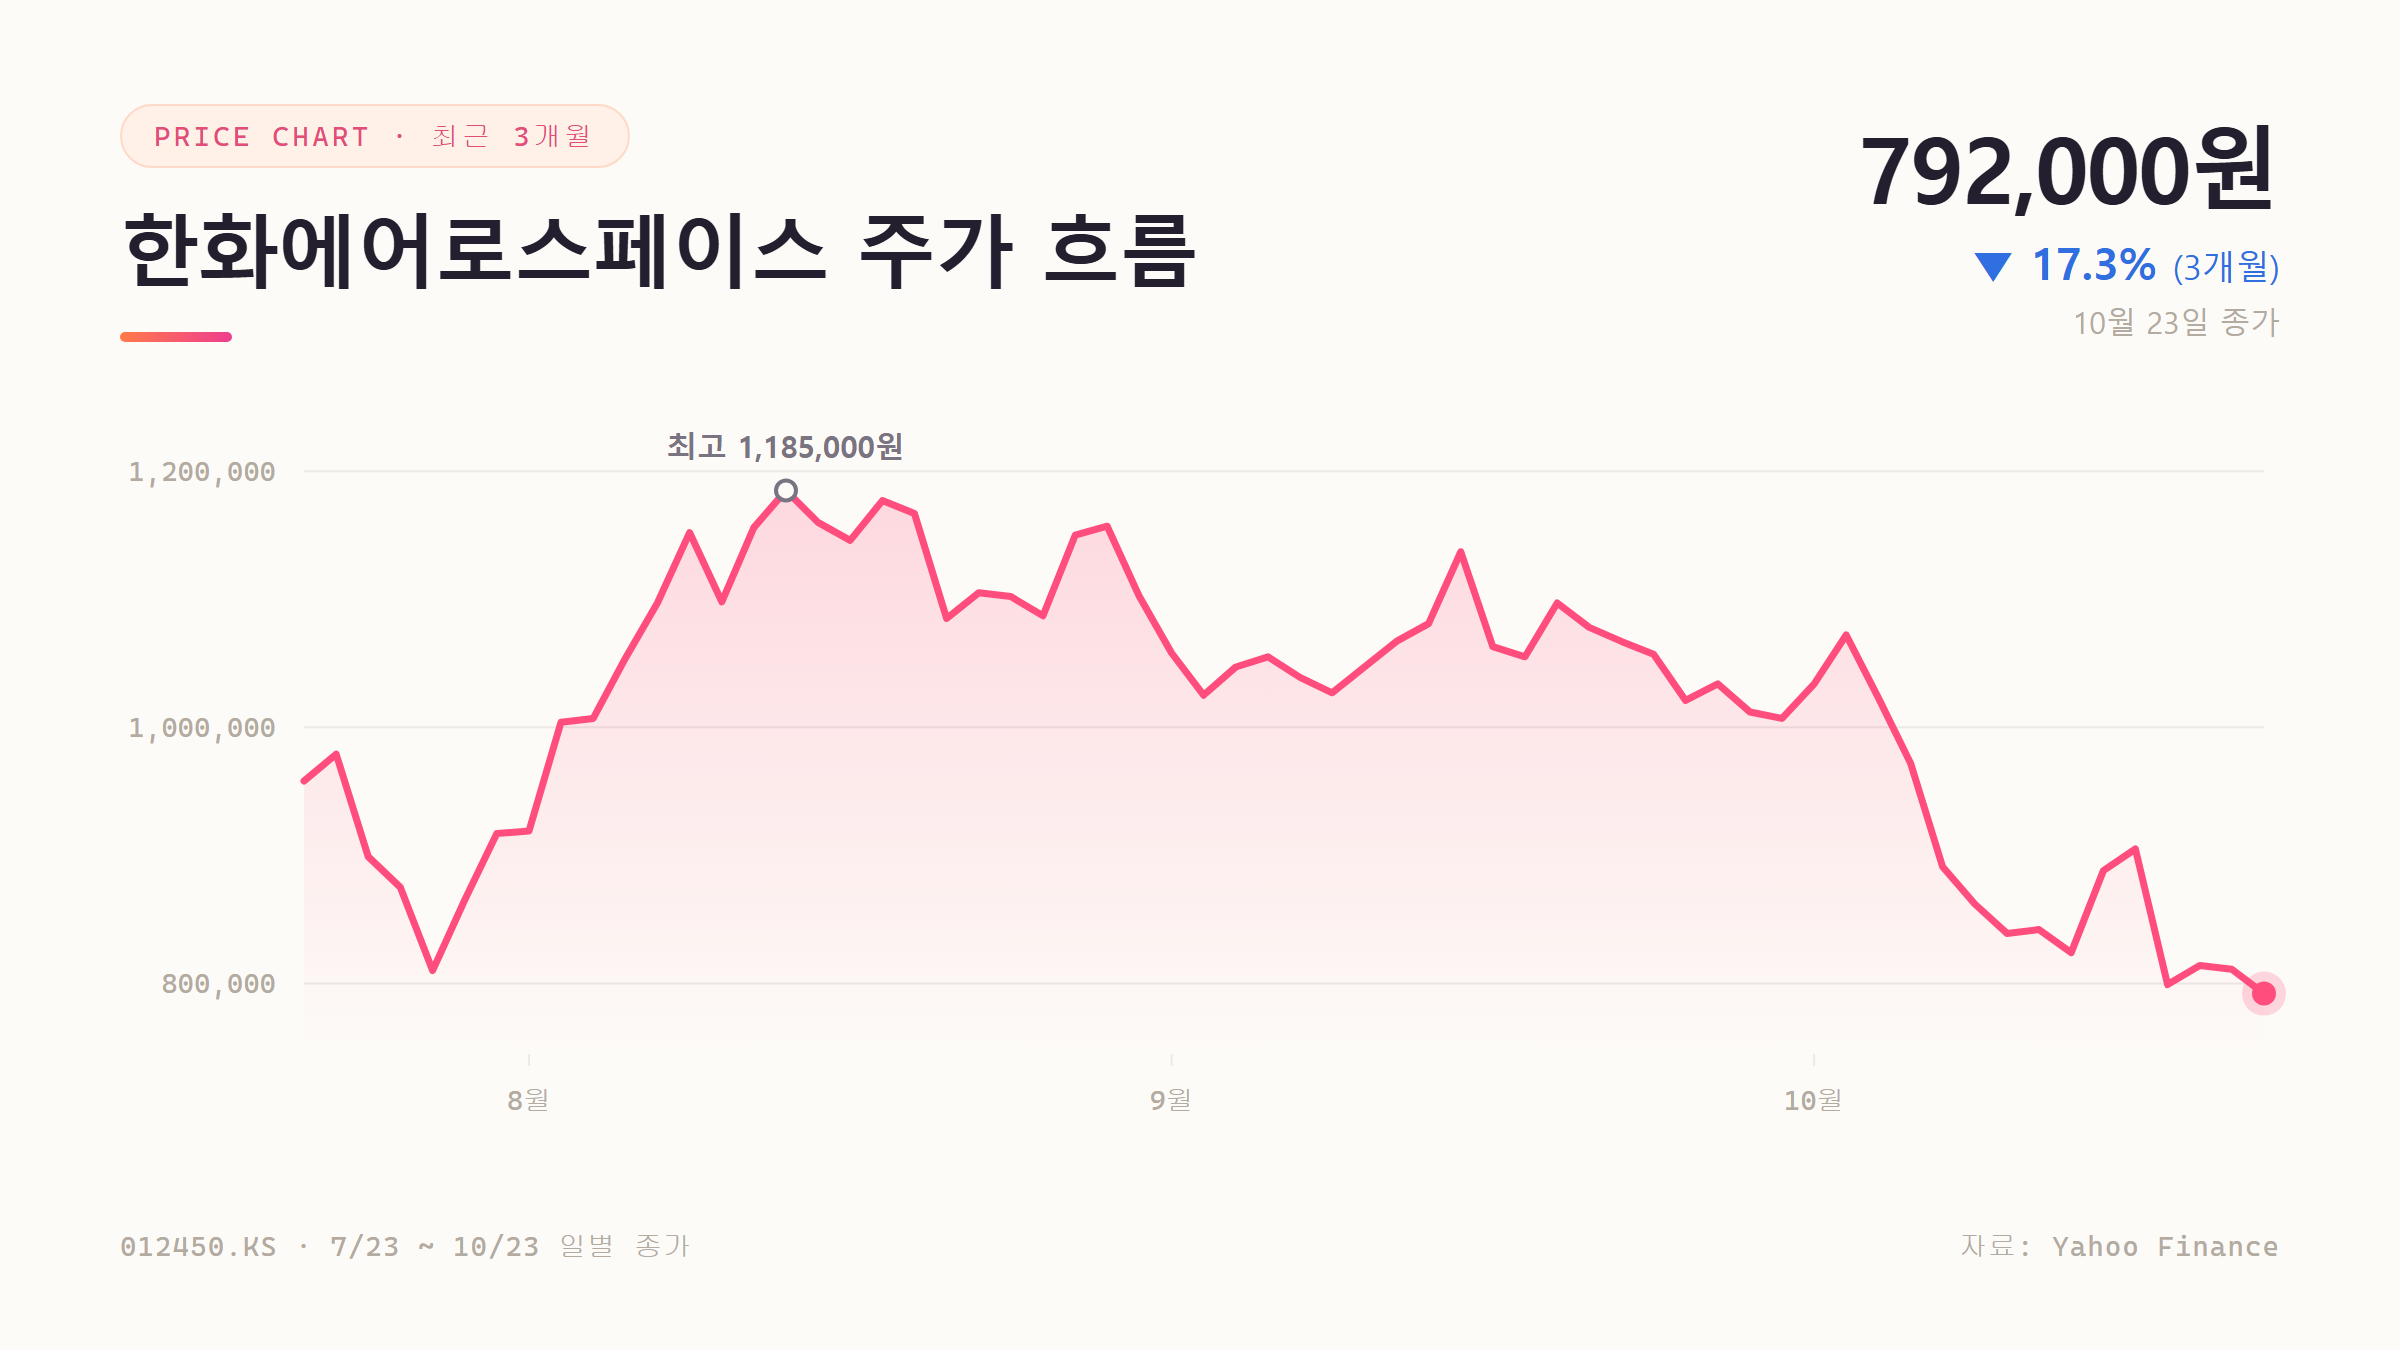
• 최근 종가는 792,000원(10월 23일)입니다. 등락률은 1일 -2.3%, 1주 -10.8%, 1개월 -26.5%, 3개월 -17.3%입니다. (자료: Yahoo Finance)
• 2026년 2분기 영업이익은 1조3,655억원으로 전년 동기 대비 58.5% 늘었습니다. 처음으로 분기 영업이익 1조원을 넘긴 것입니다. (자료: 아시아경제)
• 3분기 전망치는 DS투자증권 기준 매출 7조1,500억원, 영업이익 9,805억원입니다. 이 증권사가 제시한 컨센서스(매출 7조5,000억원, 영업이익 1조1,800억원)보다 낮습니다. (자료: 재경일보, 비즈니스포스트)
• 목표주가는 대신증권이 172만원→164만원, 한국투자증권이 200만원→165만원, DS투자증권이 183만원→165만원, 유진투자증권이 186만원→166만원, 현대차증권이 139만원→132만원으로 낮췄습니다. 대부분은 '매수' 의견을 유지했습니다. (자료: 뉴스웨이, 재경일보)
카테고리 관점에서 본 의미
세계 질서가 다극화되면서 각국은 국방비를 늘리고 무기 공급망을 다변화하고 있습니다. 한화에어로스페이스는 K9 자주포를 중심으로 폴란드·루마니아 등 유럽 수출 물량을 쌓아 온 대표적인 수혜 기업입니다. 이번 급락의 직접적인 원인으로는 수요 감소보다 '인도 및 매출 인식 시점의 차이'와 원화 강세가 꼽힙니다. 증권사들도 생산 차질이 아니며 지연된 물량은 4분기에 반영될 것으로 보고 있습니다.
다만 수출 비중이 커질수록 환율 변동과 해외 고객사의 검수·인도 절차가 분기 실적을 크게 흔들 수 있다는 점이 이번에 확인됐습니다. 수주잔고가 늘어나는 것과 그 물량이 분기 매출로 잡히는 것은 별개의 문제입니다. 따라서 방산주 투자에서는 수주 소식만큼 인도 일정을 확인하는 것이 중요해졌습니다.
사천 에어쇼에서 공개한 항공엔진, 무인기, 요격 드론, 우주발사체는 지상방산 의존도를 낮추는 장기 포트폴리오에 해당합니다. 전략물자 관점에서 엔진과 발사체 같은 핵심 기술을 국산화하는 것은 단기 실적보다 긴 호흡으로 봐야 할 부분입니다.
투자자 관점에서 체크할 포인트
• 3분기 실제 영업이익이 DS투자증권 추정치(9,805억원)와 컨센서스(1조1,800억원) 사이 어디에 위치하는지
• 루마니아향 K9·K10·K12, 폴란드향 K9 등 3분기에 지연된 물량이 실제로 4분기 매출에 반영되는지
• 원/달러 환율 흐름 - 원화 강세가 수출 실적에 미치는 영향
• 10월 23일 장중 저가 76만3000원 부근에서 주가가 지지되는지, 외국인·기관 수급이 돌아오는지
• 국내 방산 5개사만 급락한 상황에서 글로벌 방산주와의 괴리가 좁혀지는지
자주 묻는 질문
• Q. 한화에어로스페이스 증권사 목표주가는 얼마인가요? A. 10월 하향 이후 대신증권 164만원, 한국투자증권·DS투자증권 165만원, 유진투자증권 166만원, 현대차증권 132만원입니다. (자료: 뉴스웨이, 재경일보)
• Q. 한화에어로스페이스 주가가 10월에 급락한 이유는 무엇인가요? A. 초도 물량 인도 절차에 따른 매출 인식 지연과 원화 강세로 3분기 실적이 컨센서스를 밑돌 것이라는 전망이 나왔고, 이에 증권사들이 목표주가를 잇달아 낮췄기 때문입니다. (자료: 재경일보, 한국경제)
• Q. 한화에어로스페이스 3분기 영업이익 전망치는 얼마인가요? A. DS투자증권은 9,805억원으로 추정했고, 이 증권사가 제시한 컨센서스는 1조1,800억원입니다. (자료: 재경일보)
#한화에어로스페이스 #012450 #방산주급락 #3분기실적 #목표주가하향 #K9자주포 #사천에어쇼 #원화강세 #방산주 #다극화시대
'경제' 카테고리의 다른 글
| 삼성전기 주가 전망, 엔비디아·테슬라 3.6조 빅딜에도 약세 (0) | 2026.10.25 |
|---|---|
| TSMC 주가 전망, 하루 4.5% 하락 부른 메타발 AI 우려 (0) | 2026.10.24 |
| 마이크론 테크놀로지 주가, 램리서치 쇼크에 6% 급락 (0) | 2026.10.23 |
| SK하이닉스 실적 발표일 10월 28일, 솔리다임 IPO 중단 (0) | 2026.10.23 |
| GE버노바 주가, 메타 쇼크에 하루 7.1% 급락 (0) | 2026.10.23 |


